
 メルマガ登録
 資料ダウンロード
 無料相談

いまや消費者は、1日の多くの時間をSNSと動画に費やしています。
Xでニュースを追い、TikTokで話題の商品を知り、YouTubeで気になる商品のレビューを見る。SNSと動画は、娯楽の場であると同時に、商品と出会う最初の場所にもなりました。しかし、SNSや動画で商品を知った消費者は、そのまま買っているのでしょうか。
今回、デジマ部では522名を対象に「SNSと動画の利用実態」に関する調査を実施しました。
その結果、SNSや動画をきっかけに商品を知った人のうち、「特に調べずにそのまま購入する」人はわずか3.9%でした。浮かび上がったのは、SNSや動画で出会い、検索やAmazon、生成AIで確かめ、最後は使い慣れた場所で買う、分業化した購買行動をとる消費者の姿です。
本記事のまとめ:SNSと動画の利用実態調査2026
| SNSと動画の利用実態調査2026の概要と全体像 | 【調査概要】 調査から見えた全体像 |
| 1. SNSの「主戦場」は世代で分かれる。40代まではX、50代以上はTikTokとLINE | 時間を預けている場所は、世代によって違う |
| 2. 動画はYouTube一強。時間を集めているのは、SNSよりも動画 | 1日2時間以上は、SNS 24.3%に対し動画31.6% |
| 3. SNSは「ニュースと推し活」、動画は「ドラマ・アニメ・映画」 | SNSでよく見られているのはニュースと推し活。商品レビューやお得情報も2割を超える |
| 4. 動画にお金を払う人は56.1%。課金者は「長く、腰を据えて」見ている | 課金者の51.3%が、1回に1時間以上視聴 |
| 5. SNSでも動画でも、約半数が「きっかけ購入」を経験 | 50代以上でも、3割以上がSNS・動画きっかけで購入 きっかけはX・TikTok、動画ではYouTubeが75.3% 買われているのは食品・日用品・化粧品。動画は家電にも強い |
| 6. 「そのまま買う」は3.9%。検索・Amazon・生成AIで確かめてから買う | 購買直前の「確認役」に、生成AIが加わり始めた |
| 7. SNSで知って、買うのはAmazon。SNS内で完結する購入は2%未満 | SNSで知った商品を最も多く買う場所はAmazon。SNS内で完結する人は1.7% |
| 8. TikTok Shop、4人に1人が購入経験。それでも「いつもの買い場」にはなっていない | 一度は買っても、「最もよく買う場所」にはならない |
| 9. 動画CMは嫌われ者ではない。55.1%がCMをきっかけに行動している | CMの後、34.0%が検索、28.9%がAmazon・楽天で商品を探した 課金者ほど、CMで動く 嫌われる理由は「長い」「スキップできない」「何度も流れる」 |
| 10. 信頼の条件は「デメリットも語ること」。PR表記で信頼は下がらない | 「PR」と書くと、信頼は下がるのか |
| 11. 「AIっぽい投稿」は76.1%が目撃。企業広告のAI活用は「印象悪化」が「好転」の2倍 | 最多は「内容次第」。ただし、ネガティブな受け止めは4割超 企業広告のAI活用、最も厳しいのは10〜20代 |
| 12. まとめ:SNSと動画は入口にすぎない。選ばれるための勝負はその先にある |
- 1. SNSと動画の利用実態調査2026の概要と全体像
- 2. 1. SNSの「主戦場」は世代で分かれる。40代まではX、50代以上はTikTokとLINE
- 3. 2. 動画はYouTube一強。時間を集めているのは、SNSよりも動画
- 4. 3. SNSは「ニュースと推し活」、動画は「ドラマ・アニメ・映画」
- 5. 4. 動画にお金を払う人は56.1%。課金者は「長く、腰を据えて」見ている
- 6. 5. SNSでも動画でも、約半数が「きっかけ購入」を経験
- 7. 6. 「そのまま買う」は3.9%。検索・Amazon・生成AIで確かめてから買う
- 8. 7. SNSで知って、買うのはAmazon。SNS内で完結する購入は2%未満
- 9. 8. TikTok Shop、4人に1人が購入経験。それでも「いつもの買い場」にはなっていない
- 10. 9. 動画CMは嫌われ者ではない。55.1%がCMをきっかけに行動している
- 11. 10. 信頼の条件は「デメリットも語ること」。PR表記で信頼は下がらない
- 12. 11. 「AIっぽい投稿」は76.1%が目撃。企業広告のAI活用は「印象悪化」が「好転」の2倍
- 13. 12. まとめ:SNSと動画は入口にすぎない。選ばれるための勝負はその先にある
- 14. SNS・動画を起点とした購買導線を見直したい企業様へ
- 15. 本調査結果の引用・利用についてのお願い
SNSと動画の利用実態調査2026の概要と全体像
【調査概要】
調査対象:日本在住の10代~70代以上の男女
調査期間:2026年10月29日~11月3日
調査機関:株式会社シード(自社調査)
調査方法:インターネットによる回答
有効回答数:522人
回答者の年代:10代 5.9%/20代 12.6%/30代 16.5%/40代 19.5%/50代 18.4%/60代 16.7%/70代以上 10.3%
本文中の年代別分析では、回答数を確保するため「10〜20代」「30〜40代」「50代以上」の3区分で集計しています。
調査から見えた全体像
今回の調査で印象的だったのは、SNSと動画が消費者の生活に深く入り込み、購買のきっかけとしても大きな役割を果たしている一方で、SNSや動画の中だけで購買が完結しているわけではないことです。SNSや動画で興味を持ち、検索エンジンやAmazonで調べ、生成AIに確認し、最後はECモールで買う。そうした行動が、個別の設問をまたいで一貫して見えてきました。
もしそうだとすれば、いま見直すべきなのは、SNS運用や広告の出来不出来だけではありません。消費者がどこで出会い、どこで確かめ、どこで最後の判断を下しているのか。その流れ全体をどう設計するかが、これまで以上に重要になっているはずです。
以下では、その変化を11の視点から順に見ていきます。
1. SNSの「主戦場」は世代で分かれる。40代まではX、50代以上はTikTokとLINE
消費者は今、どのSNSを使っているのでしょうか。
Q1で普段(週1回以上)利用しているSNSを尋ねたところ、最も多かったのは「LINE(タイムライン・VOOM・ニュース等の閲覧)」(58.4%)で、「X(旧Twitter)」(55.6%)、「TikTok」(55.6%)、「Instagram」(49.2%)が続きました。
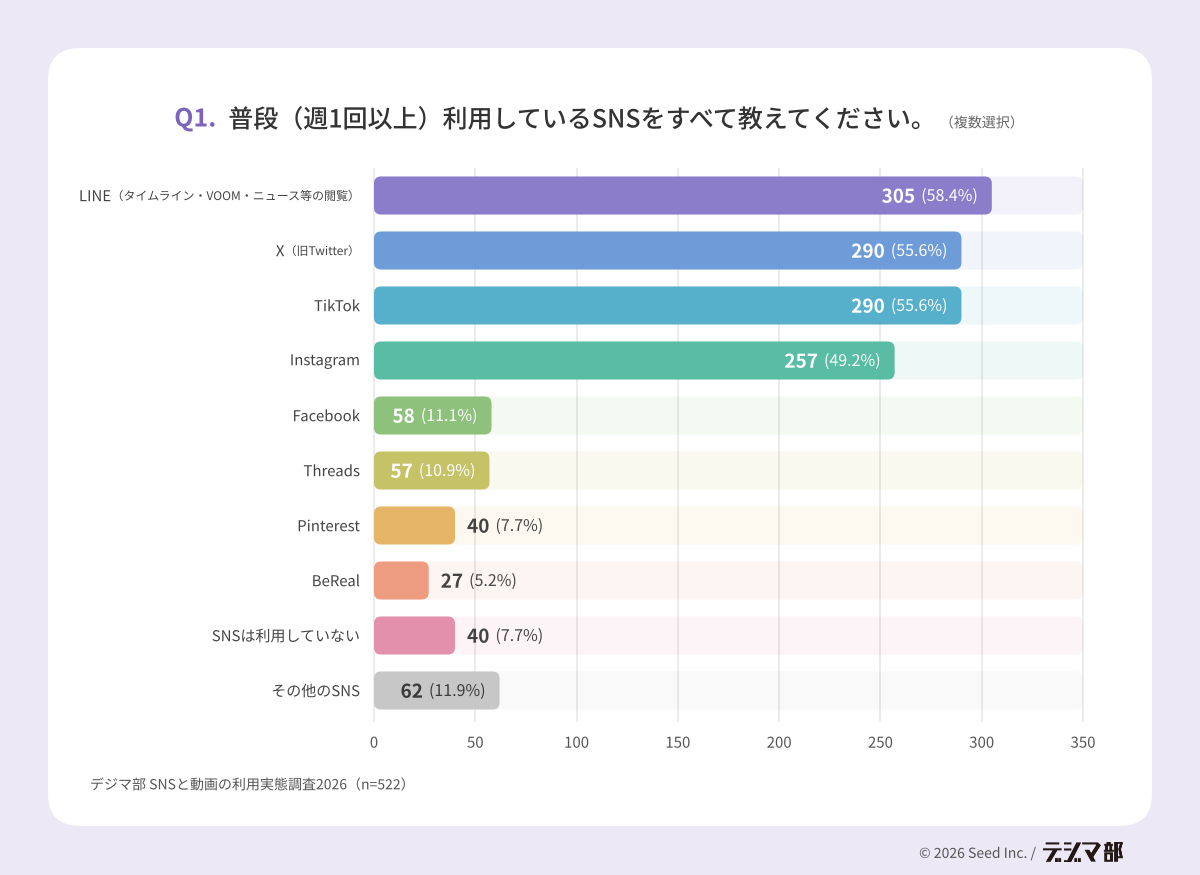
上位の4つはいずれも5割前後に並んでおり、多くの人が複数のSNSを日常的に使い分けていることがわかります。
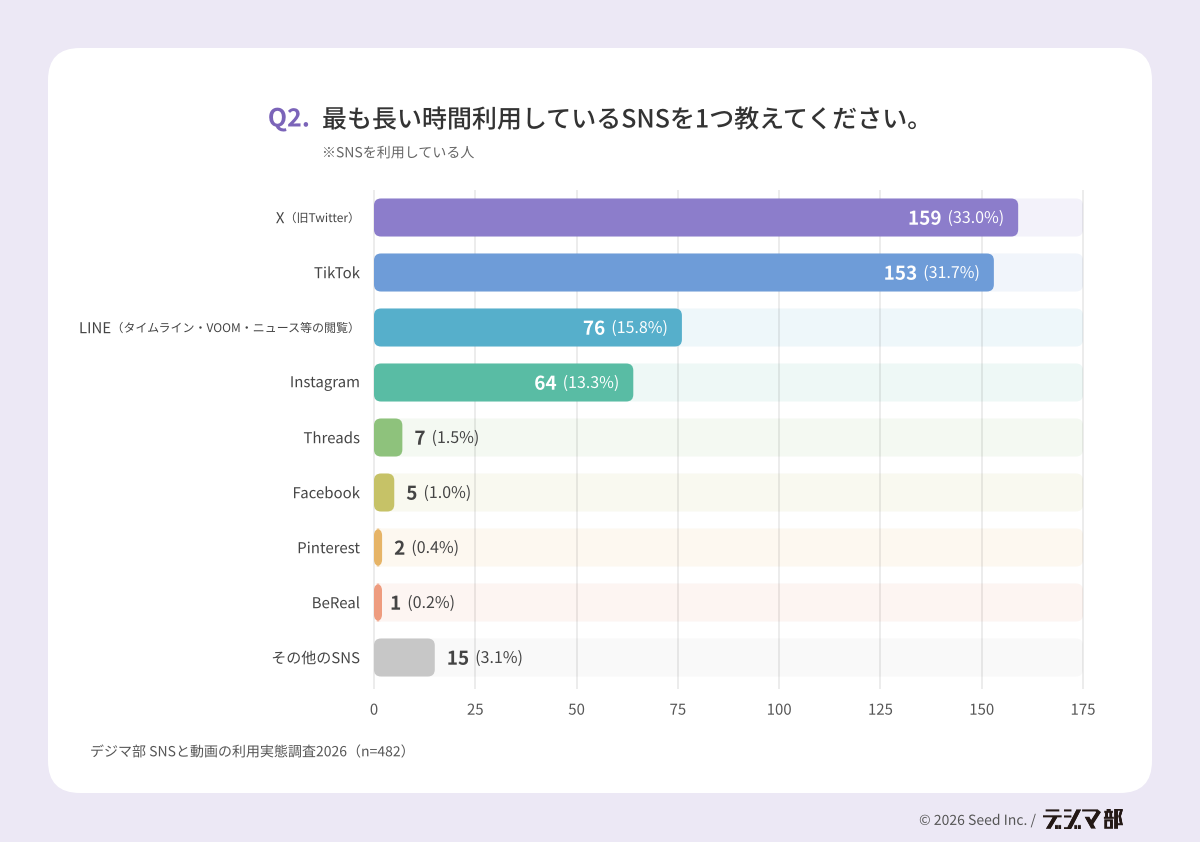
一方で、「最も長い時間使っているSNS」を1つだけ選んでもらったQ2では「X」(33.0%)と「TikTok」(31.7%)がほぼ並び、この2つで6割以上を占めました。
時間を預けている場所は、世代によって違う
年代別に見ると、10〜20代では「X」が42.1%、30〜40代でも44.1%と、40代まではXが首位でした。一方、50代以上では「TikTok」が36.7%で最も多く、「LINE」も24.8%に達し、Xは19.5%にとどまります。
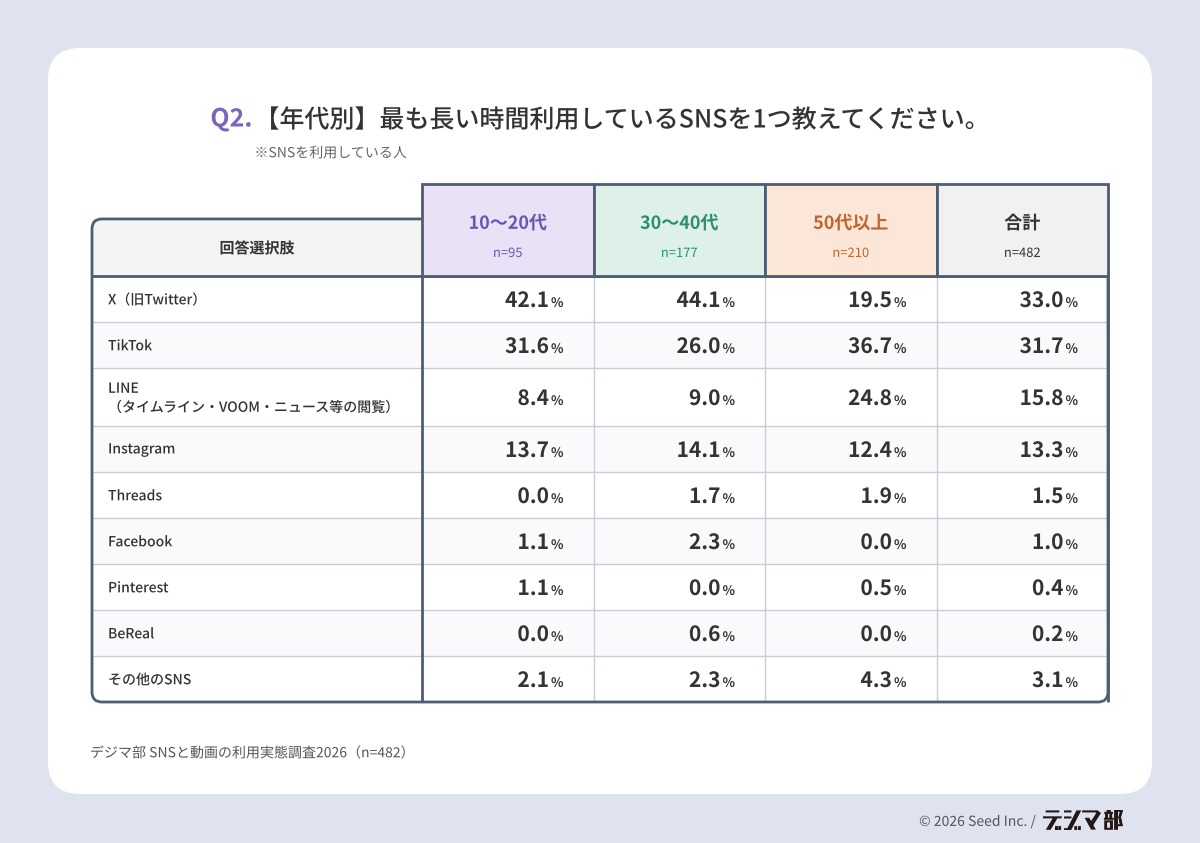
同じ「SNSを使っている」という言葉でも、時間を預けている場所は世代ごとに異なるのです。
ここから、マーケティング担当者が受け取るべき示唆は明快です。「どのSNSをやるべきか」という問いから始めるのではなく、ターゲットがどこに時間を預けているかから逆算してチャネルを選ぶこと。全世代に同じSNSで同じ訴求を続けることは、ターゲットによっては、届きにくい場所に予算を投じ続けることを意味します。
関連記事:SNS広告の種類と特徴を6大媒体で比較|企業の選び方と予算も解説
2. 動画はYouTube一強。時間を集めているのは、SNSよりも動画
動画サービスの利用状況はどうでしょうか。
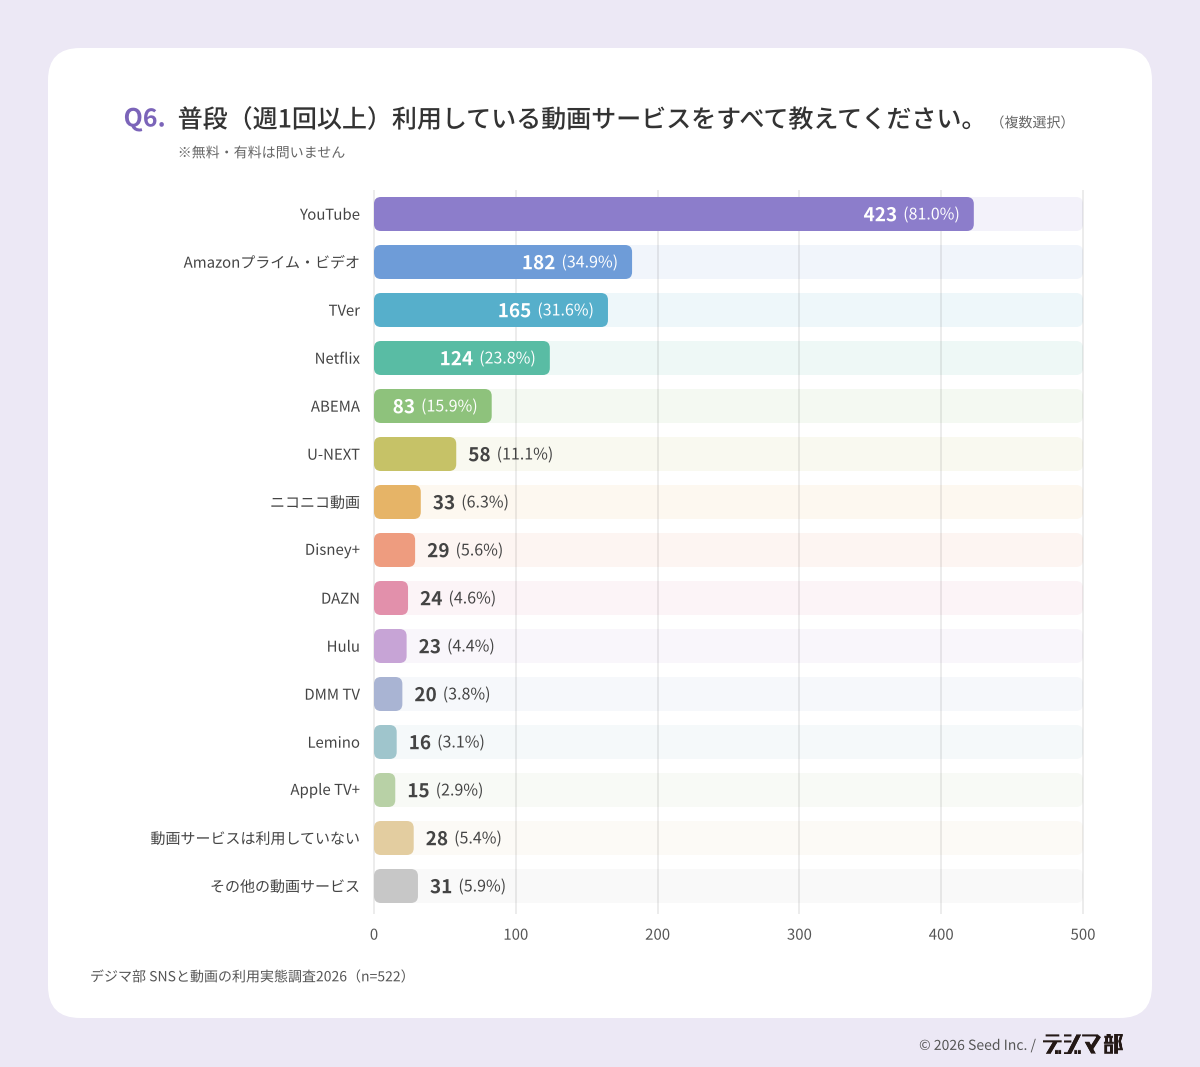
Q6で普段利用している動画サービスを尋ねたところ、「YouTube」が81.0%と圧倒的で、「Amazonプライム・ビデオ」(34.9%)、「TVer」(31.6%)、「Netflix」(23.8%)が続きました。
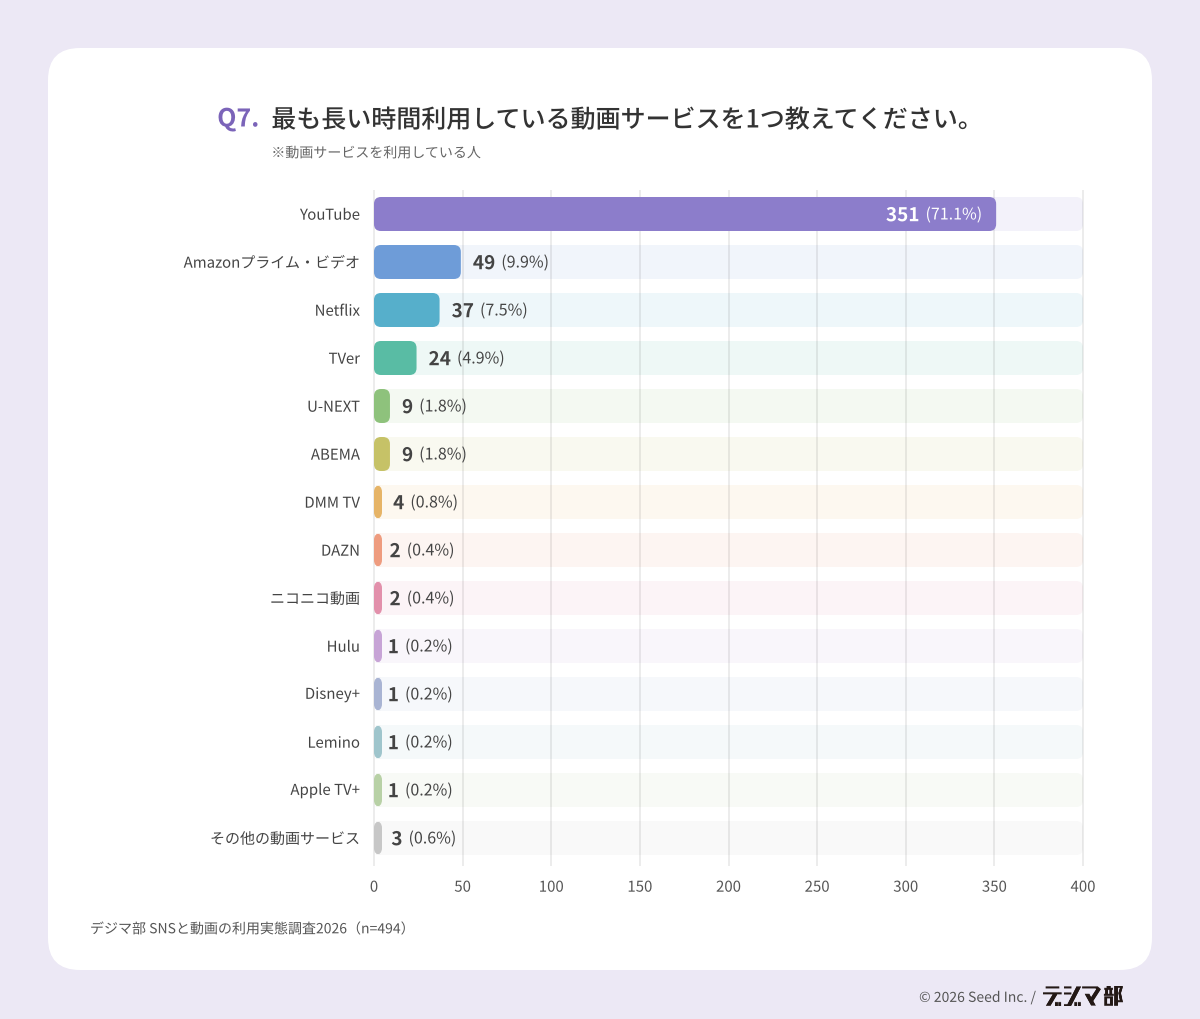
「最も長い時間利用している動画サービス」を尋ねたQ7でも、「YouTube」が71.1%を占めました。有料の動画配信サービスが数多く登場していますが、動画視聴の時間は、依然としてYouTubeに集中していることがわかります。
1日2時間以上は、SNS 24.3%に対し動画31.6%
では、SNSと動画のどちらに、より多くの時間が使われているのでしょうか。
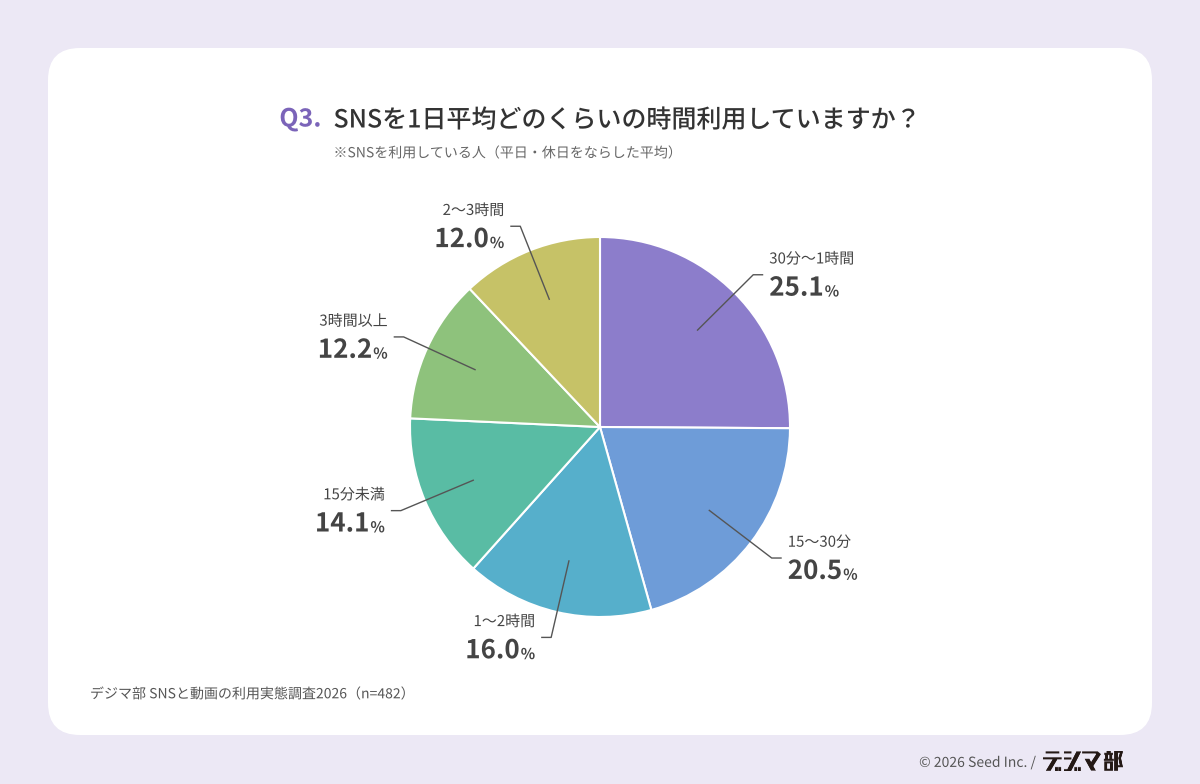
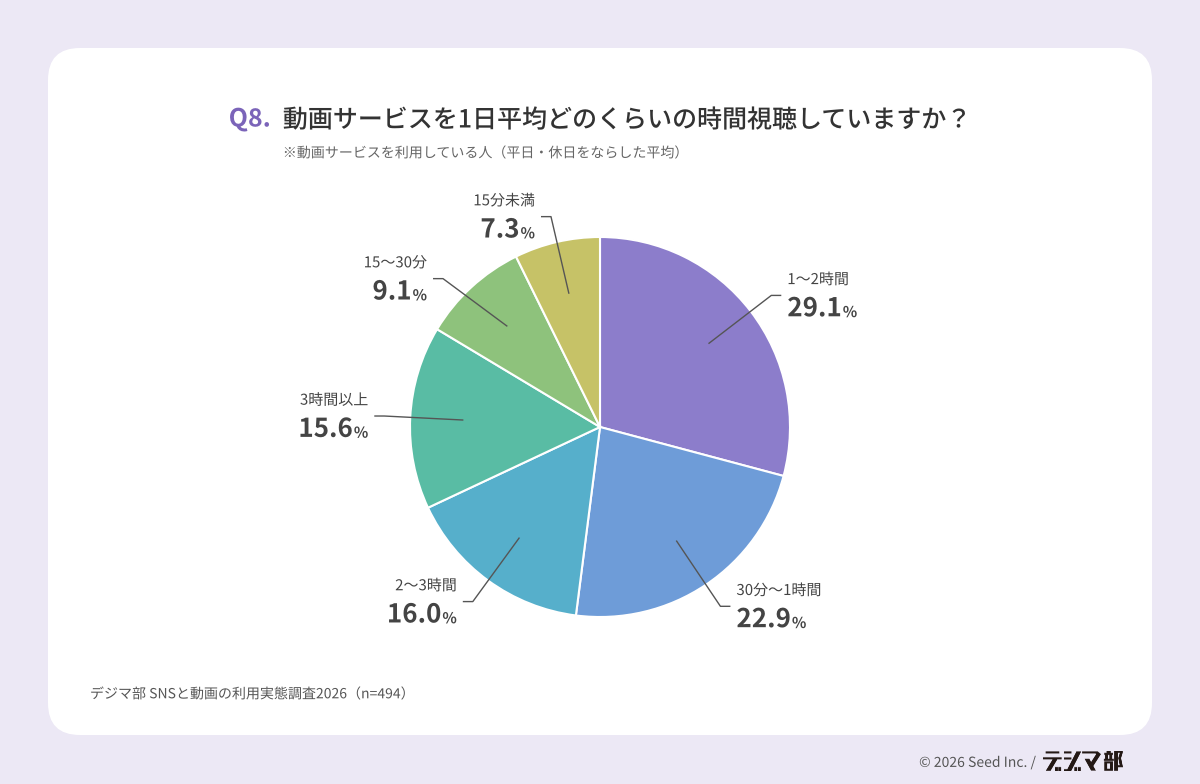
1日の利用時間を尋ねたQ3(SNS)とQ8(動画)を比べると、2時間以上はSNSが24.3%、動画が31.6%。1時間以上ではSNSが40.2%、動画が60.7%と、差はさらに広がります。
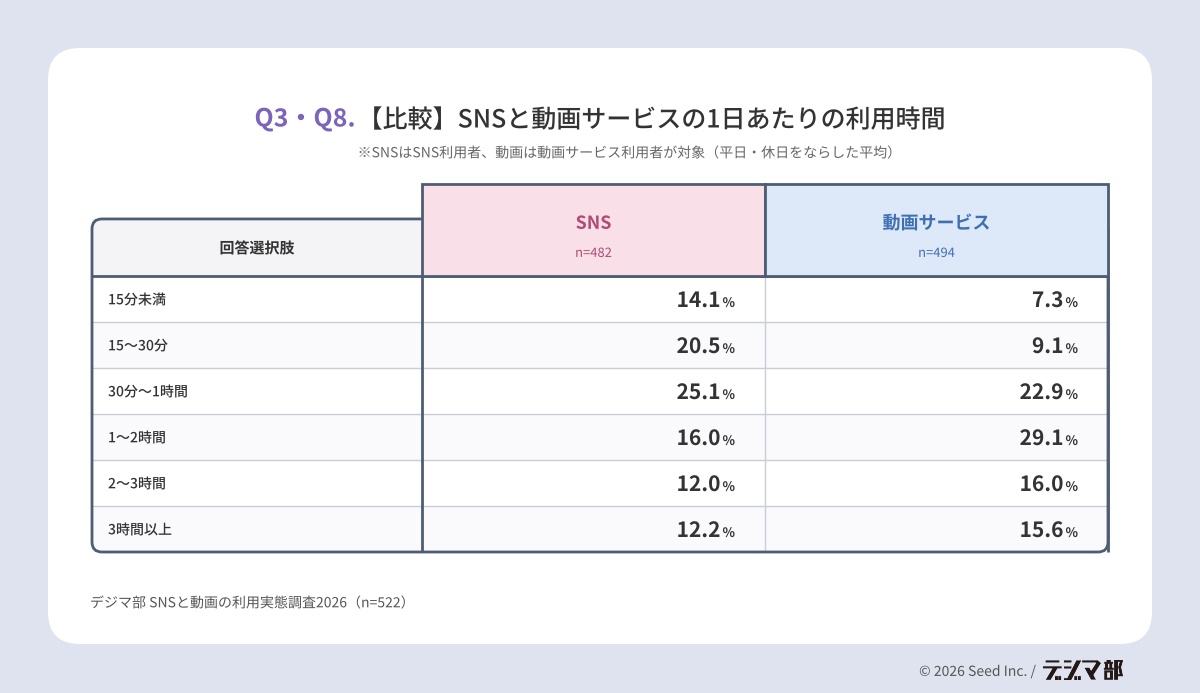
SNSと動画の両方を利用している人に絞って比べても、48.2%が「SNSより動画に長く時間を使っている」と回答しており、その逆の23.9%を大きく上回りました。この傾向は、10〜20代から50代以上まで、どの世代でも変わりません。
SNSはこまめに何度も開かれる一方、まとまった時間を集めているのは動画です。接触の「回数」を取りに行くSNSと、「時間」を取りに行く動画とでは、同じ「SNS・動画施策」としてひとくくりにせず、役割を分けて考える必要があります。
関連記事:YouTube広告の費用はいくら?6種類の料金相場と選び方を解説
3. SNSは「ニュースと推し活」、動画は「ドラマ・アニメ・映画」
では、消費者はSNSと動画で、それぞれ何を見ているのでしょうか。
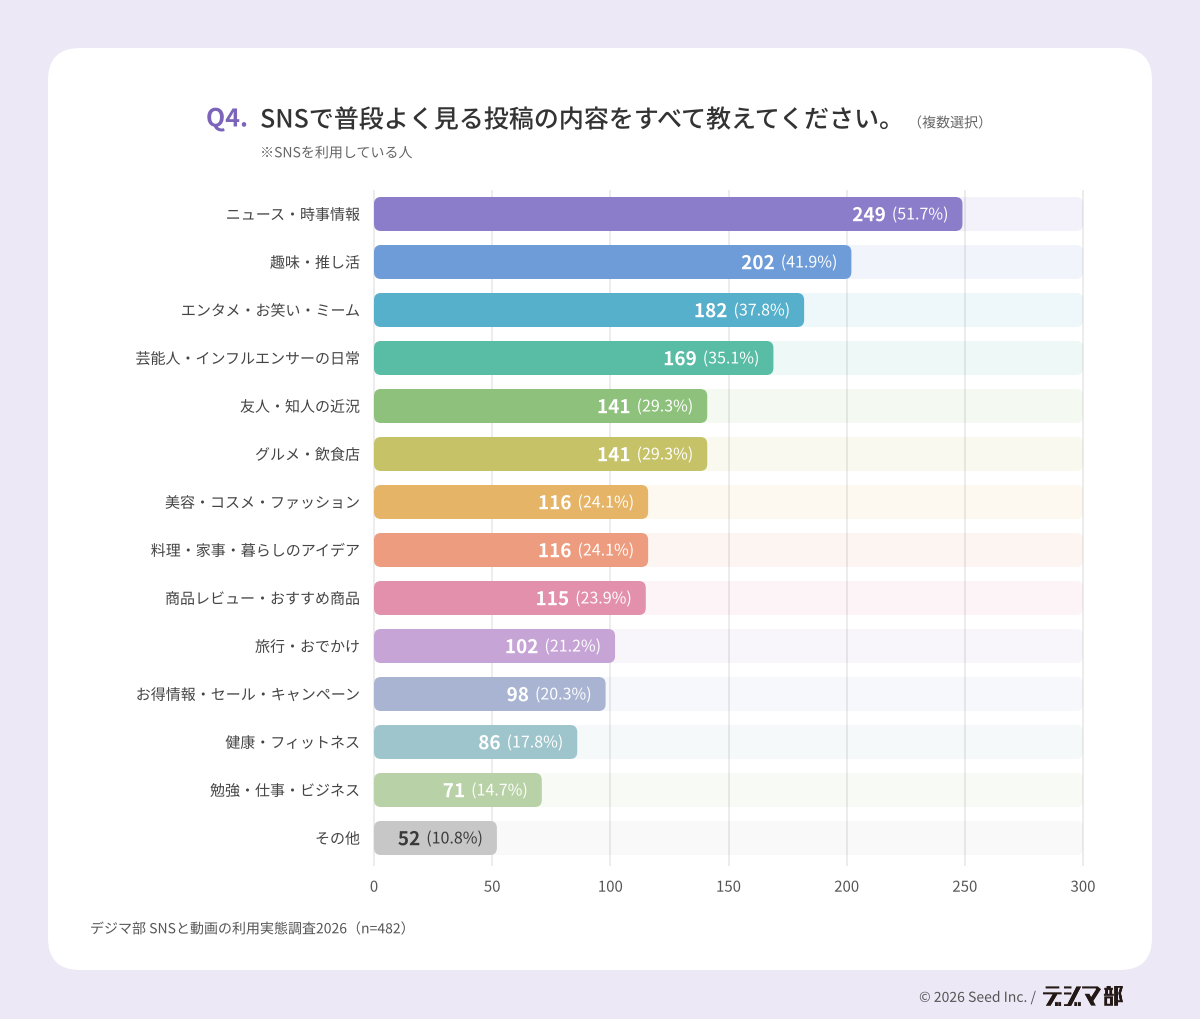
Q4でSNSでよく見る投稿の内容を尋ねたところ、「ニュース・時事情報」(51.7%)が最多で、「趣味・推し活」(41.9%)、「エンタメ・お笑い・ミーム」(37.8%)、「芸能人・インフルエンサーの日常」(35.1%)が続きました。
一方、動画でよく見るジャンルを尋ねたQ12では、「国内ドラマ」(38.9%)、「アニメ」(38.1%)、「映画」(37.9%)がほぼ並び、「バラエティ・お笑い」(27.9%)が続きました。
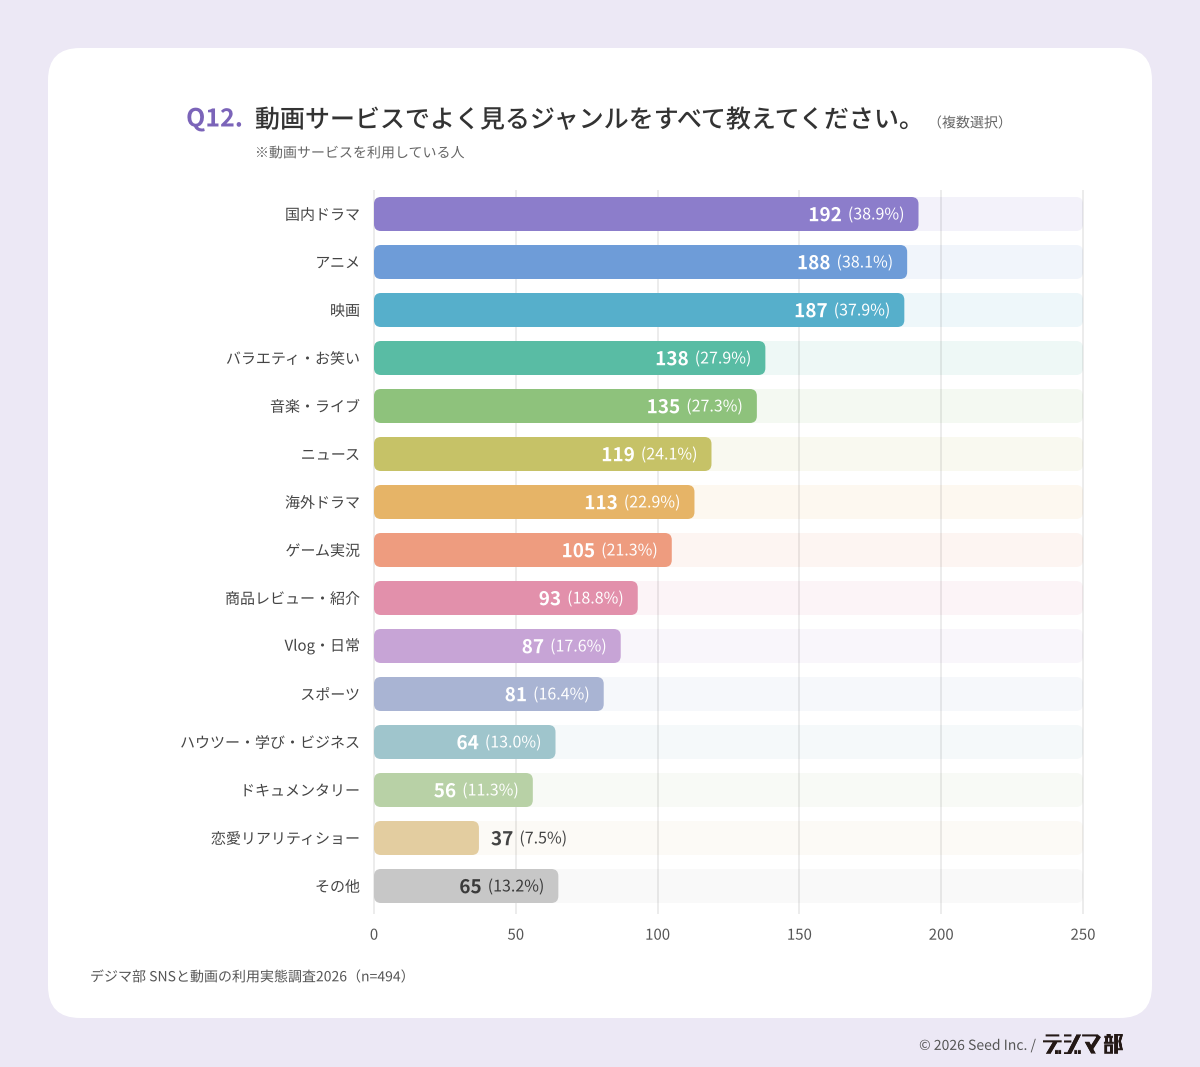
SNSは情報や話題を追いかける場、動画は物語や作品を楽しむ場と、見られ方そのものが異なることがわかります。
そのうえで注目したいのは、SNSでは「商品レビュー・おすすめ商品」が23.9%、「お得情報・セール・キャンペーン」が20.3%、動画でも「商品レビュー・紹介」が18.8%と、購買に直結するコンテンツを日常的に見ている人が一定数いることです。
消費者は、買い物をしようと決めてからSNSや動画を開いているわけではありません。娯楽として眺めている中に商品情報が自然に混ざり込み、そこで興味が生まれる。SNSと動画は、買う気がない状態の消費者に出会える数少ない場所だと言えます。
だからこそ求められているのは、広告らしい広告ではなく、娯楽と同じ温度感で見られる、使用感の伝わるコンテンツです。
4. 動画にお金を払う人は56.1%。課金者は「長く、腰を据えて」見ている
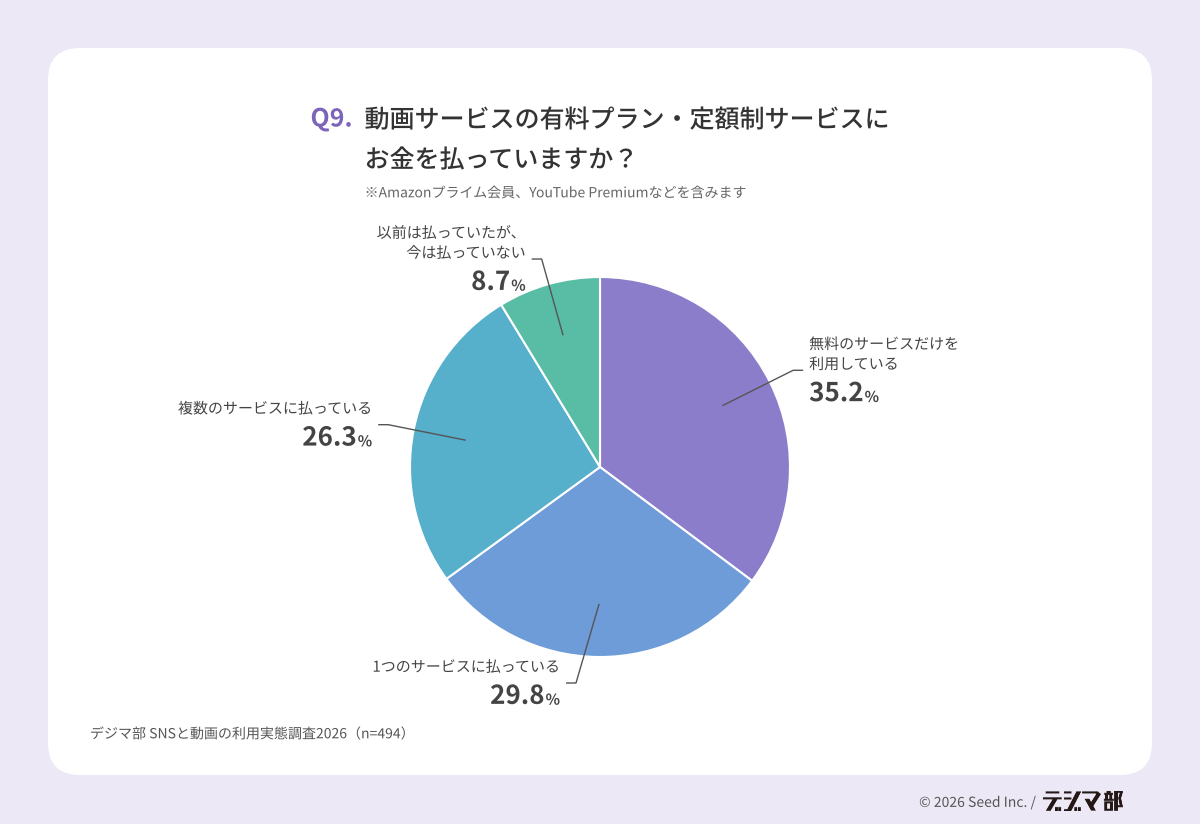
動画サービスの有料プランや定額制サービスにお金を払っているかを尋ねたQ9では、「1つのサービスに払っている」(29.8%)と「複数のサービスに払っている」(26.3%)をあわせて、56.1%が何らかの動画サービスに課金していました。「無料のサービスだけを利用している」は35.2%でした。
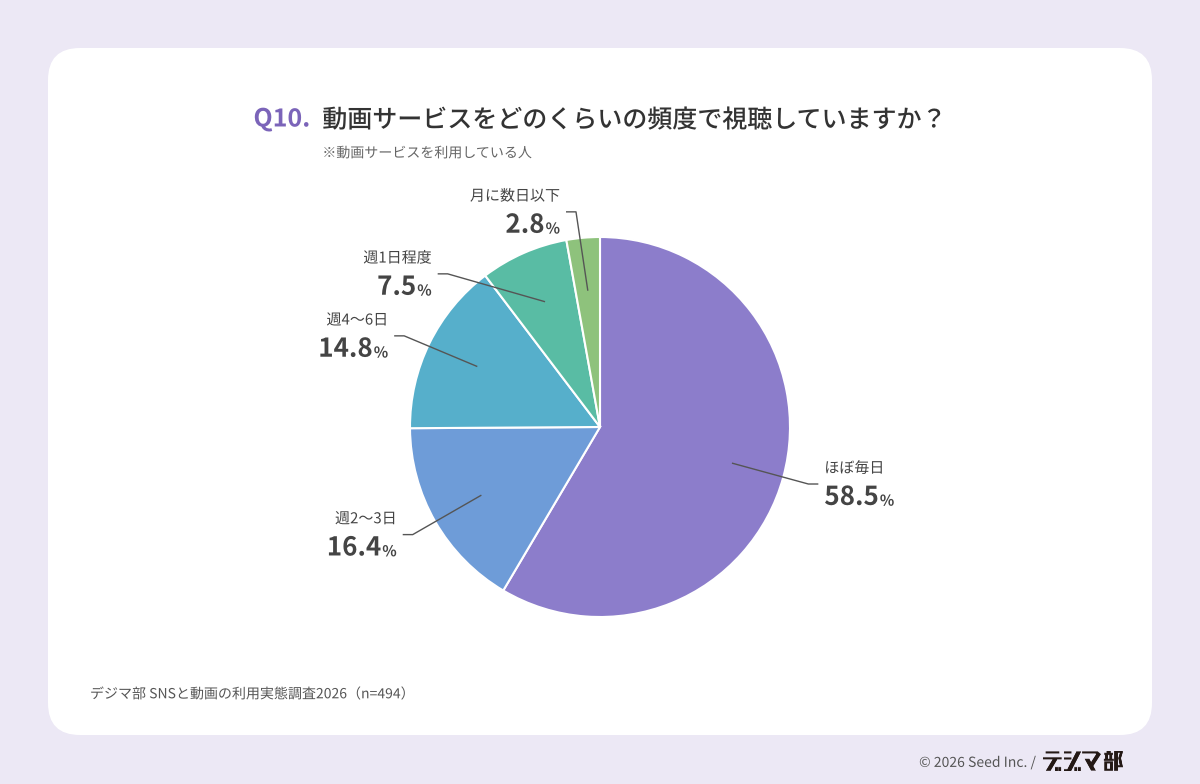
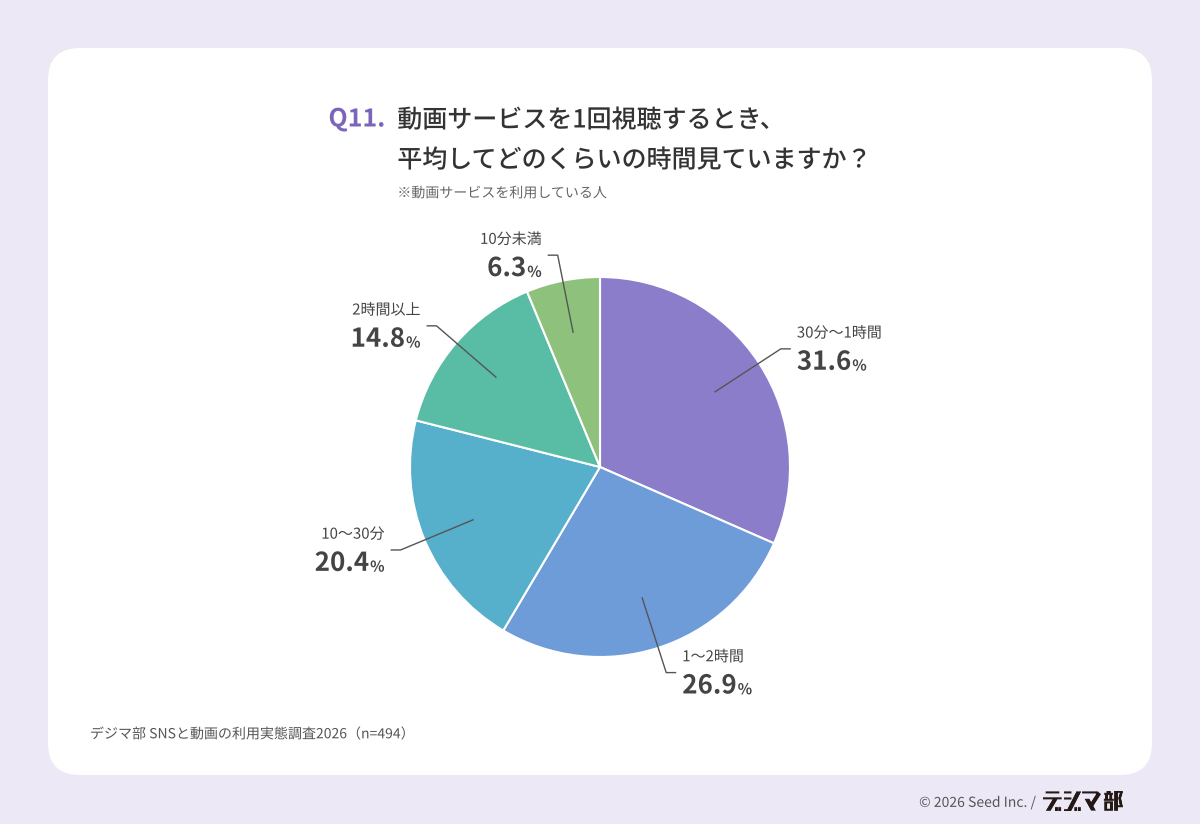
視聴の頻度を尋ねたQ10では58.5%が「ほぼ毎日」と回答し、週4日以上は73.3%に達しました。1回あたりの視聴時間を尋ねたQ11では「30分〜1時間」が31.6%で最多となり、1時間以上見る人は41.7%でした。
課金者の51.3%が、1回に1時間以上視聴
興味深いのは、課金の有無で視聴の仕方が大きく異なることです。
1回あたり1時間以上視聴する人は、課金者では51.3%に上る一方、非課金者では29.5%にとどまりました。
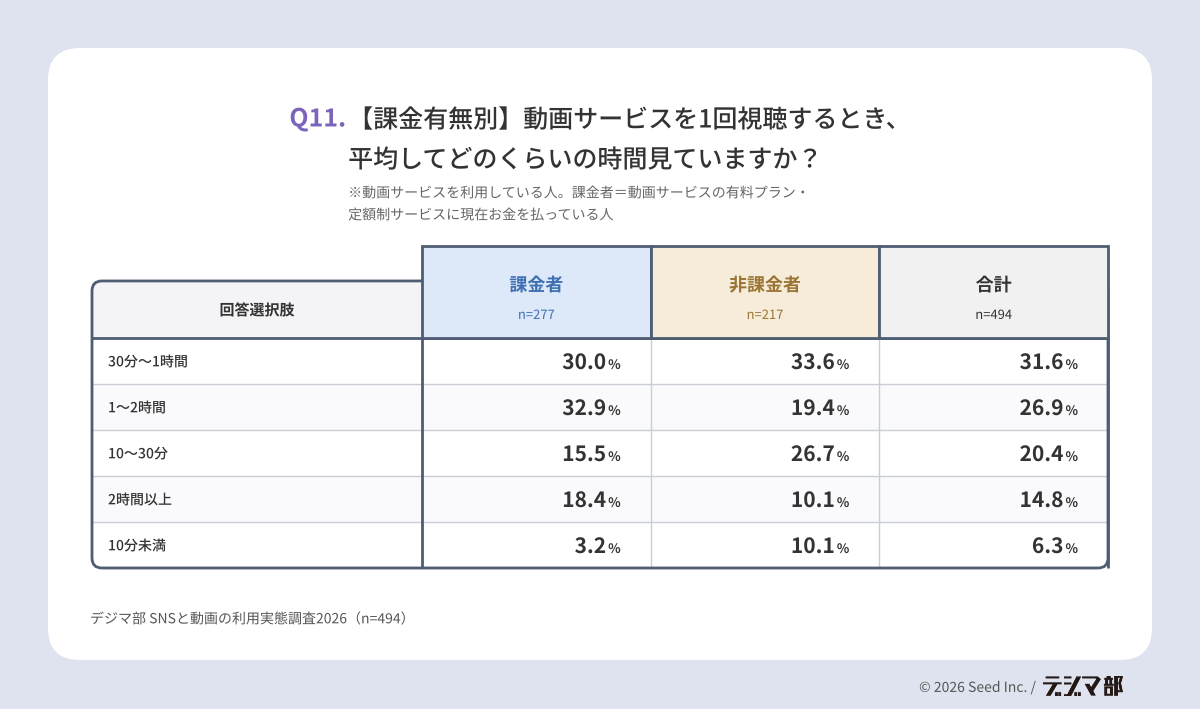
お金を払っている人ほど、まとまった時間を使って、腰を据えて見ている。動画サービスの中でも、課金者は集中度の高い視聴者層だと言えます。この違いは、後ほど見る動画CMへの反応にもはっきりと表れています。
※本記事では、「以前は払っていたが、今は払っていない」と回答した人は非課金者に含めています。
5. SNSでも動画でも、約半数が「きっかけ購入」を経験
ここからは、SNSと動画が実際の購買にどう結びついているのかを見ていきます。
過去1年間に、SNSの投稿をきっかけに商品・サービスを購入・申し込みしたことがあるかを尋ねたQ16では、購入経験がある人は44.4%でした。
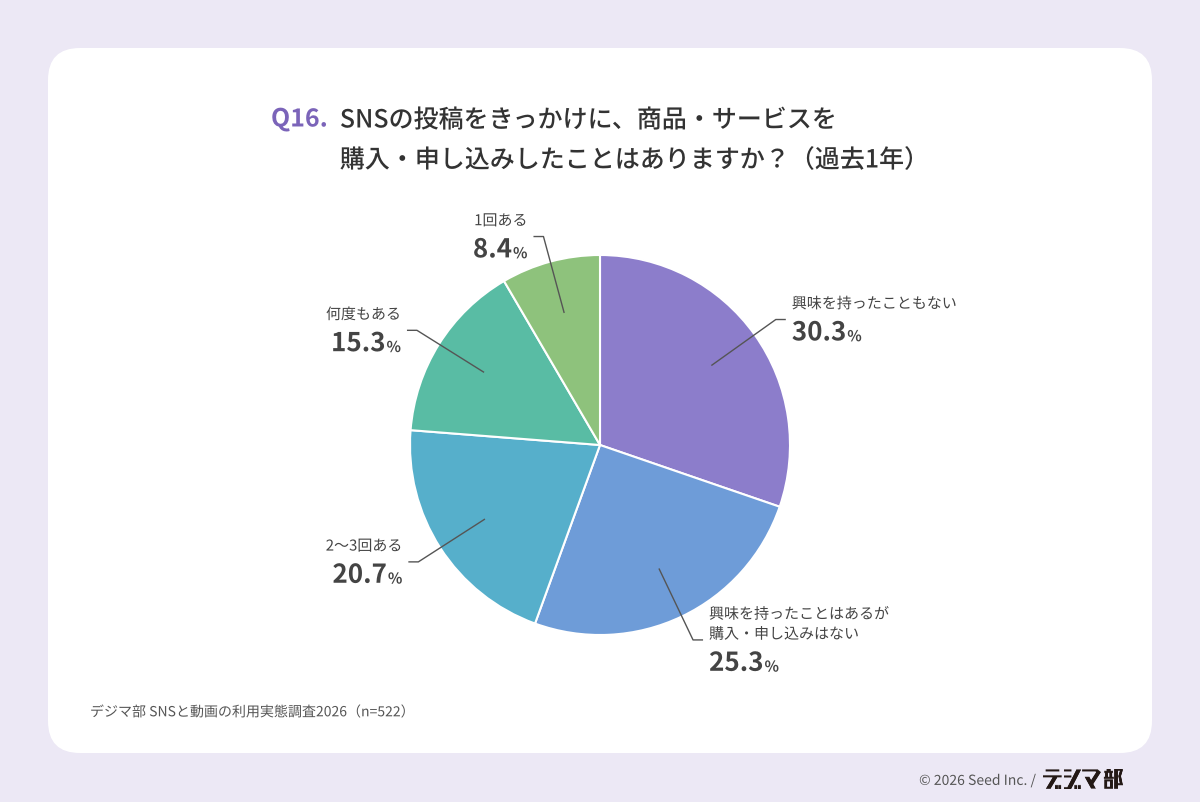
同じく、動画をきっかけにした購入経験を尋ねたQ21でも、購入経験がある人は45.0%と、SNSとほぼ同じ水準でした。「何度もある」に限ると、SNSが15.3%、動画が19.5%と、動画の方がやや多くなっています。
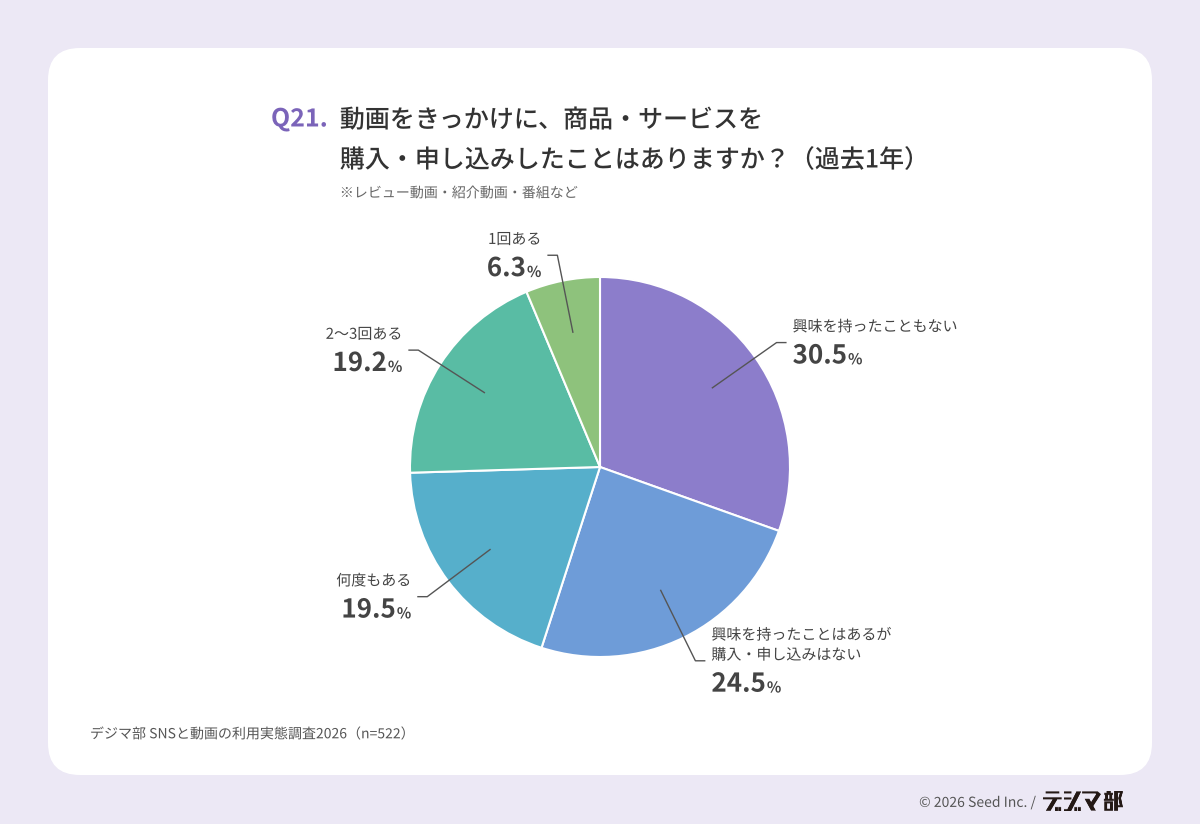
「興味は持ったが購入はしていない」まで含めると、SNSでも動画でも約7割が商品に関心を持った経験があります。SNSと動画が関心を生み出す力は、すでに多くの消費者に及んでいると言えるでしょう。
50代以上でも、3割以上がSNS・動画きっかけで購入
年代別に見ると、SNSきっかけの購入経験は10〜20代で57.7%、30〜40代で53.7%、50代以上で31.7%でした。動画きっかけでも、10〜20代55.7%、30〜40代54.8%、50代以上32.9%と、同じ傾向です。
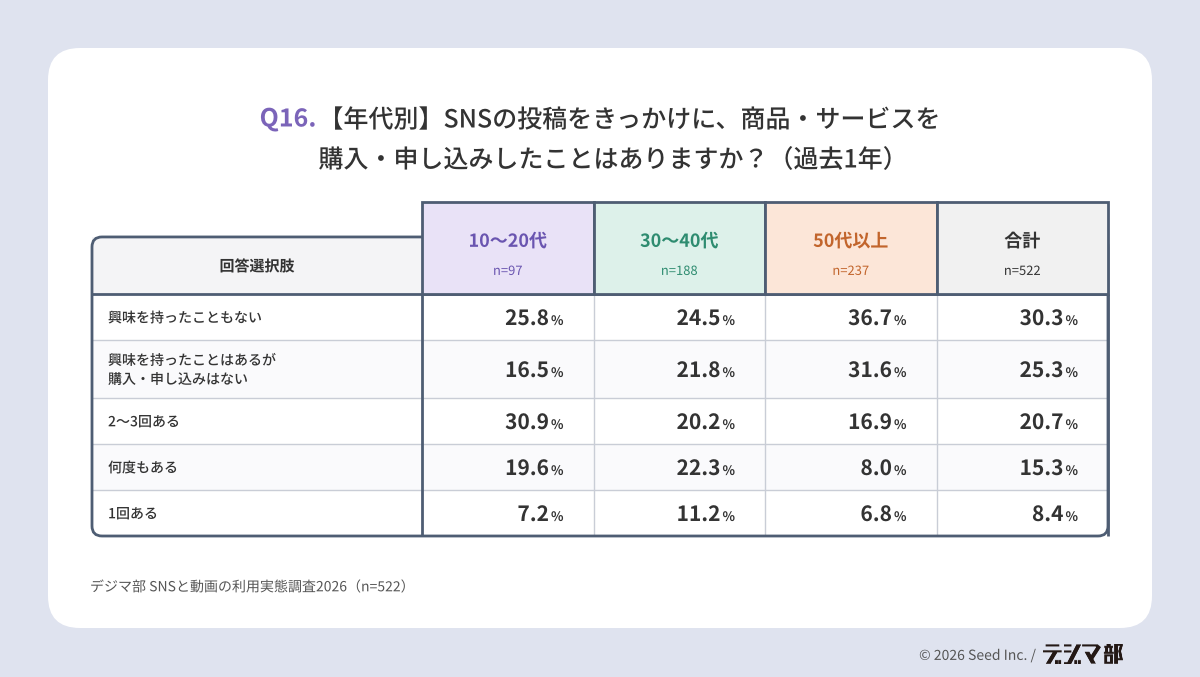
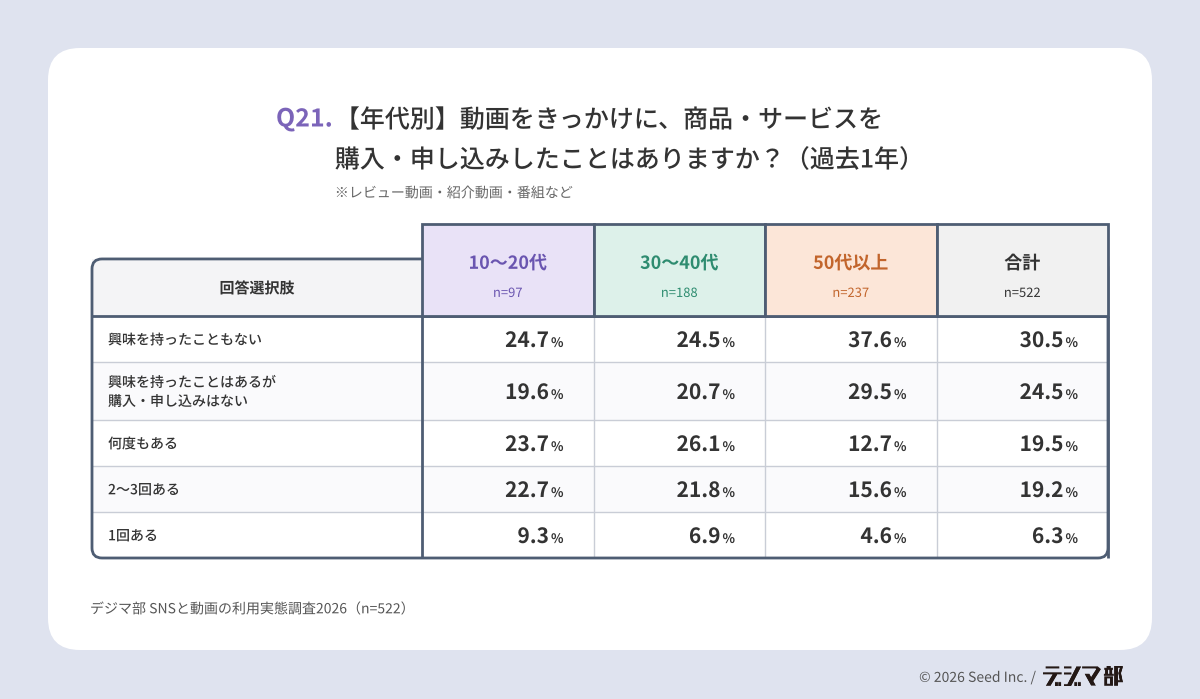
若年層ほど多いのは確かですが、50代以上でも3人に1人がSNSや動画をきっかけに購入していることは見逃せません。SNS・動画起点の購買は、若年層だけのものではなくなりつつあります。
きっかけはX・TikTok、動画ではYouTubeが75.3%
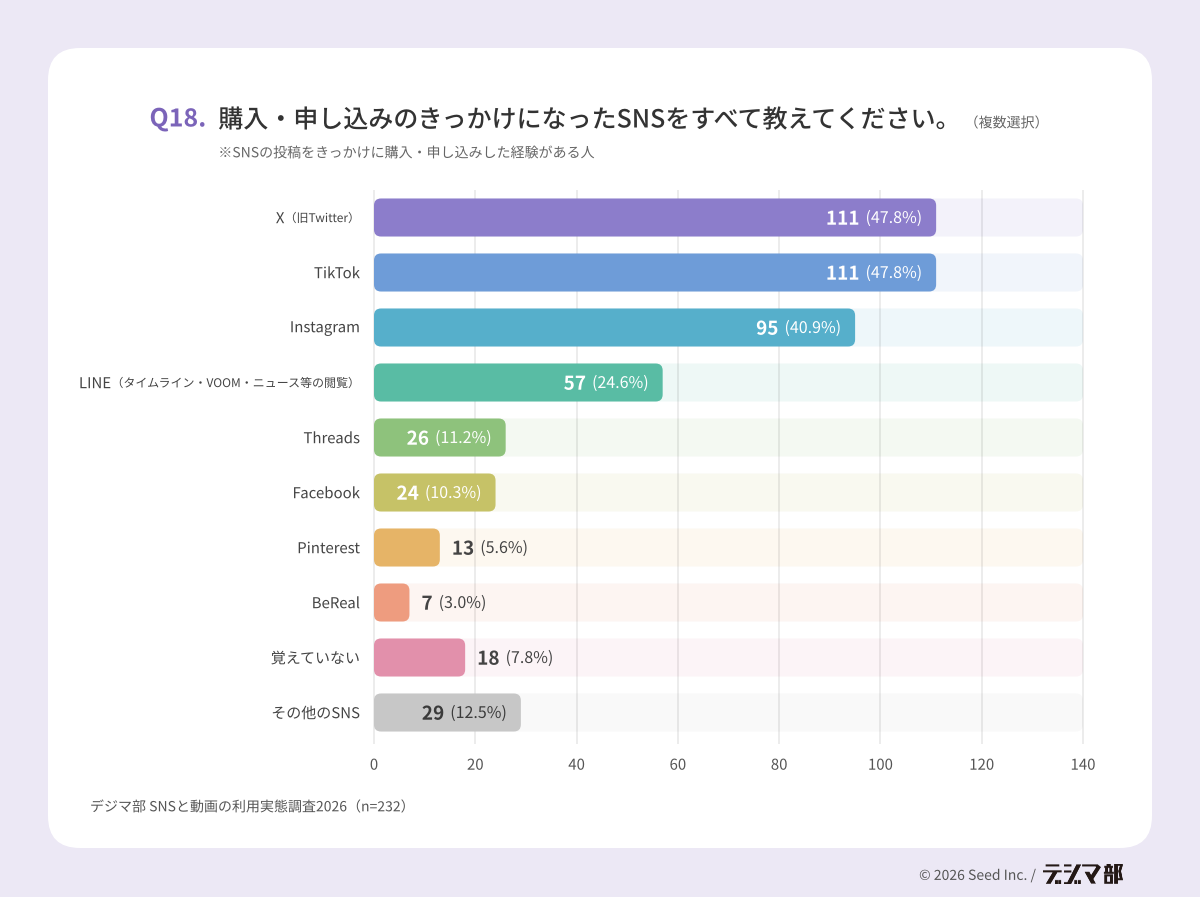
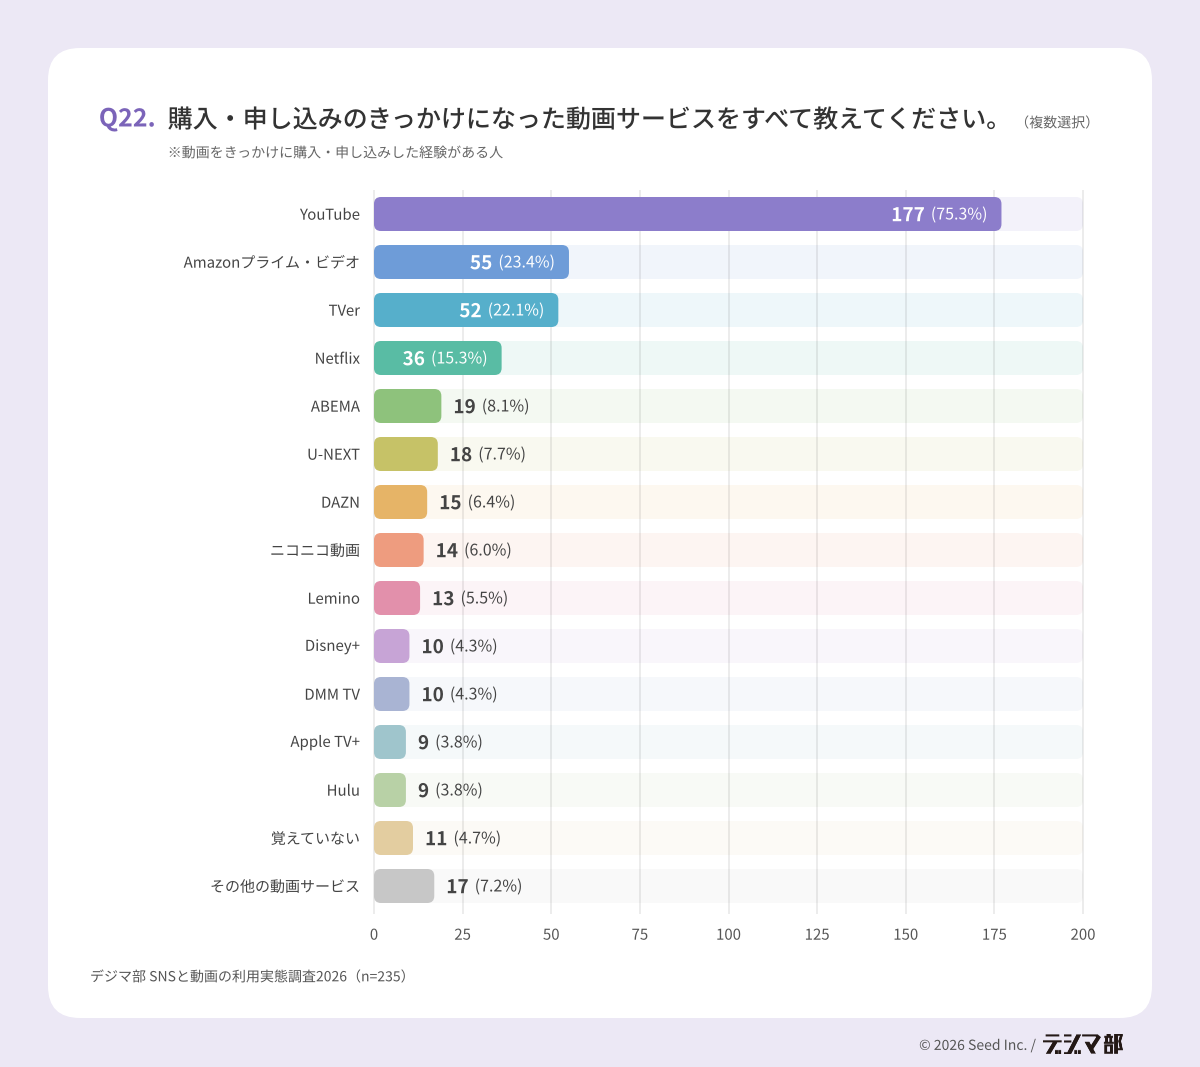
購入のきっかけになったSNSを尋ねたQ18では、「X」と「TikTok」がともに47.8%で並び、「Instagram」(40.9%)が続きました。動画サービスを尋ねたQ22では、「YouTube」が75.3%と圧倒的でした。
買われているのは食品・日用品・化粧品。動画は家電にも強い
SNSきっかけで購入したジャンルを尋ねたQ17では、「食品・飲料」(45.7%)、「日用品・生活雑貨」(43.1%)、「化粧品・スキンケア」(35.8%)が上位に並びました。
動画きっかけ(Q23)でも上位の顔ぶれは同じですが、「家電・デジタル製品」はSNSの22.0%に対して動画では32.3%と、10ポイント以上高くなっています。
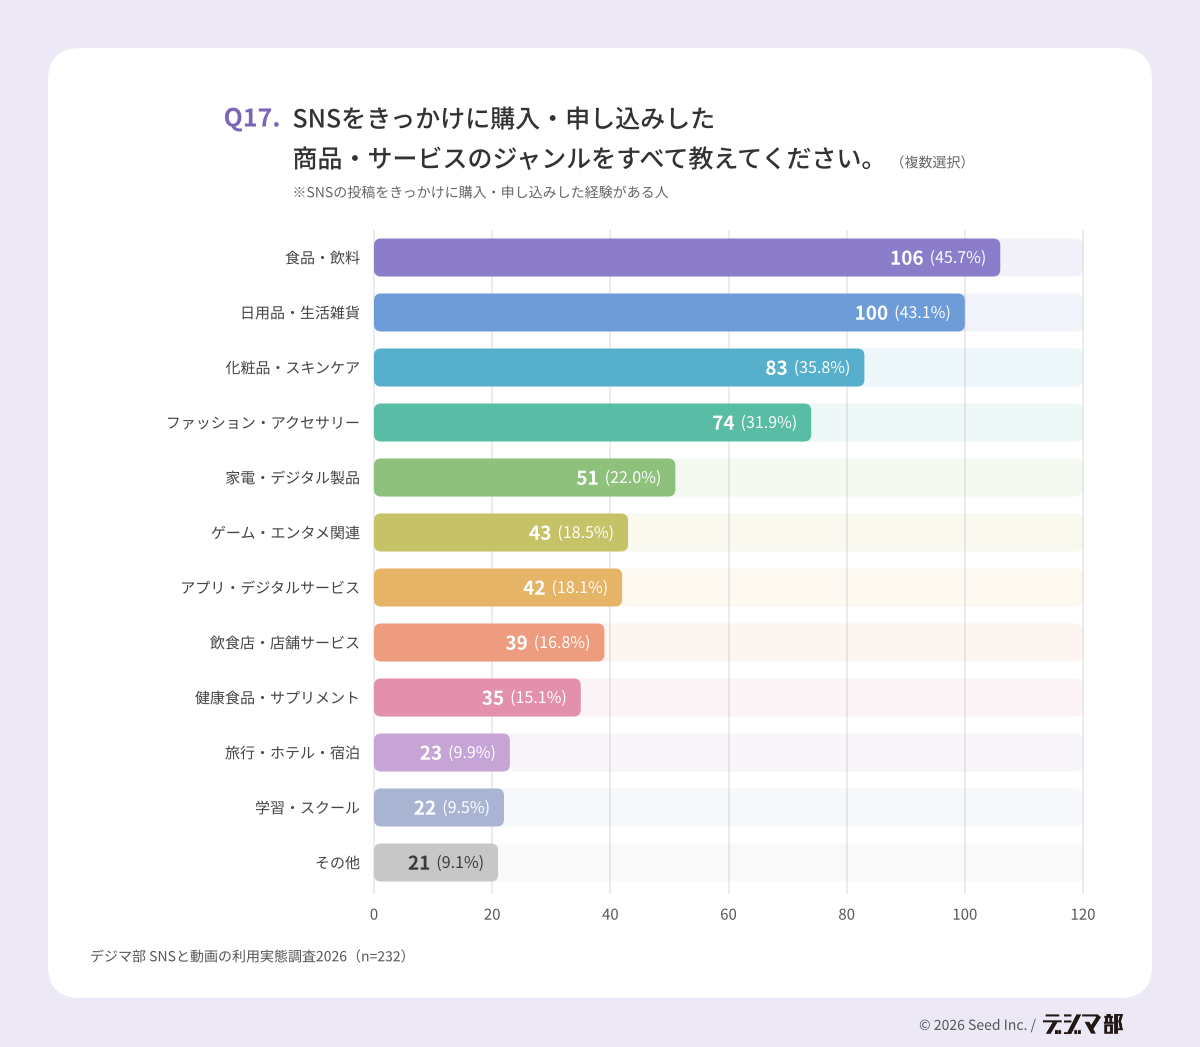
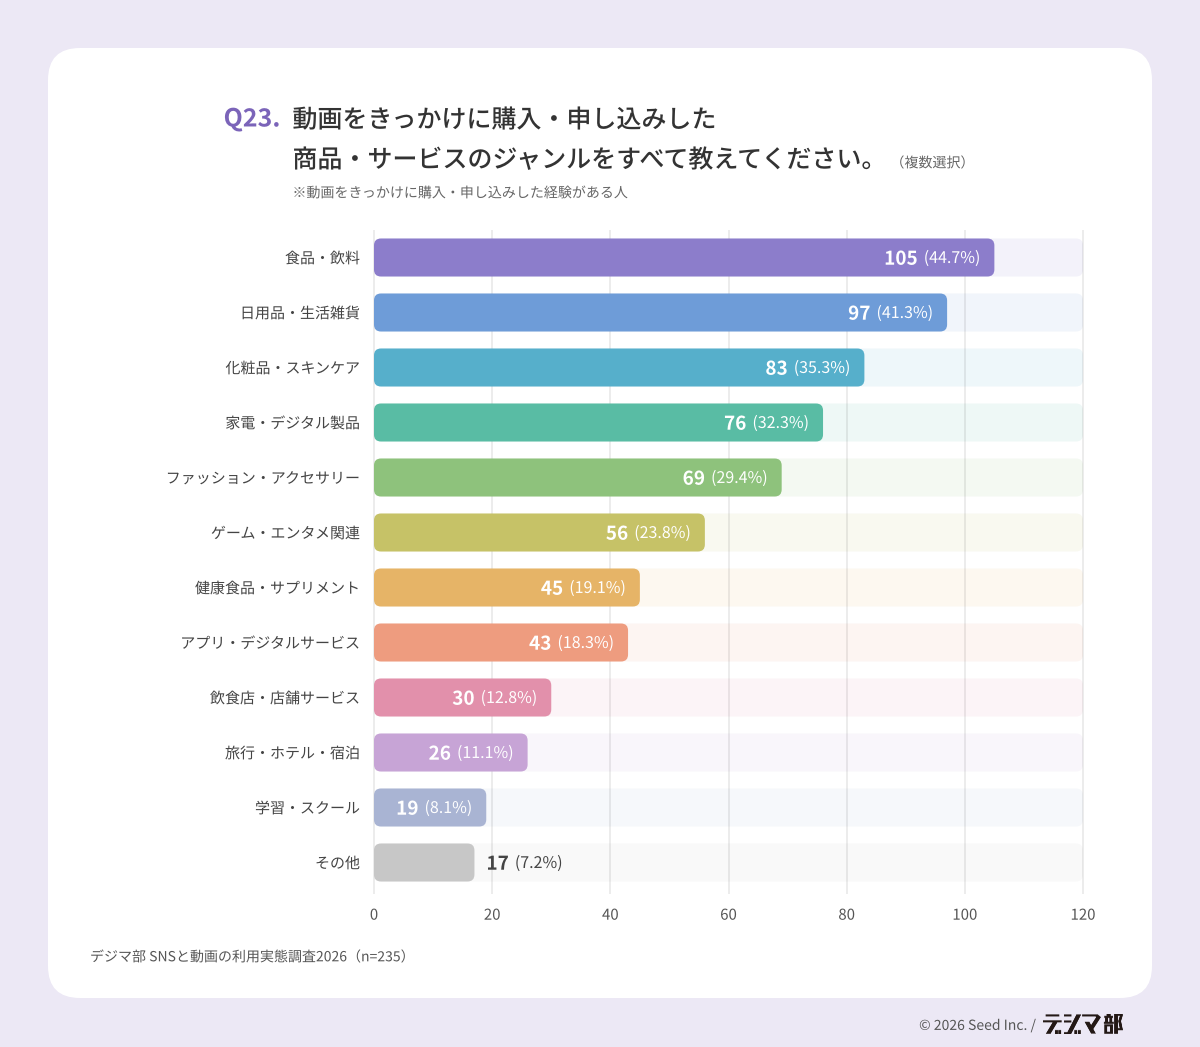
日常的に買う商品はSNSでも動画でも動きやすい一方、機能や使い方を確かめたい家電・デジタル製品は、時間をかけて説明できる動画との相性が良いことがうかがえます。
関連記事:SNSアフィリエイトとは?広告主向けに始め方・メリット・成功のポイントを解説
6. 「そのまま買う」は3.9%。検索・Amazon・生成AIで確かめてから買う
今回の調査で、最も注目すべき結果の一つがQ19とQ24です。
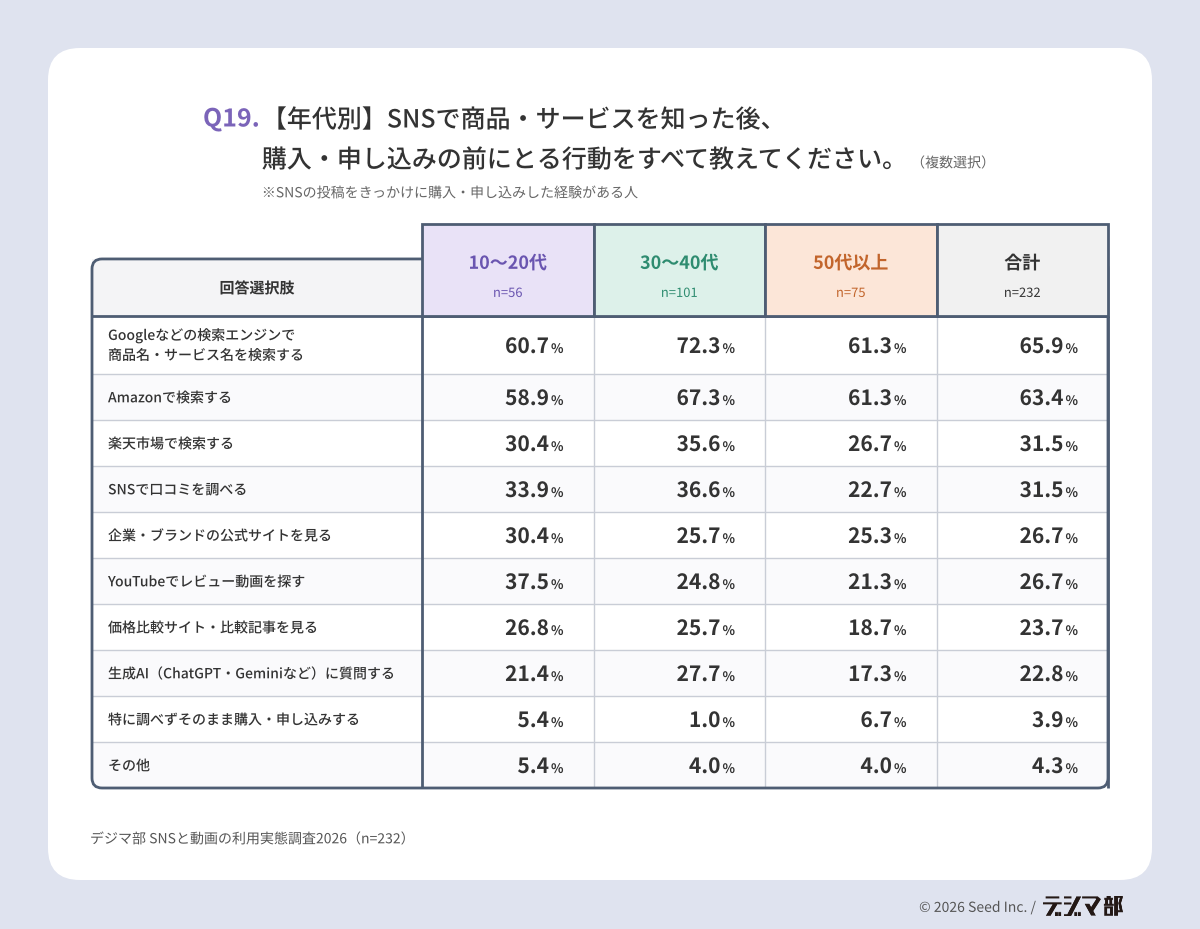
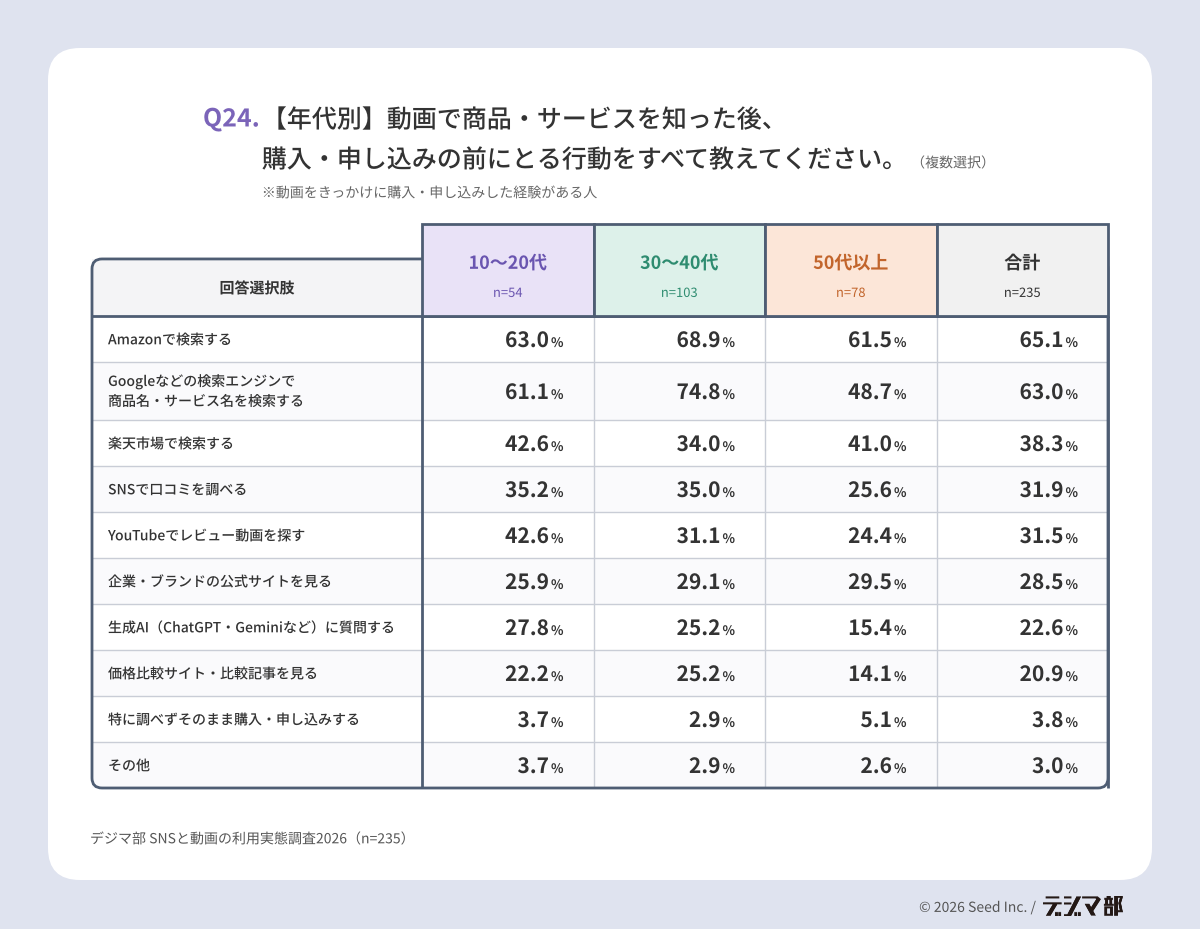
SNSや動画で商品を知った後、購入前にどのような行動をとるかを尋ねたところ、「特に調べずそのまま購入・申し込みする」と答えた人は、SNS起点で3.9%、動画起点で3.8%にとどまりました。
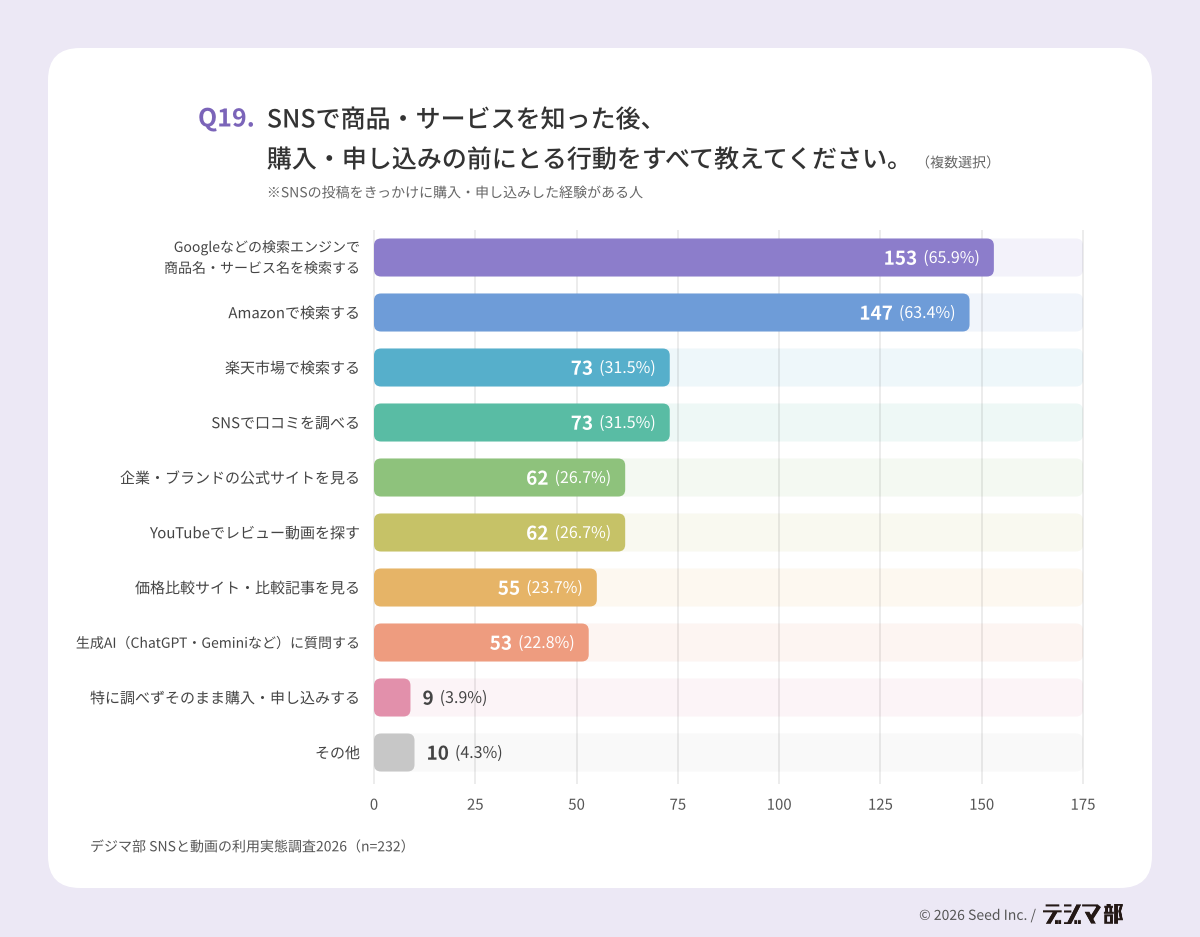
SNS起点で最も多かったのは「Googleなどの検索エンジンで商品名・サービス名を検索する」(65.9%)で、「Amazonで検索する」(63.4%)が続きました。動画起点でも「Amazonで検索する」(65.1%)と「検索エンジンで検索する」(63.0%)が並んでいます。
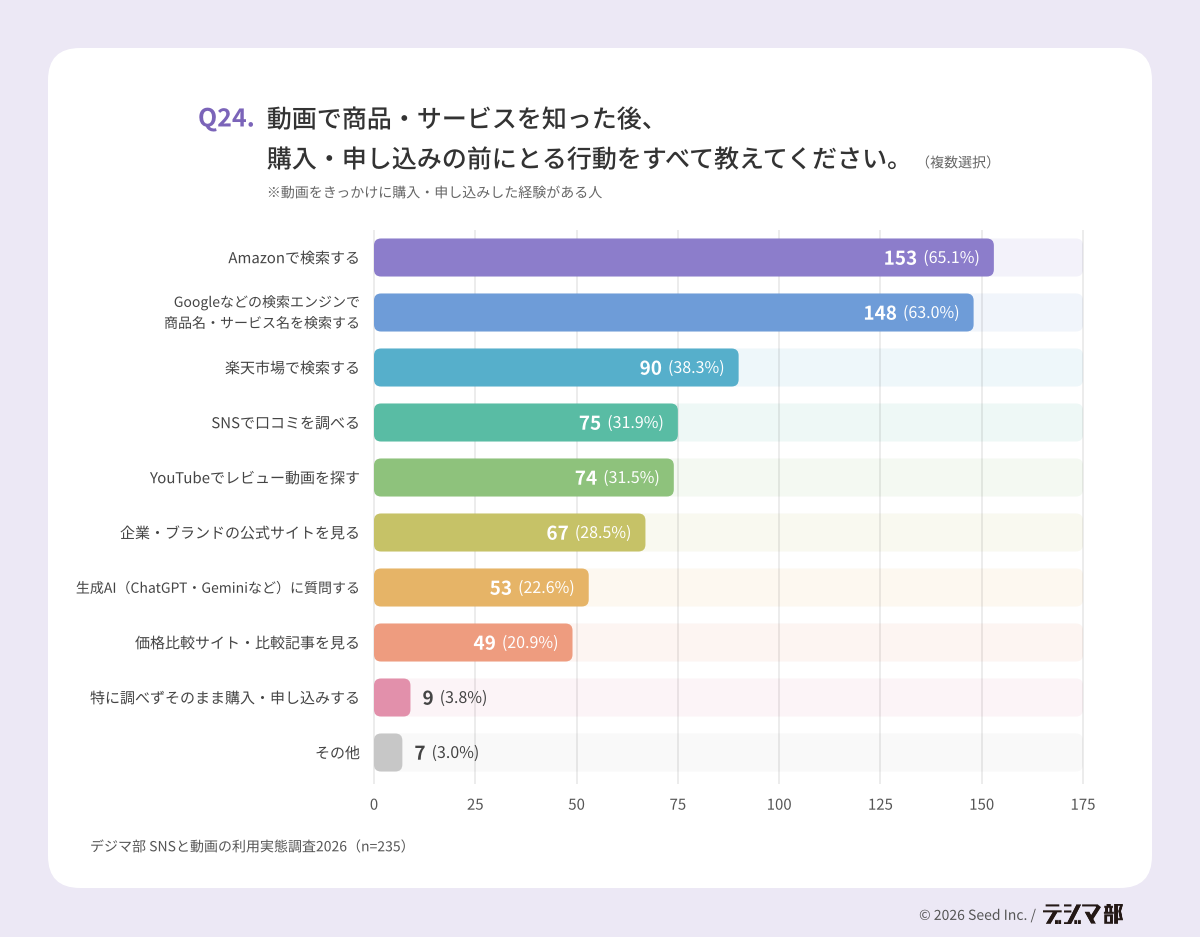
しかも、確認の手段は1つではありません。購入前にとる行動の数は平均で約3つに上り、SNS起点の72.0%、動画起点の76.2%が2つ以上の方法で確かめていました。消費者はSNSや動画で生まれた「欲しい」という気持ちを、そのまま購買に結びつけてはいません。一度立ち止まり、複数の場所で確かめてから買っているのです。
購買直前の「確認役」に、生成AIが加わり始めた
そして見逃せないのが、「生成AI(ChatGPT・Geminiなど)に質問する」と答えた人が、SNS起点で22.8%、動画起点で22.6%と、いずれも2割を超えたことです。
年代別に見ると、SNS起点では30〜40代が27.7%、動画起点では10〜20代が27.8%と最も高くなりました。
デジマ部が2025年に実施した「AI検索動向調査」では、生成AI利用者の38.2%が検索エンジンの利用回数を減らし、48.8%がAIの回答を見てWebサイトを開かずに済ませることがあると回答しました。今回の結果は、この変化が情報収集だけでなく、購買直前の「確認行動」にまで及び始めていることを示しています。
ここで、マーケティング担当者が受け取るべき示唆は明快です。SNSや動画で興味を持たせることができても、その後に消費者が確かめに行く場所で、十分な情報や納得できる評価に出会えなければ、関心は購買に変わりません。SNS・動画施策の成否は、SNSや動画の外側にある「確認の場」で決まっているのです。
検索結果に何が表示されるか。Amazonの商品ページやレビューは十分か。そして、生成AIに自社商品を尋ねたとき、正しく、好意的に紹介されるか。これからのSNS・動画施策は、出会いの場だけでなく、確認の場までを一体で設計することが前提になります。
関連記事:【AI検索動向調査】生成AIで「ぐぐる」頻度は減った?4割が回答した変化
7. SNSで知って、買うのはAmazon。SNS内で完結する購入は2%未満
では、確かめた後、消費者は最終的にどこで購入しているのでしょうか。
SNSで知った商品の最終的な購入先を1つだけ選んでもらったQ20では、「Amazon」が48.3%で最多となり、「楽天市場」(17.2%)、「Yahoo!ショッピング」(13.4%)が続きました。
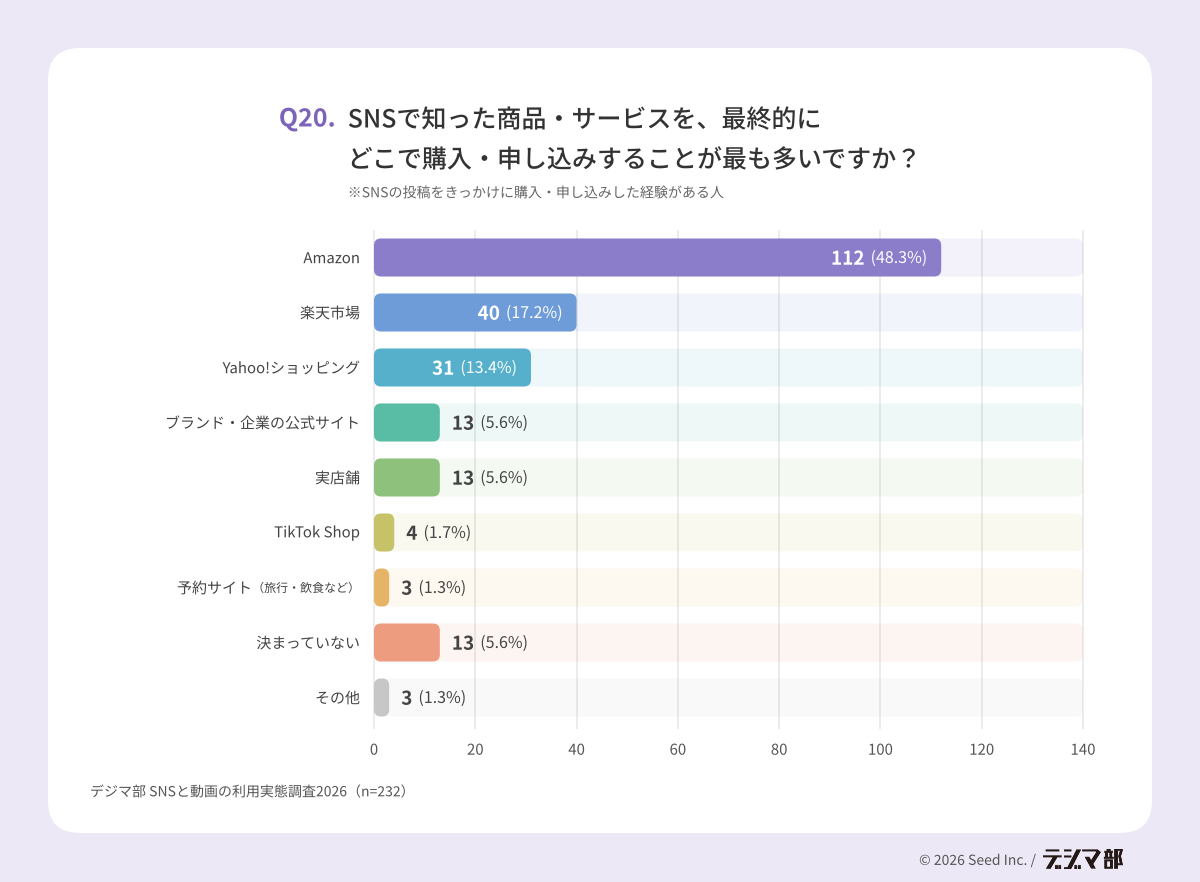
動画で知った商品の購入先を尋ねたQ25でも、「Amazon」が51.5%と半数を超えました。SNS起点・動画起点のいずれでも、ECモール3つで約8割を占めています。
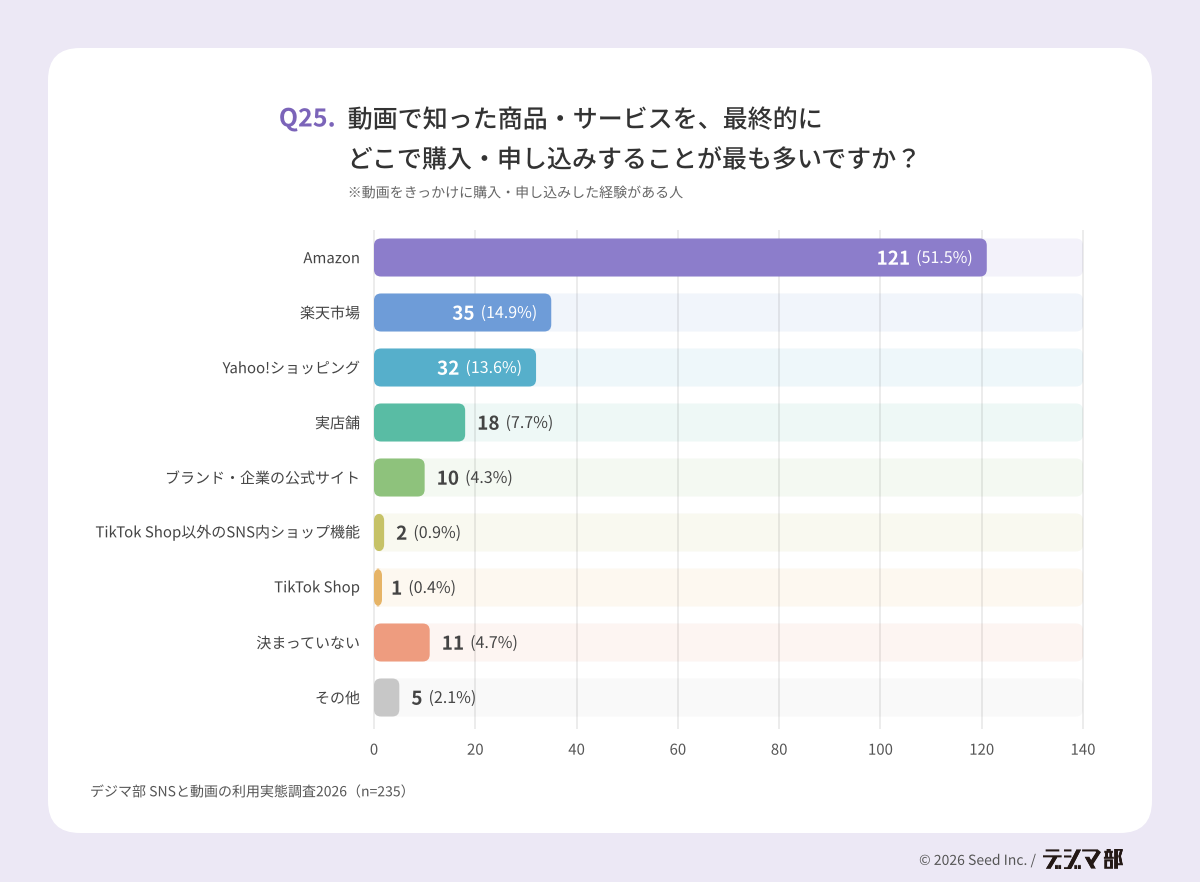
一方で、TikTok ShopやSNS内のショップ機能で購入を完結させる人は、SNS起点で1.7%、動画起点で1.3%にとどまりました。SNSと動画は「出会う場所」、ECモールは「買う場所」という役割分担が、はっきりと読み取れます。
これは、SNS・動画施策の成果が、SNSや動画の管理画面には表れにくいことを意味します。興味を持った人の多くは、検索やECモールに移動してから購入しているからです。SNS・動画施策の投資対効果は、指名検索数やECモール内の検索・売上まで含めて見なければ、正しく評価できない時代になっています。
関連記事:ECサイトの集客方法15選!無料・有料施策から目標設定まで解説
8. TikTok Shop、4人に1人が購入経験。それでも「いつもの買い場」にはなっていない
TikTokアプリ内で商品を購入できる「TikTok Shop」は、新しい購買チャネルとして注目を集めています。Q26でその利用状況を尋ねたところ、「複数回ある」(16.1%)と「1回ある」(9.6%)をあわせて、25.7%がすでに購入経験を持っていました。「TikTok Shopを知らない」は28.2%で、認知は7割を超えています。
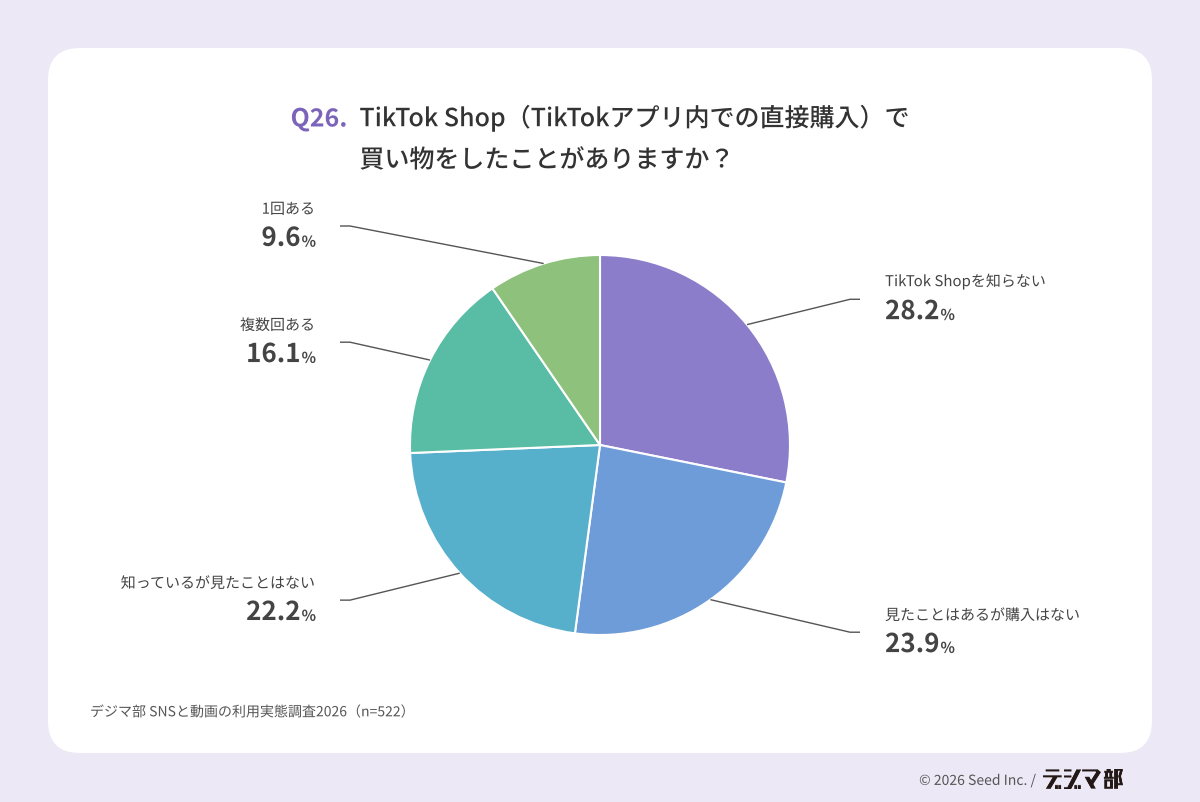
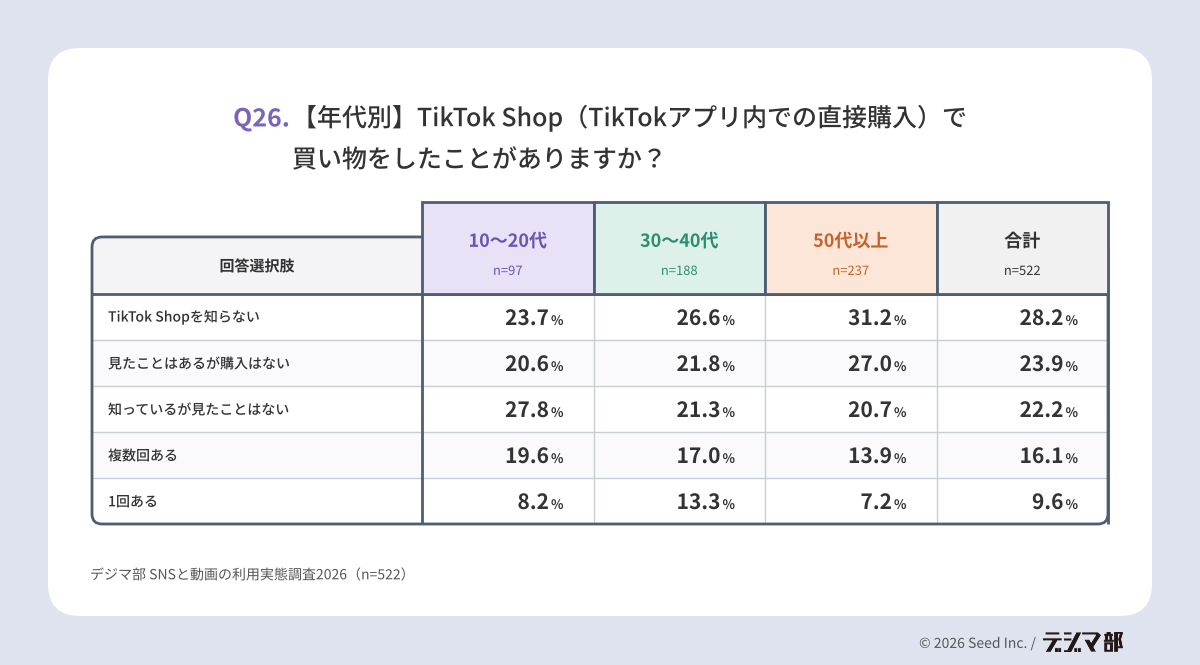
年代別に見ると、購入経験は10〜20代で27.8%、30〜40代で30.3%、50代以上で21.1%と、世代による差は比較的小さいことがわかりました。
一度は買っても、「最もよく買う場所」にはならない
ただし、7章で見たとおり、SNSで知った商品を「最も多く買う場所」としてTikTok Shopを挙げた人は1.7%にすぎません。4人に1人が利用経験を持つ一方で、普段の買い物の場はAmazonなどのECモールのままというのが現状です。
TikTok Shopは、一度試してもらうための「入口」としては機能し始めています。一方で、継続的な購入につなげるには、ECモールや公式サイトへの導線も並行して整えておくことが現実的でしょう。新しいチャネルに飛びつくか否かではなく、自社の顧客がどこで買い続けているかで判断することが重要です。
9. 動画CMは嫌われ者ではない。55.1%がCMをきっかけに行動している
YouTubeやTVerなどで、動画を見ている途中・前後に流れるCMは、消費者にどう受け止められているのでしょうか。
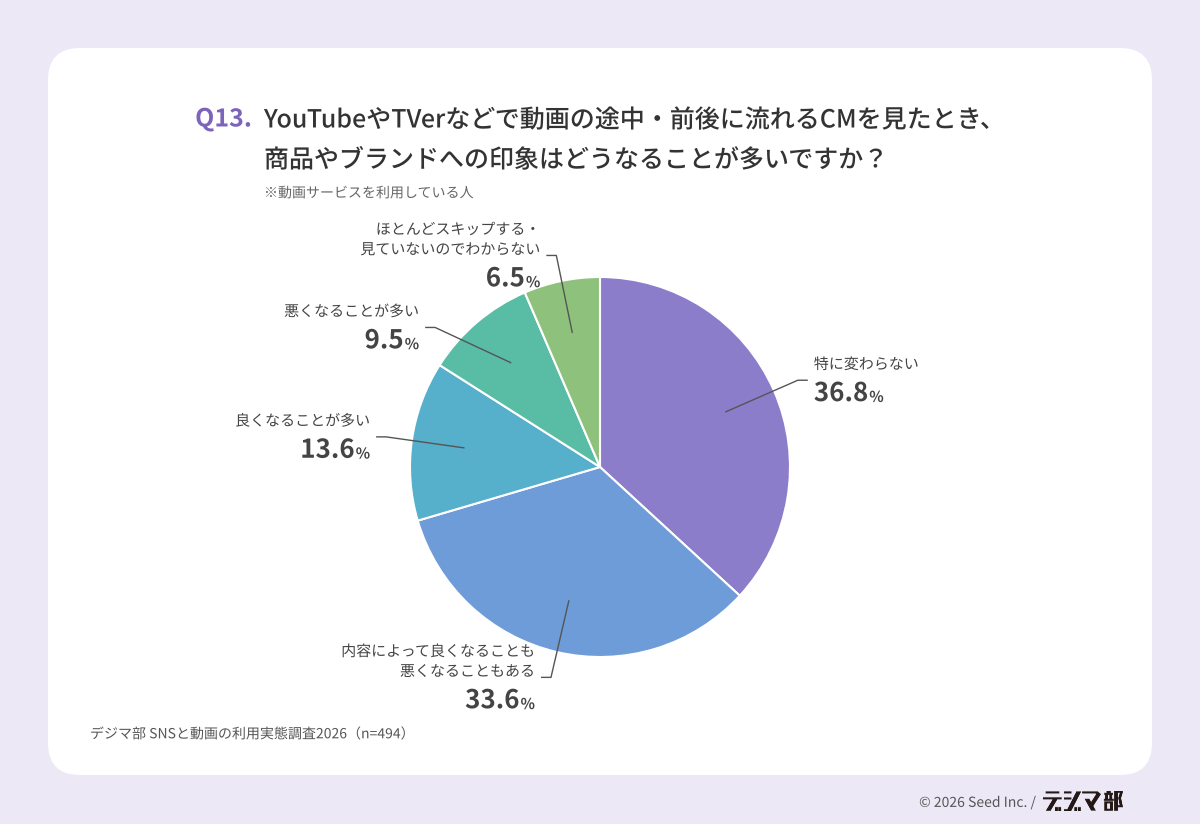
Q13でCMを見たときの印象を尋ねたところ、「特に変わらない」(36.8%)、「内容によって良くなることも悪くなることもある」(33.6%)が多く、「良くなることが多い」は13.6%、「悪くなることが多い」は9.5%でした。
CMの後、34.0%が検索、28.9%がAmazon・楽天で商品を探した
さらに、CMをきっかけにとったことがある行動を尋ねたQ14では、「商品名・サービス名を検索した」(34.0%)、「Amazon・楽天などで商品を探した」(28.9%)、「SNSで評判を調べた」(19.2%)が上位となりました。「商品を購入した」は11.9%、「ホテル・飲食店などを予約した」も5.7%います。
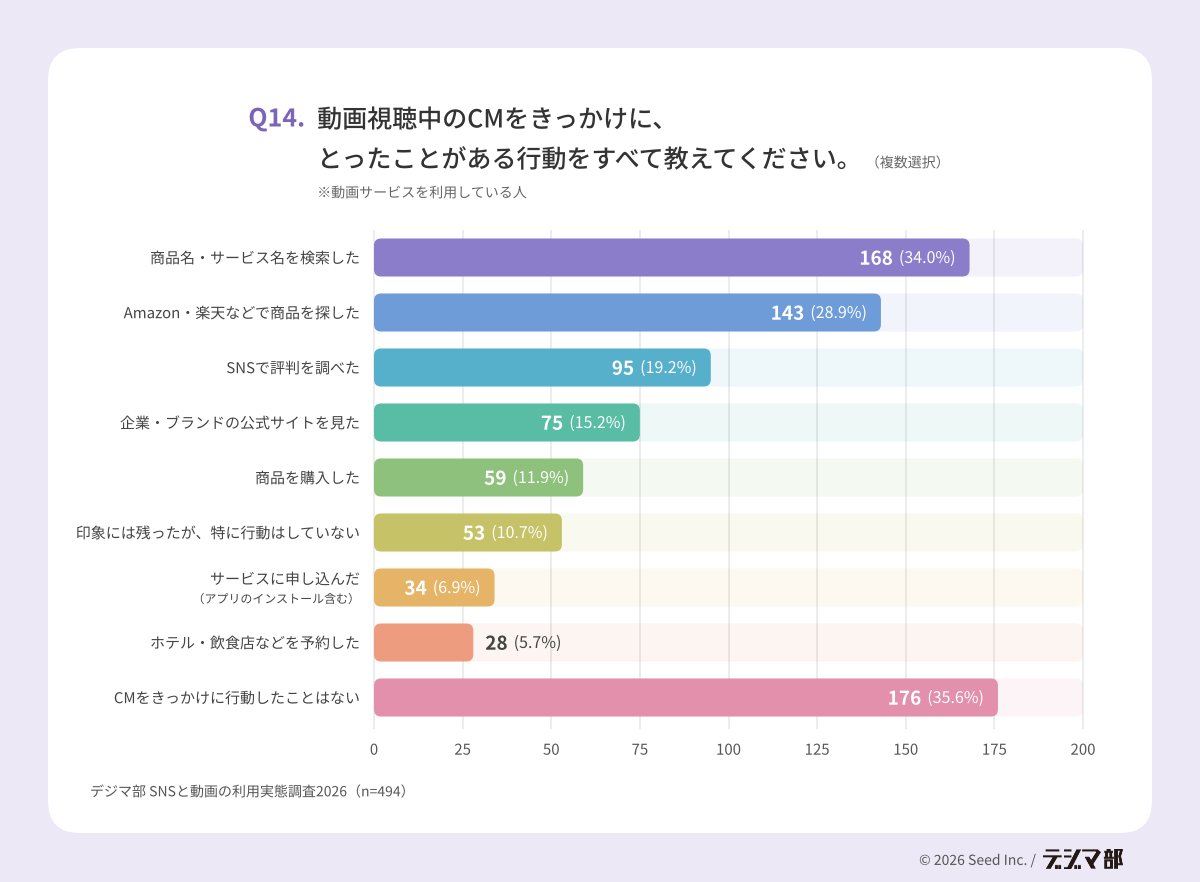
検索や購入、予約など、CMをきっかけに何らかの行動をとった人は55.1%に上りました。動画CMは、見られて終わりではなく、検索やECモールでの行動を生み出すきっかけとして機能しているのです。ここでも、CMの後に消費者が向かう先は、6章で見た「確認の場」と同じであることに注目してください。
課金者ほど、CMで動く
課金の有無で比べると、その差は鮮明です。CMをきっかけに行動した人は、課金者では66.8%、非課金者では40.1%でした。CMで印象が「良くなることが多い」人も、課金者では19.1%と、非課金者の6.5%を大きく上回っています。
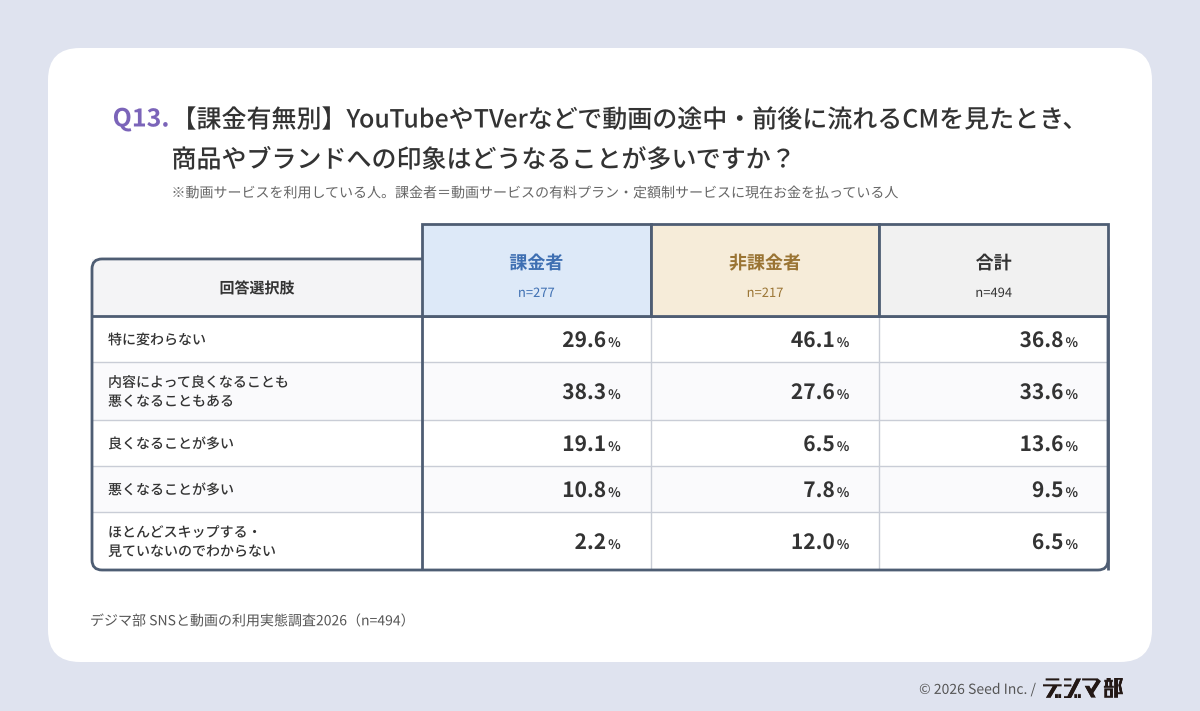
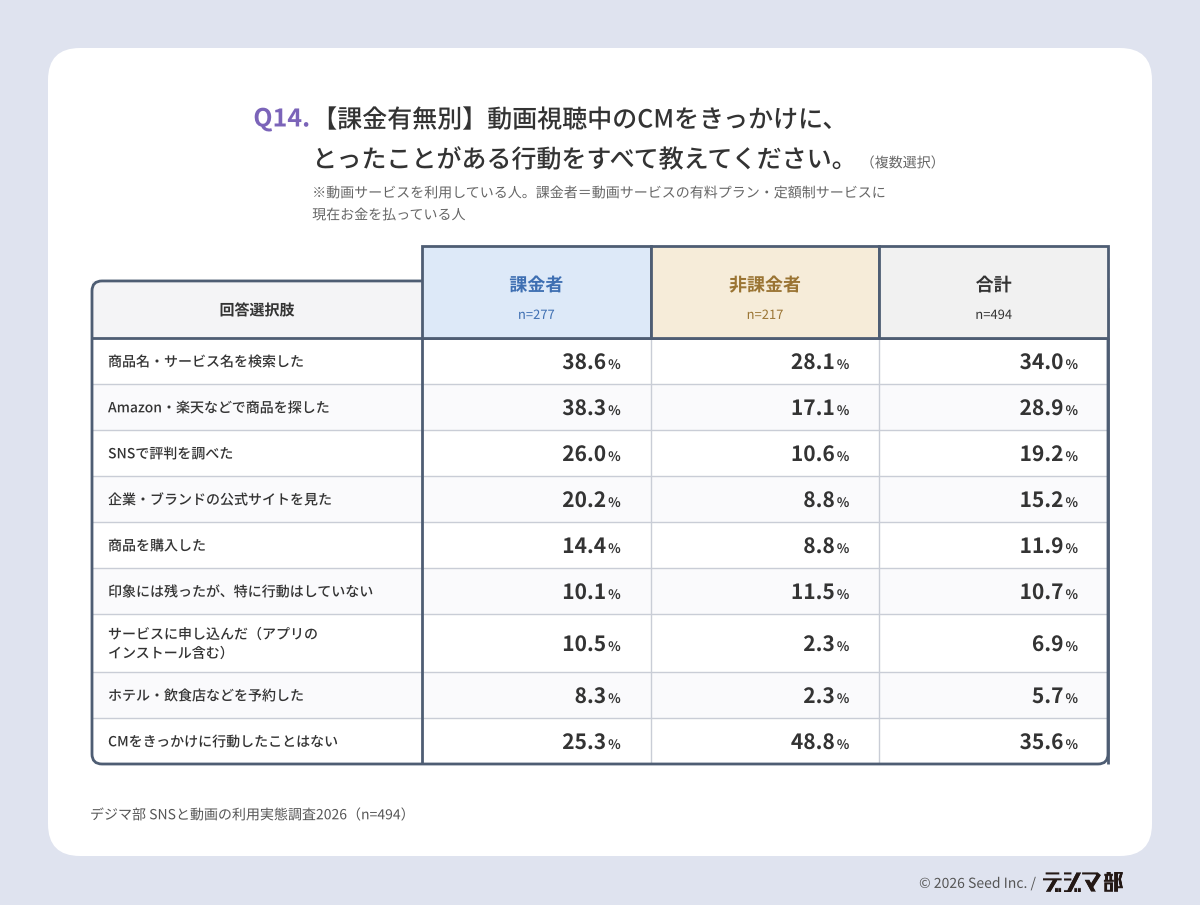
動画サービスにお金を払う人は、視聴時間が長いだけでなく、CMに対しても前向きに反応している。動画CMのターゲティングでは、どれだけ多く見られるかだけでなく、どんな視聴者に見られるかが成果を左右すると言えそうです。
嫌われる理由は「長い」「スキップできない」「何度も流れる」
一方で、CMで印象が悪くなる理由を尋ねたQ15では、「CMが長い」(66.8%)、「スキップできない」(53.8%)、「同じCMが何度も流れる」(51.6%)が上位に並びました。
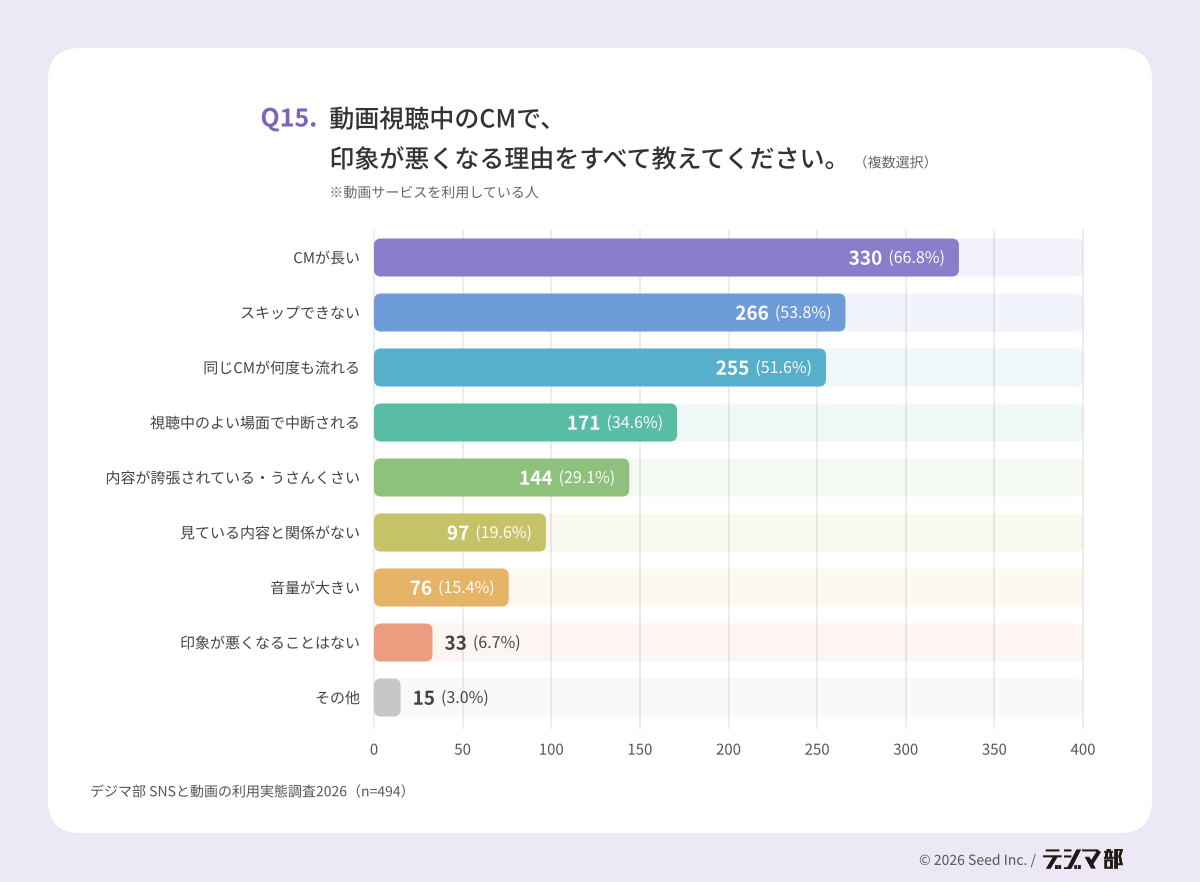
また、SNSのタイムラインやストーリーズに表示される広告の印象を尋ねたQ5では、「悪くなることが多い」は5.2%で、動画CMの9.5%より低い結果でした。
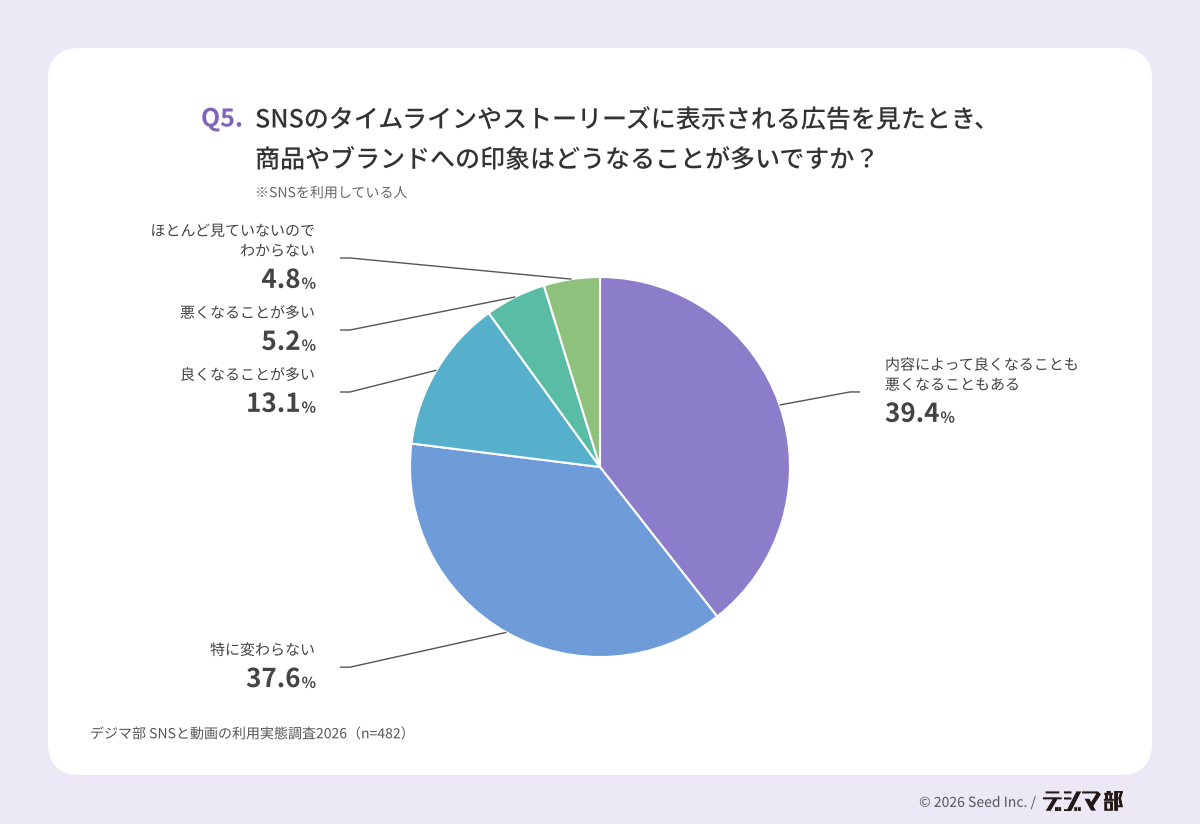
動画CMの不満は、内容そのものよりも、長さや繰り返し、視聴を妨げる見せ方に向けられています。尺の短縮、スキップ可能な形式の活用、表示回数の上限設定といった「見せ方の設計」が、CMを好感にも反感にも変えるのです。
10. 信頼の条件は「デメリットも語ること」。PR表記で信頼は下がらない
SNSや動画で商品を紹介するインフルエンサーは、どのような人であれば信頼されるのでしょうか。Q27では、「良い点だけでなくデメリットも紹介する」(33.5%)が最多で、「実際に使っている様子が分かる」(30.7%)が続きました。
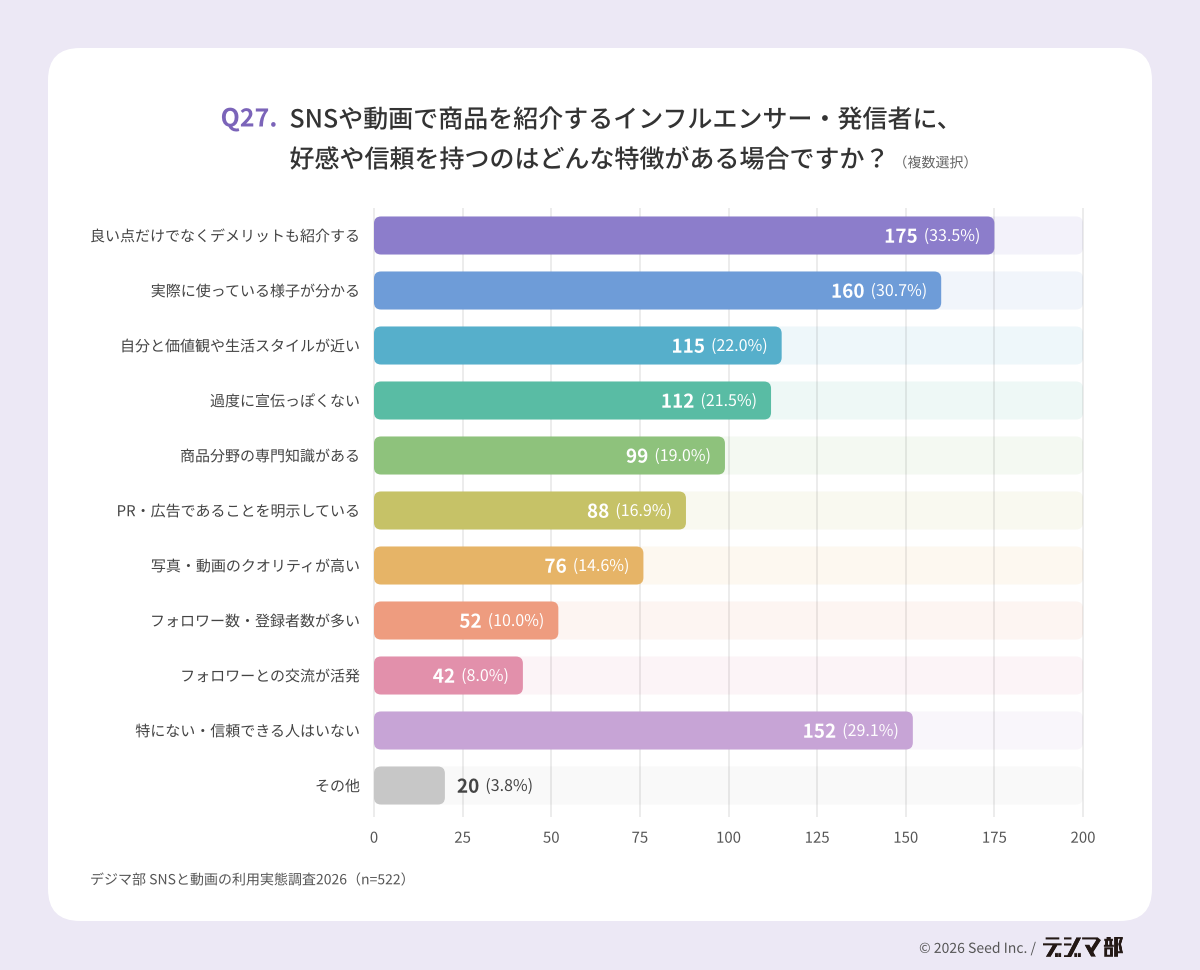
一方で、「フォロワー数・登録者数が多い」は10.0%にとどまり、11の選択肢のうち9番目でした。また、「特にない・信頼できる人はいない」も29.1%に上っています。消費者がインフルエンサーに求めているのは、知名度や影響力ではなく、メリットだけでなくデメリットも語る誠実さや、実際に使っていることが伝わる実体験なのです。
デジマ部が2026年1月に実施した「購買行動調査」でも、インフルエンサーの情報を「特に信頼しない」が38.7%で最多となり、信頼するなら専門家・評論家タイプ(32.9%)という結果が出ていました。影響力と信頼は、別物になっているのです。
「PR」と書くと、信頼は下がるのか
では、投稿に「PR」「広告」と表示されていた場合、消費者の受け止め方はどう変わるのでしょうか。
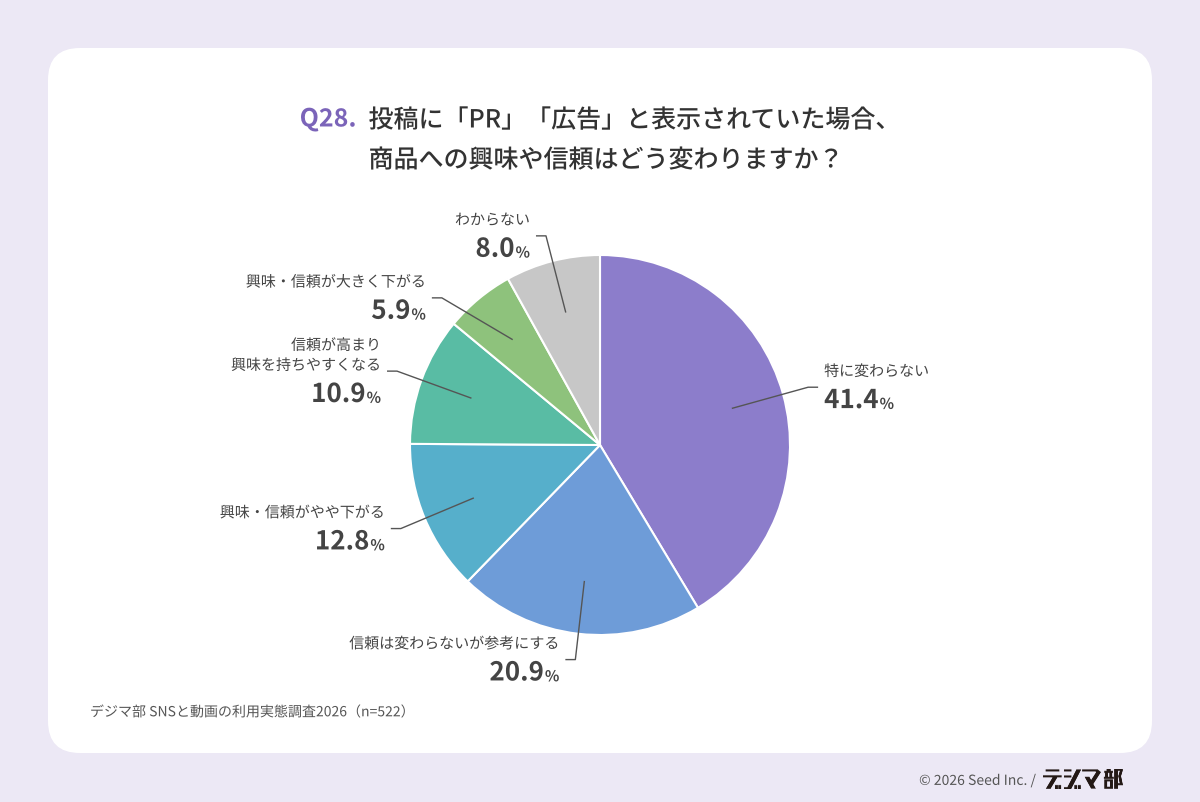
Q28では、「特に変わらない」が41.4%で最多となり、「信頼は変わらないが参考にする」(20.9%)、「信頼が高まり興味を持ちやすくなる」(10.9%)が続きました。「下がる」と答えた人は、「やや下がる」(12.8%)と「大きく下がる」(5.9%)をあわせて18.8%にとどまっています。
2023年10月から、景品表示法の告示により、広告であることを隠した宣伝、いわゆるステルスマーケティングは規制の対象となっています。規制の対象は広告主であり、インフルエンサーに依頼した投稿であっても、表記の不備は広告主側の責任として問われます。
今回の結果は、PR表記が必ずしも消費者の信頼を損なうものではないことを示しています。むしろ、広告であることを隠さないことは、それ自体が誠実さの表れとして受け止められうると言えるでしょう。PR表記は「仕方なく行う法令対応」ではなく、信頼を得るための前提条件です。
関連記事:【広告主向け】ステマ規制とは?アフィリエイトへの影響とPR表記方法の正誤をわかりやすく解説
関連記事:購買行動2026調査|1,022人のデータで読む消費者インサイトとマーケティング戦略
【成果の出るインフルエンサーアフィリエイト戦略】を無料公開中!

- 1ポストで400件以上のCV獲得、あるいは月間数千万円の売上突破。こんな実績を「成果報酬型」で実現する最新のインフルエンサーアフィリエイトをご存じでしょうか?こちらのガイドでは、インフルエンサーアフィリエイトの基本から主要SNSごとの特徴、そして実務で押さえるべきリスクや対策ポイントまでをわかりやすく解説しています。マーケターやEC担当者はもちろん、経営層にとっても今後の戦略立案に役立つ必読のガイドです。
資料は無料ダウンロード可能ですので、ぜひお気軽にダウンロードください。
11. 「AIっぽい投稿」は76.1%が目撃。企業広告のAI活用は「印象悪化」が「好転」の2倍
生成AIの普及により、SNSや動画でもAIで作られた画像や動画、文章を目にする機会が増えています。
Q29で「生成AIで作られたっぽい」と感じる投稿を見ることがあるかを尋ねたところ、「頻繁にある」(32.0%)と「たまにある」(44.1%)をあわせて、76.1%が見かけていると回答しました。
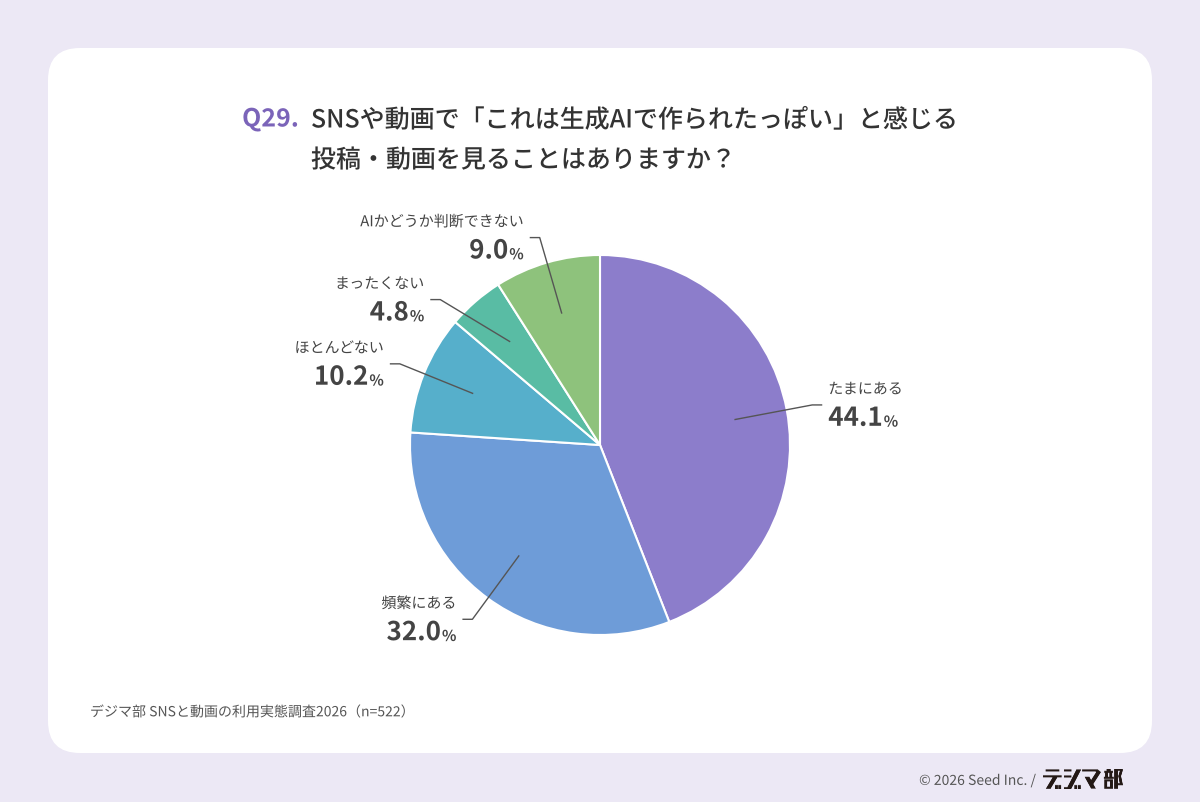
なお、この設問は回答者の「感じ方」を尋ねたものであり、実際にAI生成物を正しく見分けられているかを測ったものではありません。
最多は「内容次第」。ただし、ネガティブな受け止めは4割超
AIで作られたような画像・動画・投稿への印象を尋ねたQ30では、「内容が良ければ人でもAIでも気にしない」が34.7%で最多でした。
一方で、「人間味がなく冷たい・嘘っぽく信頼できない」(23.2%)と「不自然で気味が悪い・手抜きに感じる」(20.5%)をあわせたネガティブな受け止めは43.7%に上ります。
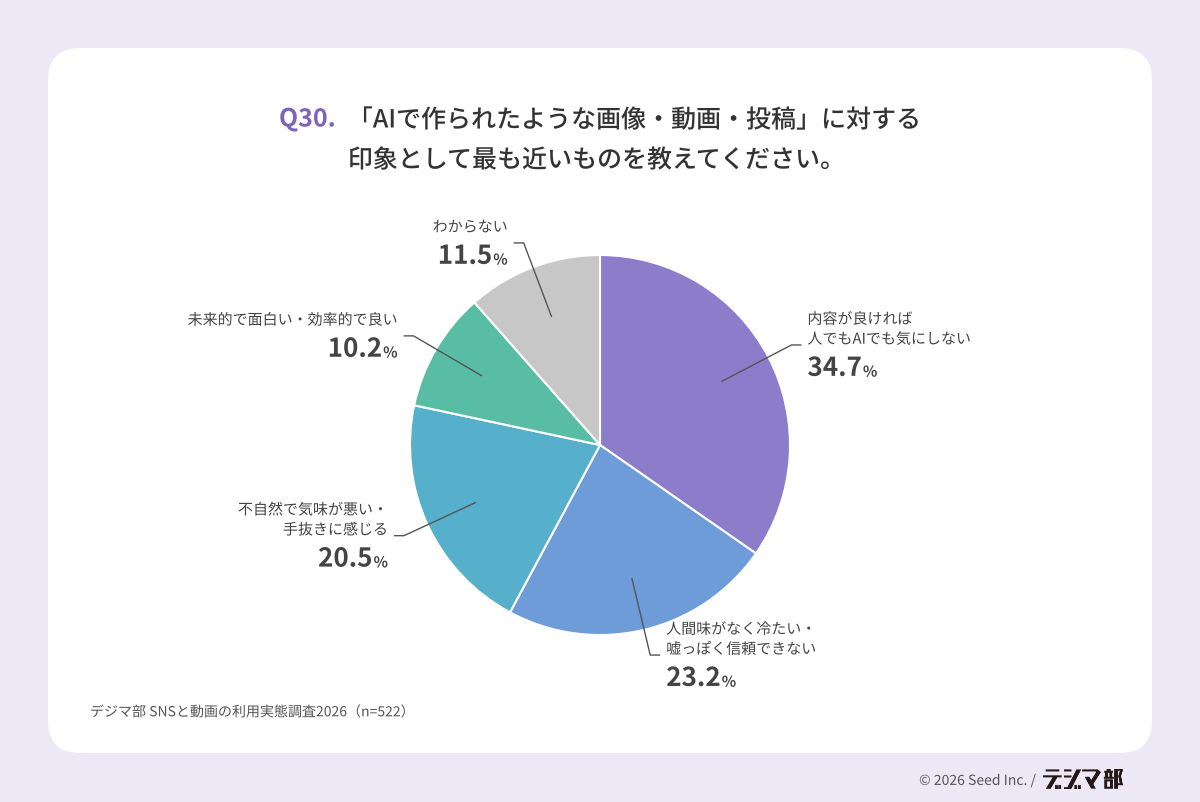
「中身が良ければ気にしない」という人が最も多い一方で、それを上回る割合の人が、AIらしさそのものに抵抗を感じている。消費者のAIコンテンツへの評価は、まだ二つに分かれていると言えます。
企業広告のAI活用、最も厳しいのは10〜20代
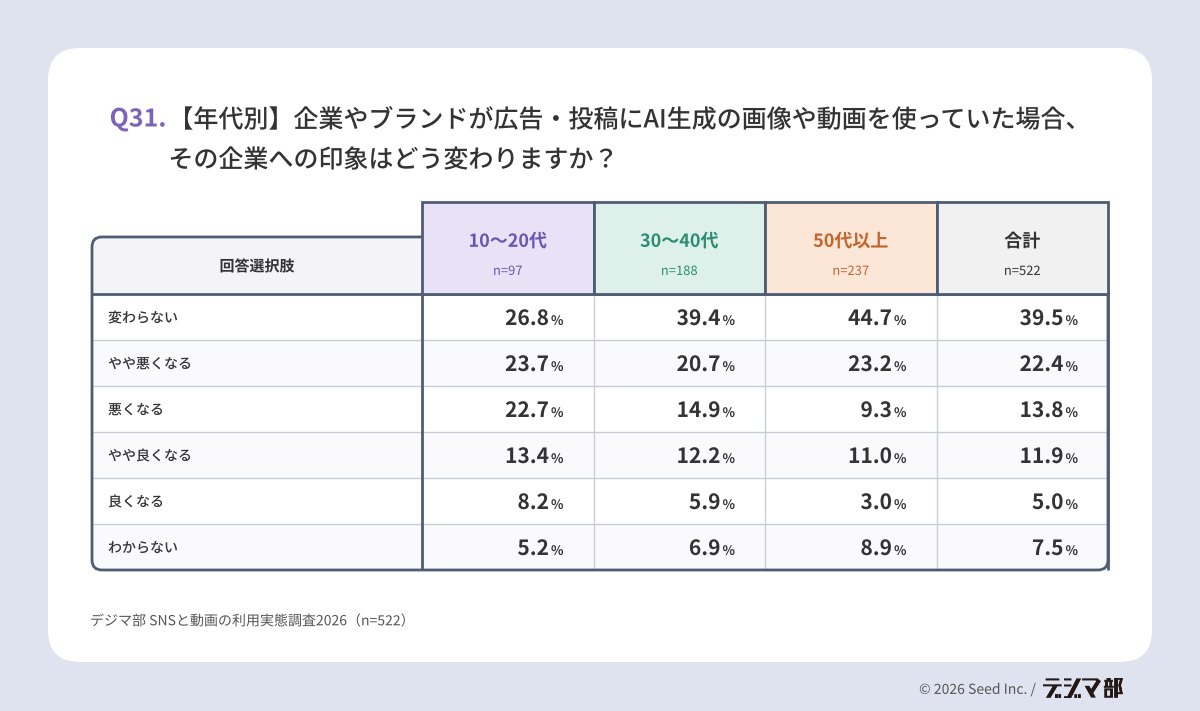
さらにQ31では、企業やブランドが広告・投稿にAI生成の画像や動画を使っていた場合、「悪くなる」(13.8%)と「やや悪くなる」(22.4%)をあわせて36.2%が「印象が悪くなる」と回答しました。「良くなる」「やや良くなる」の合計16.9%の2倍を超えています。
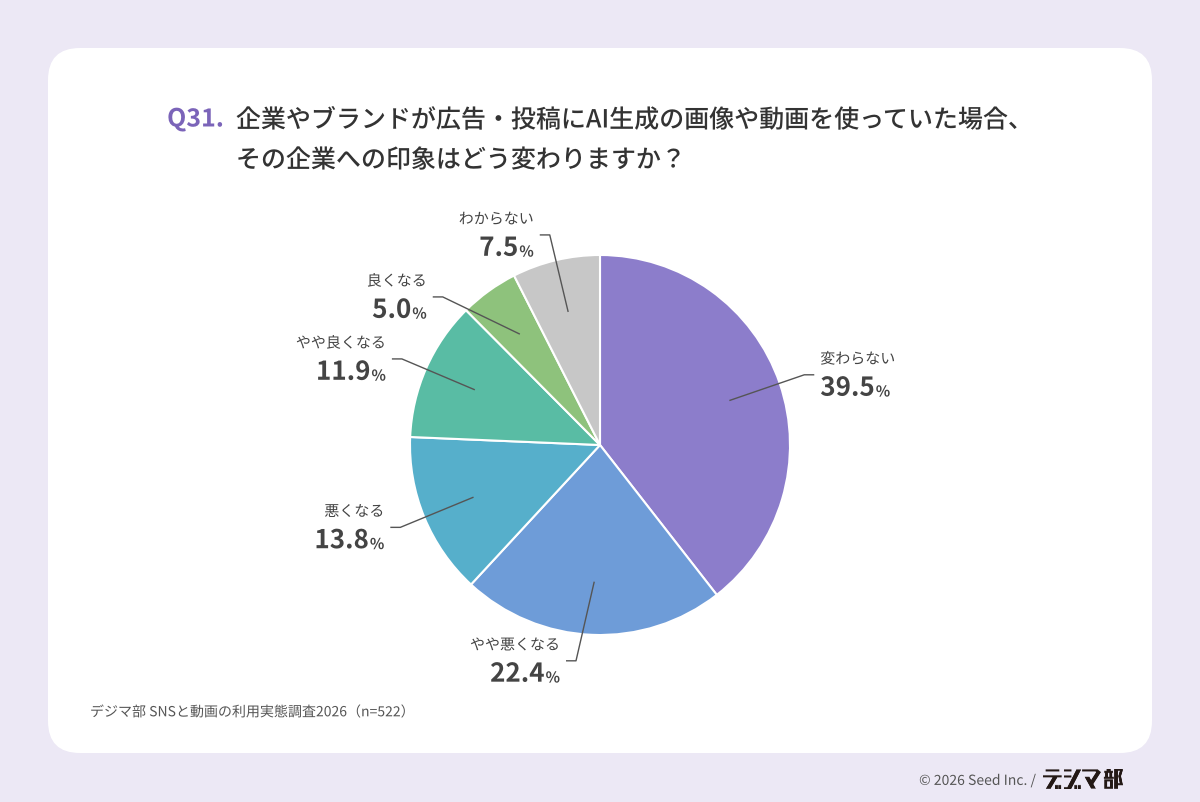
意外だったのは、年代別の結果です。「印象が悪くなる」は10〜20代で46.4%と最も高く、30〜40代の35.6%、50代以上の32.5%を上回りました。AIを日常的に使いこなしている若い世代ほど、企業のAI活用に厳しい目を向けているのです。
また、「AIっぽい投稿」をよく見かける人ほど、企業広告のAI活用に対して「印象が悪くなる」と答える割合が高く(39.8%)、見かけない人(24.8%)を15ポイント上回りました。AIコンテンツに触れる機会が増えるほど、目は厳しくなっていると考えられます。
生成AIは、クリエイティブ制作の効率を大きく高めてくれる道具です。しかし、消費者に「手抜き」「不自然」と受け取られれば、効率化で得たメリット以上に、ブランドへの信頼を失うリスクがあります。
ここで問われているのは、AIを使うか使わないかではありません。AIは「見抜かれる前提」で使うこと。構成案やバリエーション作成など制作工程の効率化には積極的に活用しつつ、最終的な表現や品質は人の目で担保する。その線引きを社内で明確にしておくことが、これからのAIクリエイティブとの健全な付き合い方と言えるでしょう。
12. まとめ:SNSと動画は入口にすぎない。選ばれるための勝負はその先にある
今回の調査を通して見えてきたのは、SNSと動画が消費者の生活と購買のきっかけに深く入り込んでいる一方で、購買そのものはSNSや動画の外側で決まっているという事実です。
SNSや動画で商品と出会い、約半数がそれをきっかけに購入する。しかし、そのまま買う人は3.9%しかいない。検索エンジンやAmazonで調べ、2割超は生成AIにも確かめ、最後はECモールで買う。いま起きているのは、SNSや動画の影響力が強まったというだけの話ではありません。「出会う場所」と「確かめる場所」と「買う場所」が、はっきりと分かれたという変化です。
この変化は、1から11までの結果に一貫して表れています。時間を集めているのは動画、購入のきっかけはSNSと動画が半々、そして買う場所はECモール。4人に1人が利用経験を持つTikTok Shopでさえ、いつもの買い場にはなっていません。動画CMも、見られて終わりではなく、検索やECモールでの行動を生み出しています。
インフルエンサーに求められるのがフォロワー数より誠実さであることも、PR表記が信頼を損なわないことも、若い世代ほど企業広告のAI活用に厳しいことも、いずれも消費者が「この情報は信じられるか」を厳しく見極めていることの表れだと言えるでしょう。
ここから、マーケティング担当者や責任者が受け取るべき示唆は明快です。いま必要なのは、SNS運用や動画広告、SEO、EC、AIO対策を個別に最適化することだけではありません。本当に問われているのは、SNSや動画で生まれた関心を、検索、ECモール、生成AIといった「確かめる場所」で取りこぼさず、購買までつなげられているかです。
SNSや動画で生まれた関心が、検索結果や商品ページで十分な情報につながるか。生成AIに尋ねられたとき、自社の商品は正しく紹介されるか。発信者の言葉は誠実か。広告の見せ方は視聴者を疲れさせていないか。どこか一つの施策だけが強くても十分ではなく、出会いから購入までが途切れずにつながってはじめて、選ばれる状態が生まれます。
これから勝つ企業は、単にSNSや動画で話題になれる企業ではありません。SNSや動画で知られ、検索され、AIに確かめられ、広告であることも理解されたうえで、それでも「ここで買おう」と思ってもらえる企業です。
だからこそ、これからのWebマーケティングに必要なのは、単発のSNS施策や動画広告ではなく、SNSと動画を入口とした購買導線全体の再設計です。SNSと動画は入口にすぎない。選ばれるための勝負は、その先にあるのです。
SNS・動画を起点とした購買導線を見直したい企業様へ
本記事で見てきたとおり、いまの消費者はSNSや動画で商品と出会い、検索エンジン、ECモール、生成AIで確かめたうえで購買を決定しています。
そのため、これからのマーケティングでは、SNS運用やSNS広告、動画広告、SEO、AIO対策、EC導線、インフルエンサー施策を個別に最適化するだけでは十分ではありません。出会いから購入までを一貫して設計し直す視点が、これまで以上に重要になっています。
デジマ部を運営する株式会社シードでは、SNS広告・SNS運用からSEO・AIO対策、アフィリエイト広告まで、企業ごとの課題に応じて購買導線全体を見据えたマーケティング支援を行っています。
- SNS・動画施策の成果を、指名検索や売上まで含めて評価したい
- SNSや動画で生まれた関心を、検索・ECモール・AI検索で取りこぼしたくない
- インフルエンサー施策のPR表記や発信者選定を見直したい
- AIクリエイティブの活用ルールを整理したい
- SNS・広告・SEO・AIOをバラバラではなく一体で設計したい
このような課題をお持ちの企業様は、ぜひ下記ページよりサービス詳細をご覧ください。
▼お問い合わせはこちら
https://www.seedinc.jp/column/contact/
本調査結果の引用・利用についてのお願い
本調査結果を引用・転載される場合は、下記の利用条件を遵守してご利用ください。
- 出典元として、必ず「デジマ部」を明記してください。
- ウェブサイトへ引用・転載する際は、出典元として当記事へのリンク(ハイパーリンク)を設置してください。
URL:https://www.seedinc.jp/column/marketing/sns-video-trends-2026/
【出典】
- 本記事の調査データ:株式会社シード「SNSと動画の利用実態」に関する調査(2026年10月29日〜11月3日、インターネット調査、有効回答数522人)
- 株式会社シード「AI検索動向調査」(2025年10月28日〜11月6日、有効回答数1,504人)
- 株式会社シード「購買行動における情報接点と信頼度」に関する調査(2026年1月20日〜1月26日、有効回答数1,022人)
- 令和5年10月1日からステルスマーケティングは景品表示法違反となります。|消費者庁(ステルスマーケティング規制の施行日と概要)
