
 メルマガ登録
 資料ダウンロード
 無料相談


「広告を出しても以前ほど売れない」「SEOやSNSに取り組んでいるのに、比較検討の段階で顧客が離れてしまう」と悩んでいる広告主・マーケティング担当者の方もいるかもしれません。
その背景には、消費者の購買行動そのものの変化があります。令和の消費者は、Google検索を飛ばしてECモールで直接探し、有名人よりも専門性のある発信者を信じ、店頭で店員の説明を聞きながらスマホで口コミを検証します。
デジマ部では1,022名を対象に「購買行動における情報接点と信頼度」に関する調査を実施しました。浮かび上がったのは、情報を疑い、自ら検証して「失敗を避ける」ことに力を注ぐ、自律的な消費者の姿です。
この記事では、購買行動2026調査の結果を「信頼」「情報収集」「購入チャネル」「決済」「サブスク」「レビュー」「SNS」「インフルエンサー」「店舗」「支出」の12の視点から解説します。
自社の広告・SEO・SNS・EC施策のどこで顧客が離脱しているかを判断し、購買体験全体の見直しに具体的に着手できるようになりますので、ぜひ参考にしてください。
本記事のまとめ:消費者の購買行動2026調査
| 購買行動2026調査の概要と全体像 | 【調査概要】 調査から見えた5つの結論 |
| 1. 「上から目線」は届かない?信頼の主役はマスメディアから「ユーザーの生の声」へ | 「説得」よりも「事実」を欲しがる心理 企業発信だけでは信頼が完結しない時代の打ち手 |
| 2. 公式サイトは「PRの場」から「情報の検品所」へ | 公式サイトが信頼される理由は「正確さ・安全性・確認可能性」 検品所としての公式サイトに必要な情報設計 |
| 3. 商品購入前の情報収集手段は分散する 「検索の入り口」と単一チャネル対策の限界 | 「点」ではなく「面」の網羅が必須の時代 フルファネル対策の優先順位の決め方 |
| 4. 購入体験の「多極化」と、公式サイトが直面する「38.6%の壁」 | 利用経験と常用率は別物である 年代別に見ると、伸びているチャネルの“担い手”は異なる |
| 5. ECモール1強時代:圧倒的な「常用率」を支える摩擦ゼロの体験 | なぜユーザーは「モール」から離れないのか? ECモールは「避けて通れないインフラ」 |
| 6. オンライン決済の主戦場:クレジットカード優位の裏で進む、スマホ決済の“標準化” | スマホ決済23.3%は、もはや“若者向け機能”ではない 年代別に見ると、決済は世代ごとの価値観が最も表れやすい |
| 7. 定期購入(サブスクリプション)が直面する「解約」と「在庫」の壁 | サブスク利用の主因は「安さ」と「手間削減」。継続の原動力は感情より合理性 解約理由の中心は「嫌いになった」ではなく「自分の消費ペースに合わない」こと 未利用者がためらう理由は「お得かどうか」より「余る・やめにくい」 サブスクで売っているのは商品ではなく、「安心して続けられる運用体験」 |
| 8. ユーザーレビューは「低評価」まで読まれる 失敗回避型消費のリアル | 7割超がユーザーレビューを信頼している 高評価と低評価はほぼ同じ割合で読まれている レビュー欄を「判断インフラ」として設計する方法 |
| 9. 商品購入前の情報収集で使われるSNSは「SNS全般」ではない | 年代別に見ると、SNS・動画の役割はさらに明確に分かれる マーケティングで見るべきなのは、「どのSNSを使うか」ではなく「誰に何を見せるか」 |
| 10. インフルエンサーは「効く」が、「そのまま信じられる」わけではない | 影響力と信頼は別物になった、令和の購買判断 まず信頼されるのは「有名人」ではなく「専門性」である 自由回答で見えてきた「信頼できる人」の条件は、知名度よりも“本音・専門性・実使用感” 信頼される発信者は、実際に購買のきっかけにもなっている 「推し」の影響は無視できないが、商品選択では“ブランド・条件優先”が依然として主流 広告だと明示されたとき、インフルエンサー情報の受け止め方はどう変わるのか それでも最後に強いのは、身近な人の声である インフルエンサー施策で本当に見るべきなのは、「誰が言うか」より「何が残るか」 |
| 11. リアル店舗に行っても、購買判断はその場で完結しない | 店頭接触とネット比較が一体化した「往復型購買」が当たり前に 実物は店舗で確認し、購入はオンラインで済ませる行動も広く定着している 店員と口コミが食い違っても、最終的には「自分で比較して決める」 リアル店舗とネットは競合ではなく、同じ購買行動の中で役割分担している |
| 12. 支出はネット一極化していない | 購買金額の中心は月1万〜3万円未満、配分は「ネット偏重」でも「リアル偏重」でもなく分散している ネット購入の比率は高いが、「ほぼ100%ネット」は少数派 ネットとリアルは置き換え関係ではなく、支出配分の中で共存している |
| 購買行動の変化に対応するマーケティング見直し5ステップ | ステップ1〜2:顧客の購買導線を可視化し、離脱点を特定する ステップ3〜5:信頼材料を揃え、チャネル間をつなぐ |
運用型広告の悩みを解決!
1『無料相談会』:最短30分で運用改善ポイントをご案内
2『運用型広告サービス資料』:運用型広告の運用代行サービスの概要資料
3『各広告媒体の特徴とメリット・デメリット』:Google/Yahoo!/Meta/LINE等を比較
- 1. 購買行動2026調査の概要と全体像
- 2. 1. 「上から目線」は届かない?信頼の主役はマスメディアから「ユーザーの生の声」へ
- 3. 2. 公式サイトは「PRの場」から「情報の検品所」へ
- 4. 3. 商品購入前の情報収集手段は分散する 「検索の入り口」と単一チャネル対策の限界
- 5. 4. 購入体験の「多極化」と、公式サイトが直面する「38.6%の壁」
- 6. 5. ECモール1強時代:圧倒的な「常用率」を支える摩擦ゼロの体験
- 7. 6. オンライン決済の主戦場:クレジットカード優位の裏で進む、スマホ決済の“標準化”
- 8. 7. 定期購入(サブスクリプション)が直面する「解約」と「在庫」の壁
- 9. 8. ユーザーレビューは「低評価」まで読まれる 失敗回避型消費のリアル
- 10. 9. 商品購入前の情報収集で使われるSNSは「SNS全般」ではない
- 11. 10. インフルエンサーは「効く」が、「そのまま信じられる」わけではない
- 12. 11. リアル店舗に行っても、購買判断はその場で完結しない
- 13. 12. 支出はネット一極化していない
- 14. 購買行動の変化に対応するマーケティング見直し5ステップ
- 15. 消費者の購買行動2026に関するよくある質問
- 16. まとめ
- 17. 購買行動の変化に合わせたマーケティング見直しにお悩みなら『デジマ部』の無料相談をご活用ください
- 18. 『デジマ部』が選ばれる理由
購買行動2026調査の概要と全体像
【調査概要】
購買行動2026調査とは、デジマ部(株式会社シード)が1,022名を対象に実施した「購買行動における情報接点と信頼度」に関する自社調査です。
調査対象:日本在住の10代~70代以上の男女
調査期間:2026年1月20日~1月26日
調査機関:株式会社シード(自社調査)
調査方法:インターネットによる回答
有効回答数:1,022人
回答者の年代:10代 6.3%/20代 13.4%/30代 15.3%/40代 20.5%/50代 18.4%/60代 16.3%/70代以上 9.9%
本文中の年代別分析では、Z世代(〜30歳)、ミレニアル世代(31〜46歳)、アクティブミドル層(47〜55歳)、プレシニア層(56〜65歳)、シニア層(66歳以上)の区分で集計しています。
調査から見えた5つの結論
今回の調査で最も印象的だったのは、消費者が情報源を増やしただけでなく、買うまでの判断の仕方そのものを変えていることです。
レビューを読み、SNSを見て、動画で確認し、必要があれば店舗で実物を確かめる。それでもすぐには決めず、自分で比較し、納得してから買う。こうした行動が、個別の設問をまたいで一貫して見えてきました。
見直すべきは広告・SEO・SNS運用といった個別施策の強弱だけではありません。消費者がどこで期待し、どこで疑い、どこで確認し、どこで最後の不安を解消しているのか。その流れ全体を設計することが、これまで以上に重要になっています。以下では、その変化を12の視点から順に見ていきます。
1. 「上から目線」は届かない?信頼の主役はマスメディアから「ユーザーの生の声」へ
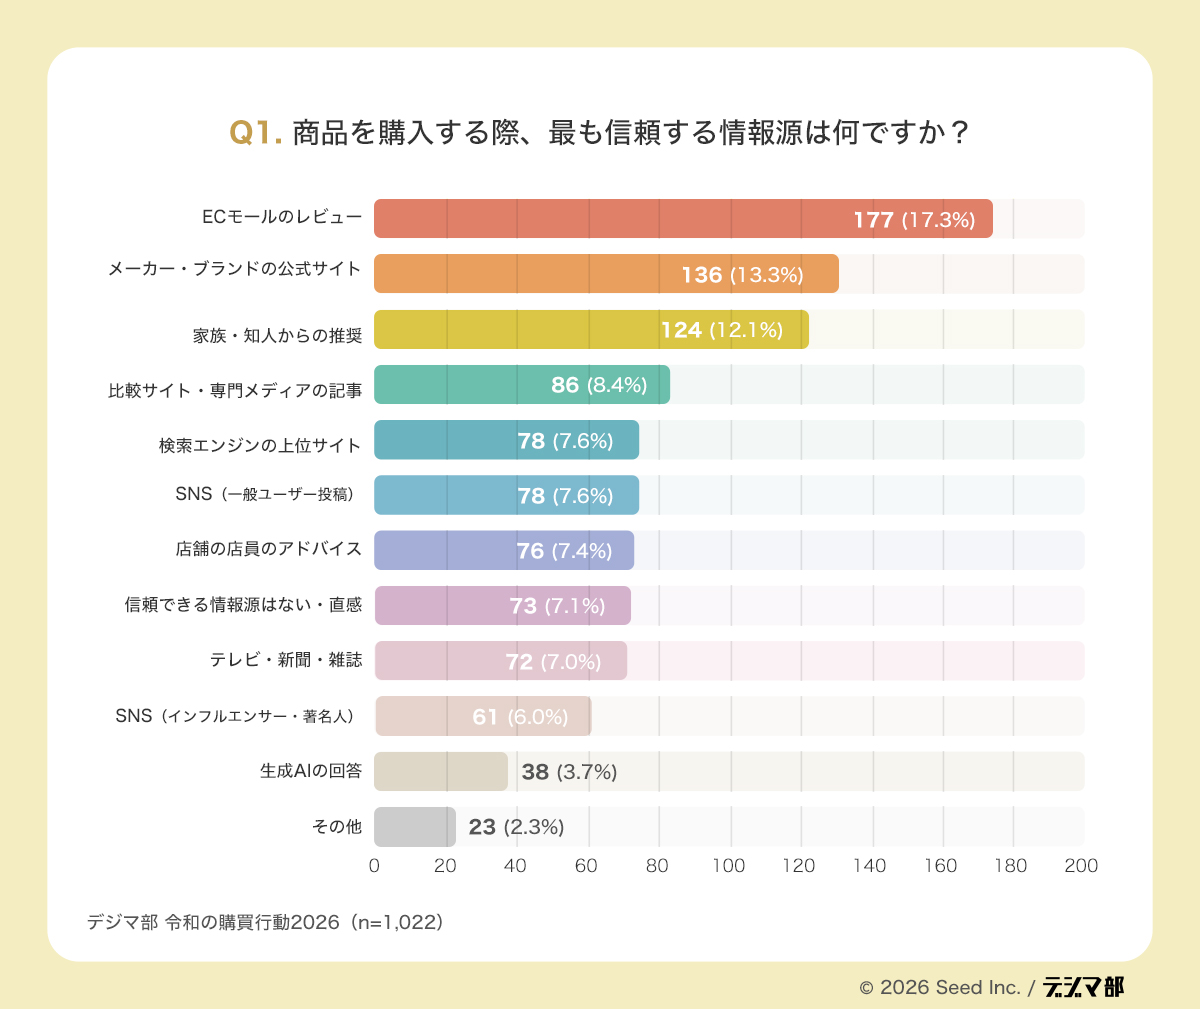
商品を購入する際、消費者はいま誰の言葉を最も頼りにしているのでしょうか。Q1の結果には、これまでのマーケティングの定石を捉え直す必要性を感じさせる変化が表れています。
最も信頼されているのは、店員のアドバイスでもテレビCMでもなく、「ECモールのカスタマーレビュー(17.3%)」です。テレビや雑誌などのマスメディア(7.0%)と比べると、その差は2倍以上に達しています。
さらに「メーカー・ブランドの公式サイト」(13.3%)、「家族・知人からの推奨」(12.1%)が続きます。消費者が重視しているのは、一方的に与えられる情報よりも、自分の判断に引き寄せやすい具体性のある情報です。
「説得」よりも「事実」を欲しがる心理
この結果が示しているのは、企業やメディアによる「垂直型の権威」から、同じ立場のユーザーによる「水平型の生の声」へ信頼がシフトしているという現実です。
消費者は、洗練された宣伝文句よりも、メリット・デメリットの両方を含んだ「第三者の実感」に真実があると感じています。店員のアドバイス(7.4%)が伸び悩んでいるのも、接客の裏にある「売りたい」というバイアスを消費者が敏感に察知しているためと考えられます。
一方で「家族・知人からの推奨(12.1%)」は、デジタル全盛期の今も強固な信頼を得ています。最後の一押しは、利害関係のない身近な他者の言葉に委ねられやすいのです。消費者は「誰が言っているか」より「その情報にどれだけ生活実感があるか」を見極めるようになっています。
企業発信だけでは信頼が完結しない時代の打ち手
マーケティング担当者が受け取るべき示唆は、企業発信が不要になったのではなく、企業発信だけでは信頼が完結しなくなったという点です。
これから重要になるのは、広告や公式サイトで期待をつくり、レビューや口コミ、比較情報によってその期待を裏づけてもらえる状態をつくることです。信頼は企業が単独で獲得するものではなく、第三者の実感を含む情報環境全体の中で成立するものへと変わっています。
日数や施策の優先度は商材によって異なるため、一般的な目安として捉えてください。重要なのは、自社発信と第三者の声が同じ内容を裏づけ合う状態をつくることです。
関連記事:サイテーション対策とは?AIO・LLMO・MEO・SEO・への効果と具体的な方法
2. 公式サイトは「PRの場」から「情報の検品所」へ
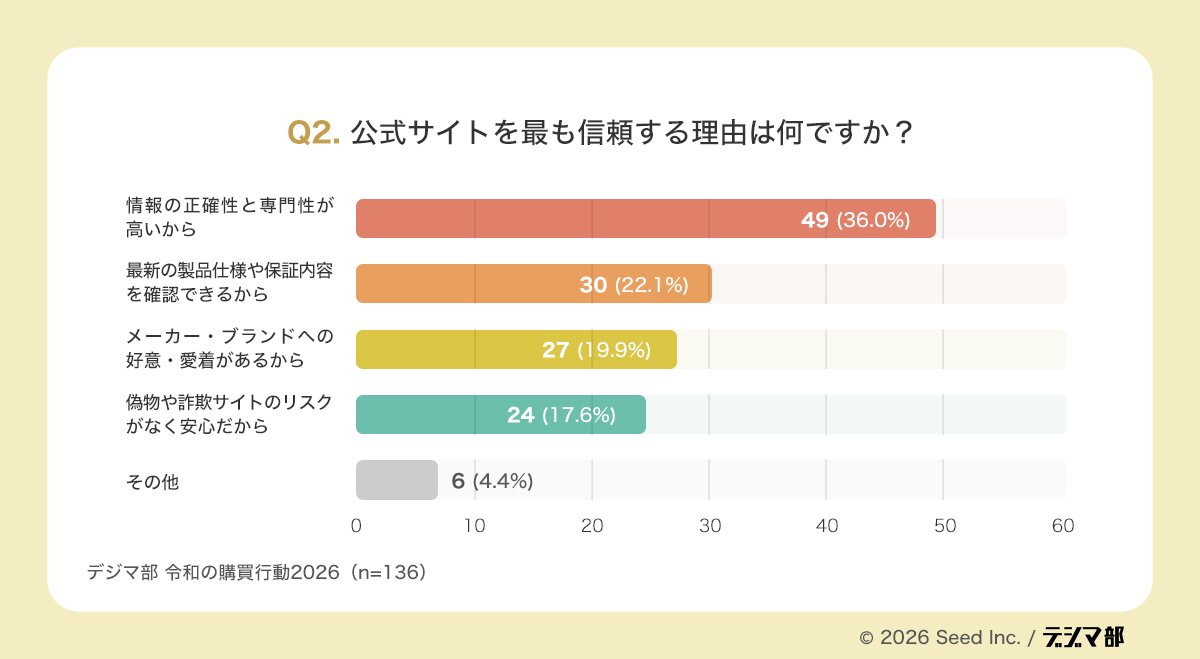
最近のマーケティングでは「UGC(口コミ)こそがすべて」と語られがちですが、今回の調査では「メーカー・ブランドの公式サイト(13.3%)」が信頼する情報源の第2位にランクインしています。生活者は口コミだけで判断しているのではなく、最後には公式情報を見に行っているのです。
公式サイトが信頼される理由は「正確さ・安全性・確認可能性」
Q2で公式サイトを信頼する理由の1位は「情報の正確性と専門性が高いから」(36.0%)でした。次いで「最新の製品仕様や保証内容を確認できるから」(22.1%)、「偽物や詐欺サイトのリスクがなく安心だから」(17.6%)が続きます。
ブランドへの愛着よりも、正しさ・安全性・確認可能性といった要素が前面に出ています。かつての公式サイトは、世界観を伝え好感を高める「PRの場」でした。しかし今の消費者は、SNSや比較サイトで興味を持ったあとに「その情報は本当に正しいのか」「安全に買えるのか」を確認するために公式サイトへ来ています。
特に17.6%が挙げた「詐欺リスクの回避」は象徴的です。偽サイトや誤情報への警戒感が高まる中、公式サイトはブランドの安全保障として機能しています。公式サイトは、疑念を解消し購買判断を確定させるための「検品所」になっているのです。
検品所としての公式サイトに必要な情報設計
検品所としての公式サイトに求められるのは、派手なコピーより「必要な情報にすぐたどり着ける設計」です。
本当に必要なのは、比較・確認のフェーズに入ったユーザーが迷わず答えにたどり着ける設計です。SNSや広告で興味を持たせても、最後の確認の場で不安を残せば、購買は他チャネルに流れます。
- ①価格(税込・送料・2回目以降の価格)をファーストビュー付近で明示する
- ②仕様・サイズ・成分などの比較表を設ける
- ③保証・返品・解約条件を1クリック以内で確認できるようにする
- ④正規販売店一覧や運営会社情報を掲載し、偽サイトとの違いを示す
- ⑤よくある質問に、低評価レビューで多い不安への回答を入れる
世界観を優先して価格・条件を下層ページに隠す設計は、確認目的のユーザーを他チャネルへ逃がす原因になります。
公式サイトの価値は、ブランドを大きく語ることより、購入前の不安を静かに解消できることに移っています。まずは上記5項目が3クリック以内で確認できるかを点検してみてください。
関連記事:LPOとは?CVRを改善する具体的な手順と方法をわかりやすく解説
3. 商品購入前の情報収集手段は分散する 「検索の入り口」と単一チャネル対策の限界
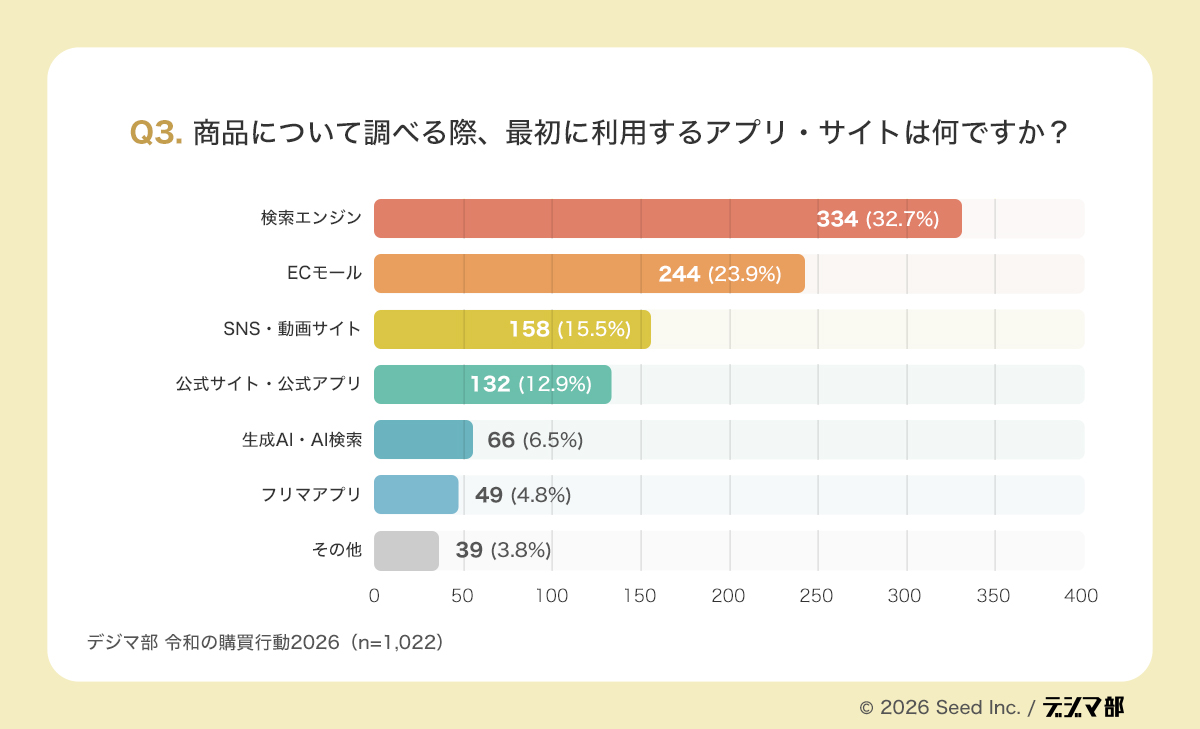
「商品について調べる際、最初に利用するアプリやサイトは何か」。この問いへの回答は、マーケティング担当者が直面している「接点の断片化」を象徴する結果となりました。
依然として「検索エンジン(32.7%)」が最多ですが、決して圧倒的ではありません。注目すべきは、その後に続く多様なルートです。
「点」ではなく「面」の網羅が必須の時代
情報収集の入口は、目的や属性に応じて明確に使い分けられています。主な入口と役割は以下のとおりです。
| 入口(割合) | 役割・ユーザー心理 |
| 検索エンジン(32.7%) | 最大の入口だが、役割は「広範な検索」から「特定情報の裏取り」へ。比較サイト・専門メディア(8.4%)を辿り、情報の中立性を担保しようとする |
| ECモール(23.9%) | 価格・在庫・配送スピード・口コミなど購買直結の情報を最初から求める層が4分の1に達する |
| SNS・動画(15.5%) | 若年層を中心に「文字より動画・画像」。発見から興味までが速く、視覚的な直感を重視する層のメインゲート |
| 公式サイト(12.9%) | 最初からブランド指名で動く、ロイヤリティの高い層 |
| 生成AI・AI検索(6.5%) | 比率は低いが上昇傾向。「リストから探す」作業をAIに委ね、結論だけを効率的に得たい「タイパ重視」の兆し |
| フリマアプリ(4.8%) | 「中古相場」を入口にする層。物価高を背景に「リセール価値があるか」を確認してから買う行動が定着しつつある |
これほど入口がばらついている以上、「SEOだけ」「SNSだけ」という一点突破の戦略はリスクになります。検索エンジン、モール内SEO、SNS運用、AIに参照されるための構造化データ整備など、多極化した接点を「面」で押さえるフルファネル対策が、2026年の勝ち筋となるでしょう。
関連記事:【AI検索動向調査】生成AIで「ぐぐる」頻度は減った?4割が回答した変化
フルファネル対策の優先順位の決め方
フルファネル対策とは、認知・比較検討・購入・継続の各段階で顧客接点を漏れなく設計するマーケティング手法です。すべてを同時に始める必要はありません。
- ①自社顧客に「購入前に最初に何で調べたか」をアンケートやGoogleアナリティクスの参照元で確認する
- ②上位2チャネルに予算と工数を集中し、残りは最低限の情報整備にとどめる
- ③生成AIでの自社ブランドの表示状況を月1回程度チェックし、AIO(AI検索最適化)の要否を判断する
特に生成AI経由の情報収集は6.5%と小さく見えますが、比較検討の「結論」を左右する入口です。AI検索で自社がどう紹介されているかを把握しておくと、将来の取りこぼしを防げます。
AI検索時代の基礎知識をまとめた資料も無料で配布しています。年代別のAI検索の使われ方は「【年代別分析版】AI検索動向調査レポート」でも詳しく紹介しています。
【ゼロからわかる!AIO・LLMO入門ガイド】はこちら
- AIOを「なんとなく知っている人」で終わらせますか?それとも「本質を理解して市場をリードする人」になりますか?いま行動できる人だけが、競合が手を出せていないブルーオーシャンを先取りできます。今すぐダウンロードして、AIOで一歩先を走りましょう!
4. 購入体験の「多極化」と、公式サイトが直面する「38.6%の壁」
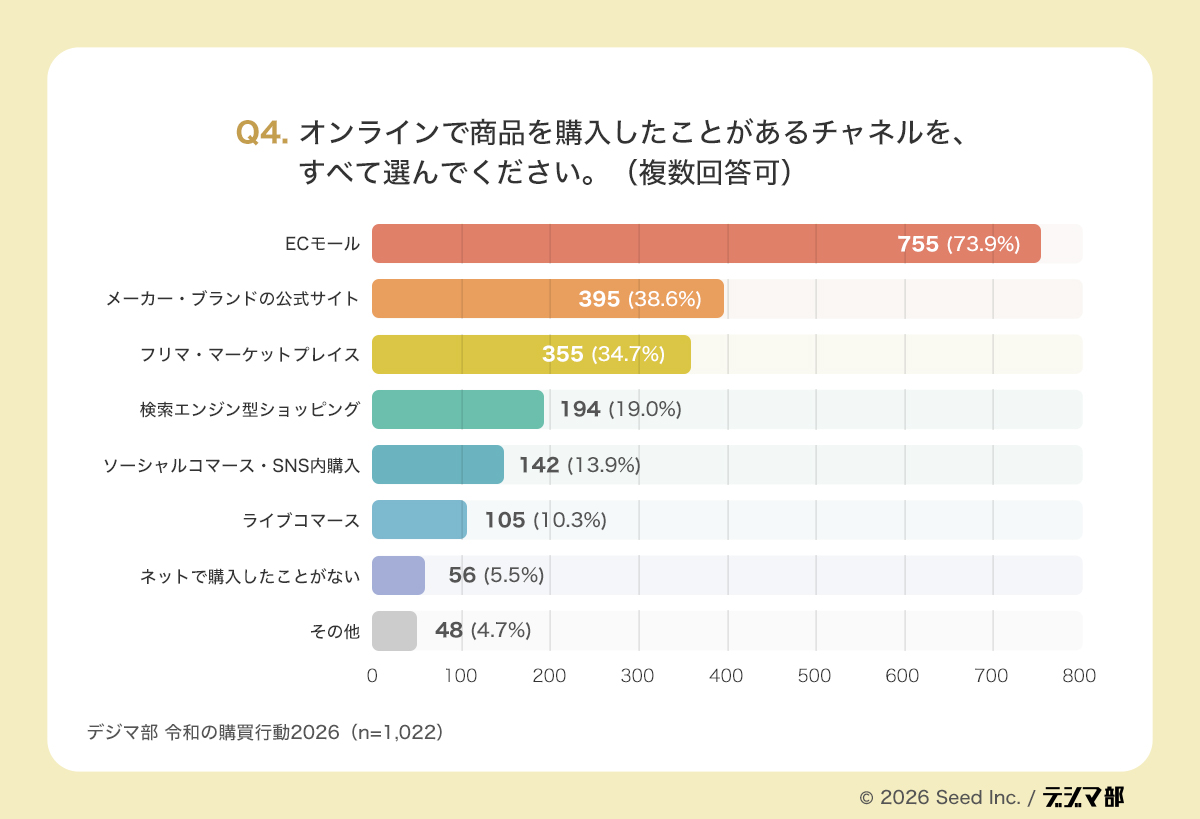
消費者が実際に商品を購入する場所は、どこまで広がっているのでしょうか。「これまでに利用したことがあるチャネル(複数回答)」を尋ねたQ4では、現在のEC市場の勢力図が鮮明に表れました。
「ECモール(73.9%)」が突出し、「メーカー・ブランドの公式サイト(38.6%)」「フリマ・マーケットプレイス型」(34.7%)、「検索エンジン型ショッピング」(19.0%)、「ソーシャルコマース・SNS内購入」(13.9%)、「ライブコマース」(10.3%)と続きます。消費者の購買チャネルは明確に多極化しています。
利用経験と常用率は別物である
見落としてはいけないのは、チャネルが広がっていることと、日常的に使われるチャネルになっていることは別問題だという点です。
EC市場はもはや「モールか公式サイトか」の二択では動いていません。フリマは新品購入の隣に並ぶ存在となり、検索エンジン型ショッピングは比較から購入までを近づけ、ソーシャルコマースやライブコマースも存在感を持ち始めています。
ただし公式サイトは約4割が利用経験を持つものの、Q5の「最もよく利用する購入チャネル」では9.0%まで下がります。公式サイトは「一度は訪れられる」が、「日常的な購入の場」としては定着しにくいという構造を抱えているのです。
自社ECを運営している場合は、「初回購入者のうち90日以内に2回目を購入した割合(F2転換率)」を確認すると、この壁の高さを自社の数値で把握できます。
年代別に見ると、伸びているチャネルの“担い手”は異なる
ECモール、公式サイト、検索エンジン型ショッピングは、年代をまたいで利用される基幹チャネルです。一方で、フリマ・ソーシャルコマース・ライブコマースは若年〜中年層ほど高く、新しい買い方ほど世代差が大きくなっています。
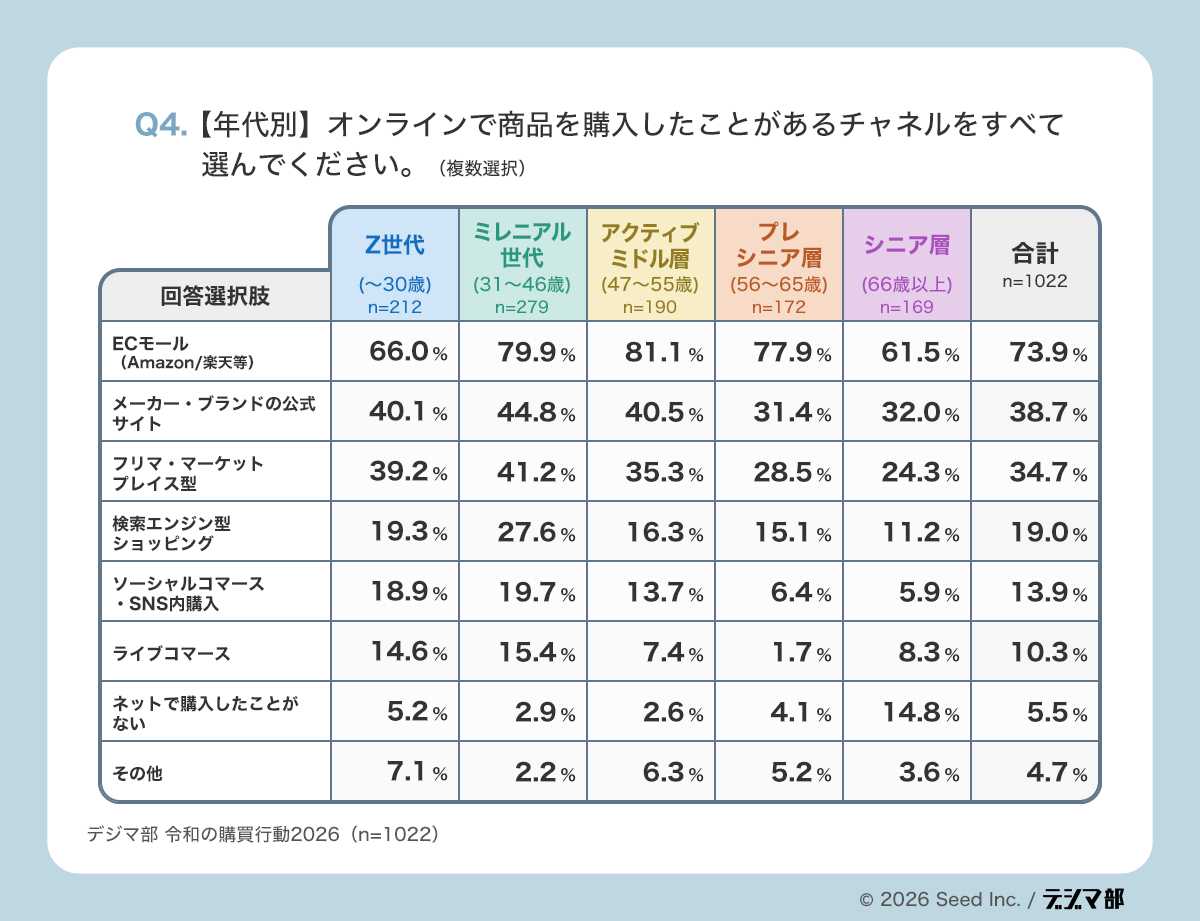
フリマ・マーケットプレイス型は、Z世代からアクティブミドル層(55歳まで)では35〜41%台と高水準で、56歳以上では24〜28%台に低下します。中古・リセールを前提にした買い方は、55歳以下では広く定着した選択肢といえます。
ソーシャルコマースはZ世代・ミレニアル世代で18〜19%台に達する一方、47〜55歳では13.7%、56歳以上では6%前後まで縮小します。ライブコマースも46歳まででは約15%ありますが、47〜55歳では7%台、56〜65歳では1.7%まで落ち込みます。
また「ネットで購入したことがない」層が66歳以上で14.8%と高いことも重要です。新興チャネルを押し上げているのは主に若年〜中年層であり、高齢層ではなお従来型・非オンラインの行動様式が残っています。
多極化とは、単に販売先が増えることではなく、購買の役割分担が進むことです。公式サイトに求められるのは、すべての購買を自前で囲い込むことではなく、他チャネルと役割分担しながら自社にとって意味のある接点を取りに行く設計だといえます。
5. ECモール1強時代:圧倒的な「常用率」を支える摩擦ゼロの体験
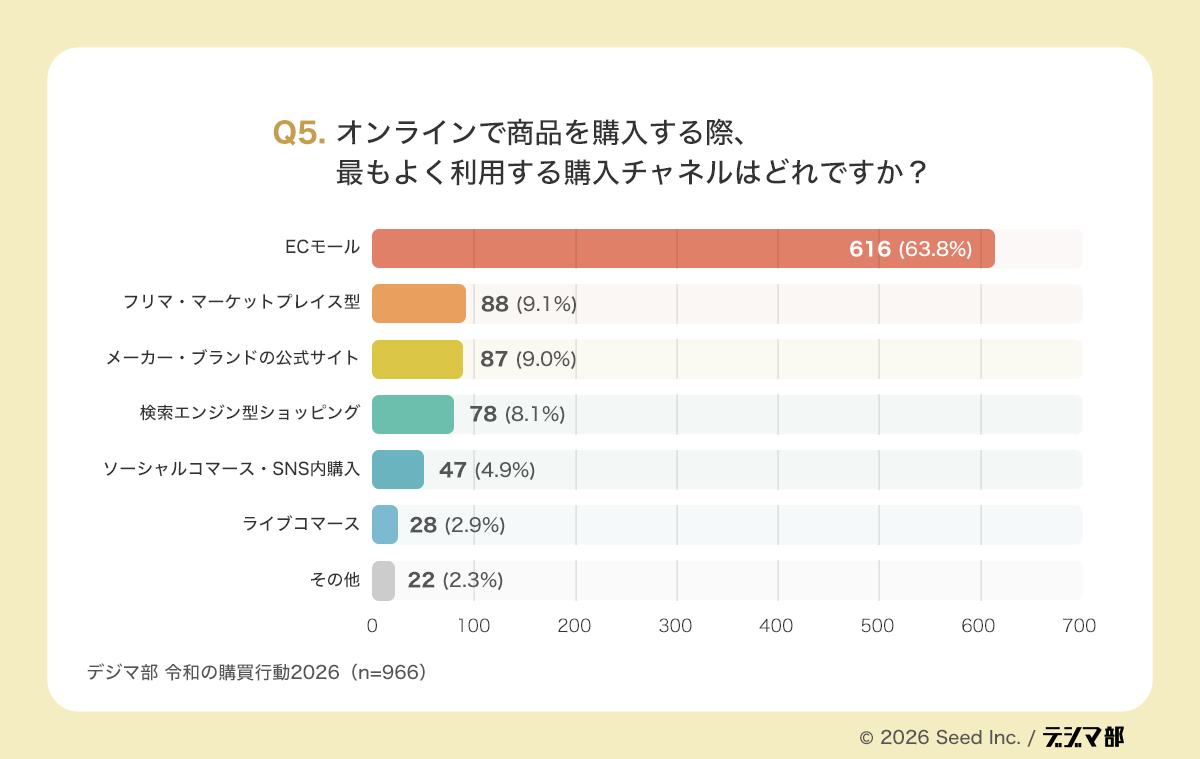
「最もよく利用するチャネル」を1つだけ選ぶQ5では、さらにシビアな現実が突きつけられました。
1位の「ECモール」は63.8%と、Q4の利用経験(73.9%)からほとんど数字を落としていません。対照的に、公式サイトは9.0%へと急落しています。
なぜユーザーは「モール」から離れないのか?
常用転換率とは、あるチャネルを利用したことがある人のうち、そのチャネルを日常的なメインの購入先にしている人の割合です。公式サイトは38.6%の人に一度は使われながら、メインで使い続けるのは約4分の1(9.0%)にとどまります。
ECモールが強い理由は、単なるポイント還元だけではありません。
- 決済・配送のフリクションレス(摩擦ゼロ):住所やカード情報の再入力が不要な「ワンクリック体験」が、ブランドへのこだわりを上回る利便性を提供している
- 比較の効率化:複数ショップの価格や納期を瞬時に比較でき、「損をしたくない(失敗回避)」という心理を最も効率的に満たしている
面白いのは、フリマアプリ(9.1%)が公式サイト(9.0%)を僅差で上回っている点です。消費者は「リセールバリュー」を意識し、後で売る前提でフリマで安く買う、あるいは高くてもリセールが良いものを買うといった「資産管理型」の買い物を始めています。
ECモールは「避けて通れないインフラ」
現在の日本のEC環境において、ECモールは単なる「卸先」ではなく生活の一部としての「インフラ」です。
経済産業省の調査によると、2024年の国内BtoC-EC市場規模は26.1兆円(前年比5.1%増)に拡大しています(※1)。EC市場が伸びる中で、モールを「自社製品のプレゼンテーションの場(リテールメディア)」として活用し、顧客接点を最大化する柔軟な戦略が求められています。
具体的には、①モール内検索で上位に出るための商品名・キーワード設計、②レビュー件数を増やす同梱物やフォローメール、③モール内広告の活用、④モール購入者を公式LINEなどに誘導してCRMにつなぐ導線、の4点から着手するのが一般的です。
公式サイトへの誘導に固執してモール出店を後回しにすると、比較検討の場に自社商品が存在しない状態になり、機会損失が広がります。
モールと公式サイトは対立関係ではありません。モールで新規顧客を獲得し、公式サイトやLINEで継続購入やファン化を図る、という役割分担で考えると判断しやすくなります。
関連記事:ECサイトの集客方法15選!無料・有料施策から目標設定まで解説
6. オンライン決済の主戦場:クレジットカード優位の裏で進む、スマホ決済の“標準化”
オンライン購買で最後の意思決定を左右するのは、商品そのものの魅力だけではありません。カートに商品を入れた後、ユーザーが見ているのは「このまま気持ちよく買い切れるかどうか」です。
Q6「オンラインで商品を購入する際、主に利用したい決済方法」では、1位がクレジットカード(1回払い)32.4%、2位がスマホ決済(PayPay/楽天ペイ/d払い など)23.3%、3位がクレジットカード(分割・リボ払い)16.5%でした。
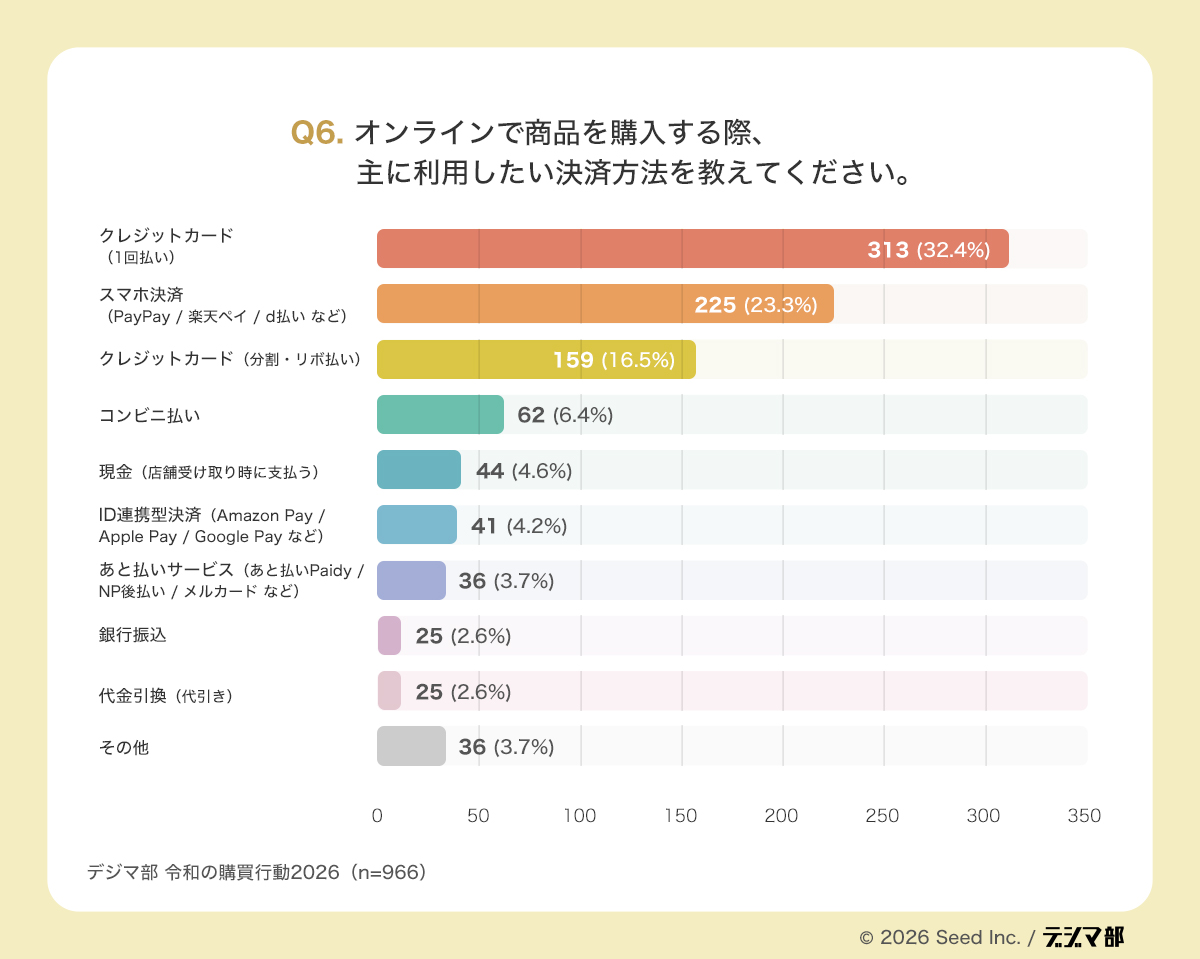
1回払いと分割・リボ払いを合わせると、決済の主軸はなおクレジットカードにあります。しかし注目すべきは、スマホ決済がすでに“補助的な選択肢”ではなく、主力の一角に食い込んでいることです。いまのECで競われているのは決済手段同士ではなく、どの決済が最もラクに、迷わず、安心して購入完了まで連れていけるかという「摩擦の競争」です。
スマホ決済23.3%は、もはや“若者向け機能”ではない
4人に1人近くがスマホ決済を主な決済手段に選んでおり、スマホ決済はすでに「標準装備」として期待されるレベルに達しています。
ユーザーにとってスマホ決済は、カード番号入力の代替ではなく、本人確認・支払い・安心感をひとまとまりで処理してくれるUIです。強さの源泉は、入力の省略、残高や履歴の見通し、日常利用との接続、そして手慣れた操作感にあります。
EC担当者が考えるべきなのは「PayPayを入れるかどうか」ではありません。問うべきは、自社の購入体験は、ユーザーが普段使っている決済体験のスピード感に追いついているかという視点です。
入力フォームの改善はEFO(入力フォーム最適化)と呼ばれ、CVR改善の中でも比較的短期間で効果を確認しやすい施策です。
関連記事:EFO(入力フォーム最適化)とは?CVRを改善する14の施策とツールの選び方
年代別に見ると、決済は世代ごとの価値観が最も表れやすい
Z世代ではスマホ決済が26.4%でトップとなり、クレジットカード(1回払い)の22.6%を上回りました。
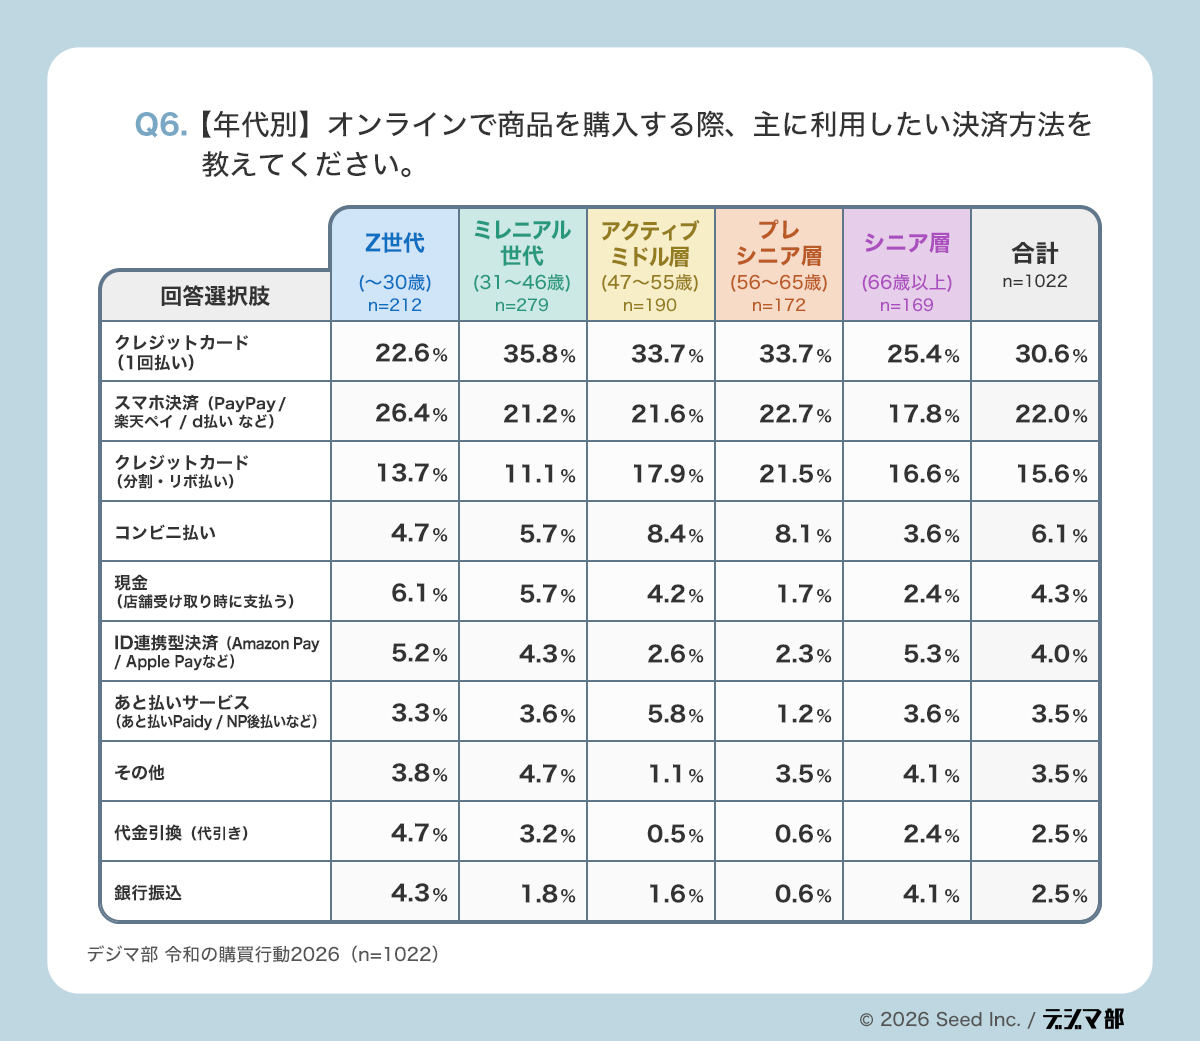
若年層にとって決済は「金融手段」ではなく、スマホの中で自然に完結する購買体験です。購入意思が固まっていても、カード情報の入力や画面遷移が発生した瞬間にテンポが落ちる。若い世代ほど、その摩擦に敏感です。
一方、31〜65歳ではクレジットカード(1回払い)が35%前後で最上位を維持しており、現時点ではカードが本命、スマホ決済が有力な準主役という構図です。66歳以上でもスマホ決済は17.8%に達しており、デジタル決済は高齢層も含めて着実に浸透しています。
また、コンビニ払い・あと払い・銀行振込・代金引換といった少数派の決済手段も見逃せません。単体では小さく見えても、「この決済がないからやめる」という離脱理由になりやすく、決済手段の拡充はCVR最適化に直結します。若年層でカードを上回っている事実は、決済の主戦場が「信用供与」から「摩擦のない完了体験」へ移りつつあることを示しています。
7. 定期購入(サブスクリプション)が直面する「解約」と「在庫」の壁
定期購入(サブスクリプション・自動お届けサービスなど)は、ECにおいてLTVを押し上げる有力な仕組みとして期待されてきました。しかし生活者は、便利さや割安感には魅力を感じつつも、継続に伴う拘束感や在庫リスクには強い警戒心を持っています。
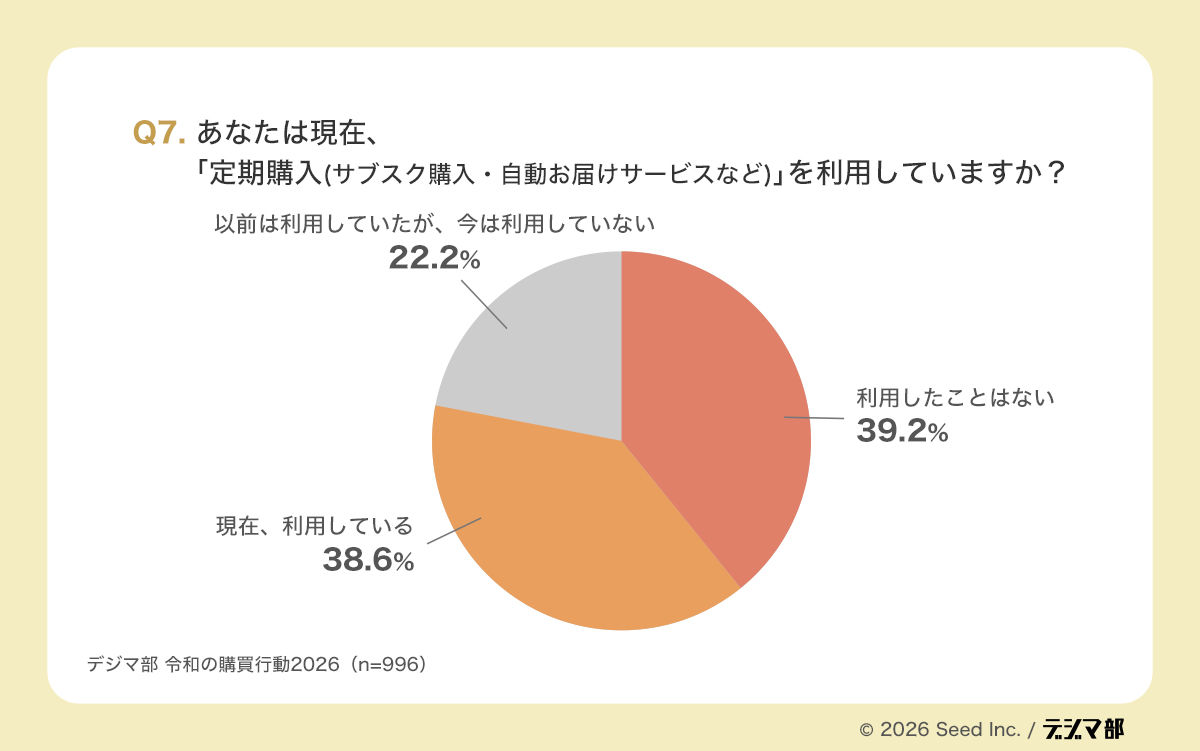
Q7では「現在、利用している」が38.6%、「利用したことはない」が39.2%でほぼ拮抗し、「以前は利用していたが、今は利用していない」も22.2%ありました。サブスクは一部の先進層だけの仕組みではない一方、まだ当たり前の購買様式にはなりきれていません。
サブスク利用の主因は「安さ」と「手間削減」。継続の原動力は感情より合理性
定期購入を利用する理由の1位は「通常購入よりも価格が安くなる・割引がある」(44.0%)でした。
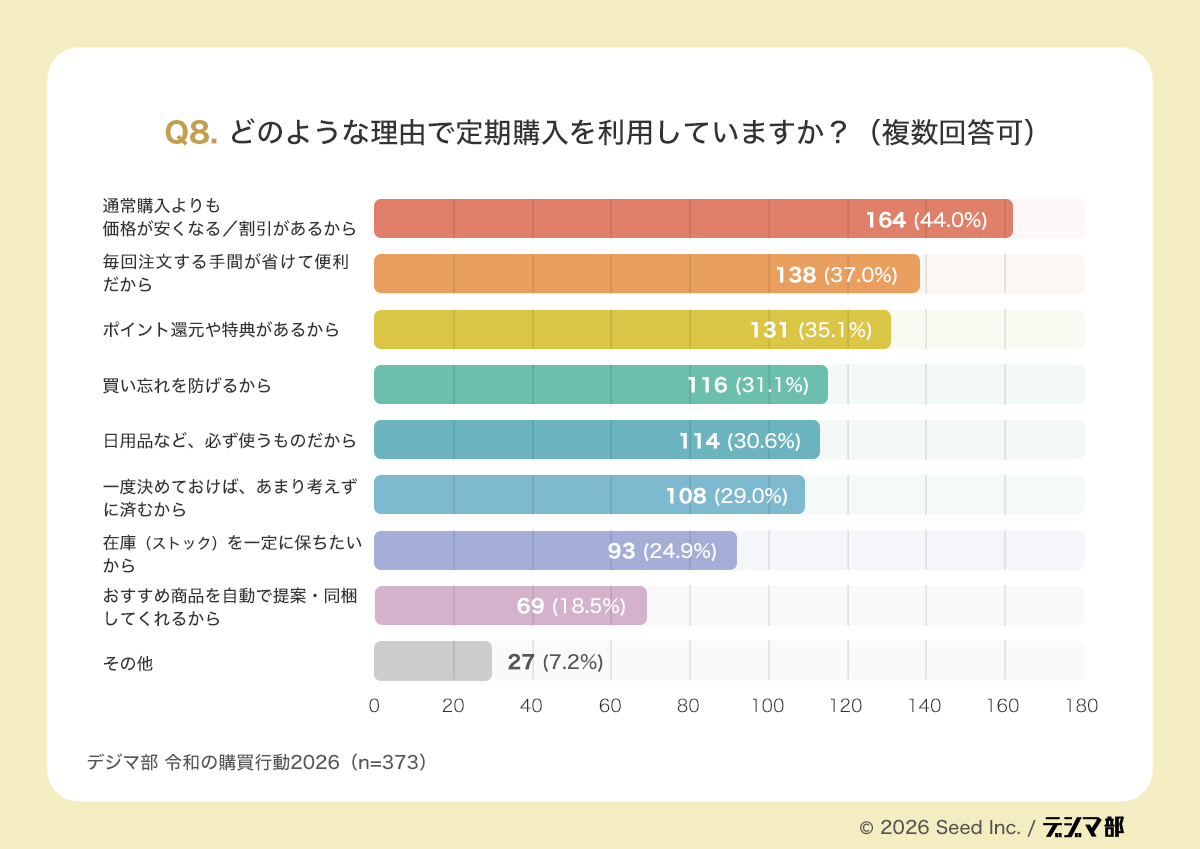
次いで「毎回注文する手間が省けて便利」37.0%、「ポイント還元や特典がある」35.1%、「買い忘れを防げる」31.1%、「日用品など、必ず使うものだから」30.6%、「一度決めておけば、あまり考えずに済むから」29.0%と続きました。
サブスクの価値は「好きだから続ける」より、「安い・ラク・切らさない」という合理性に支えられています。サブスク訴求の入口は、ブランド世界観よりもまず「日常の負担を減らせるか」に置くほうが刺さりやすいといえます。LPでは「1回あたりの価格」「買い忘れ防止」「注文の手間ゼロ」を並べて見せると伝わりやすくなります。
解約理由の中心は「嫌いになった」ではなく「自分の消費ペースに合わない」こと
解約理由の1位は「自分のペースで都度購入する方が合っていると感じたから」(30.4%)でした。
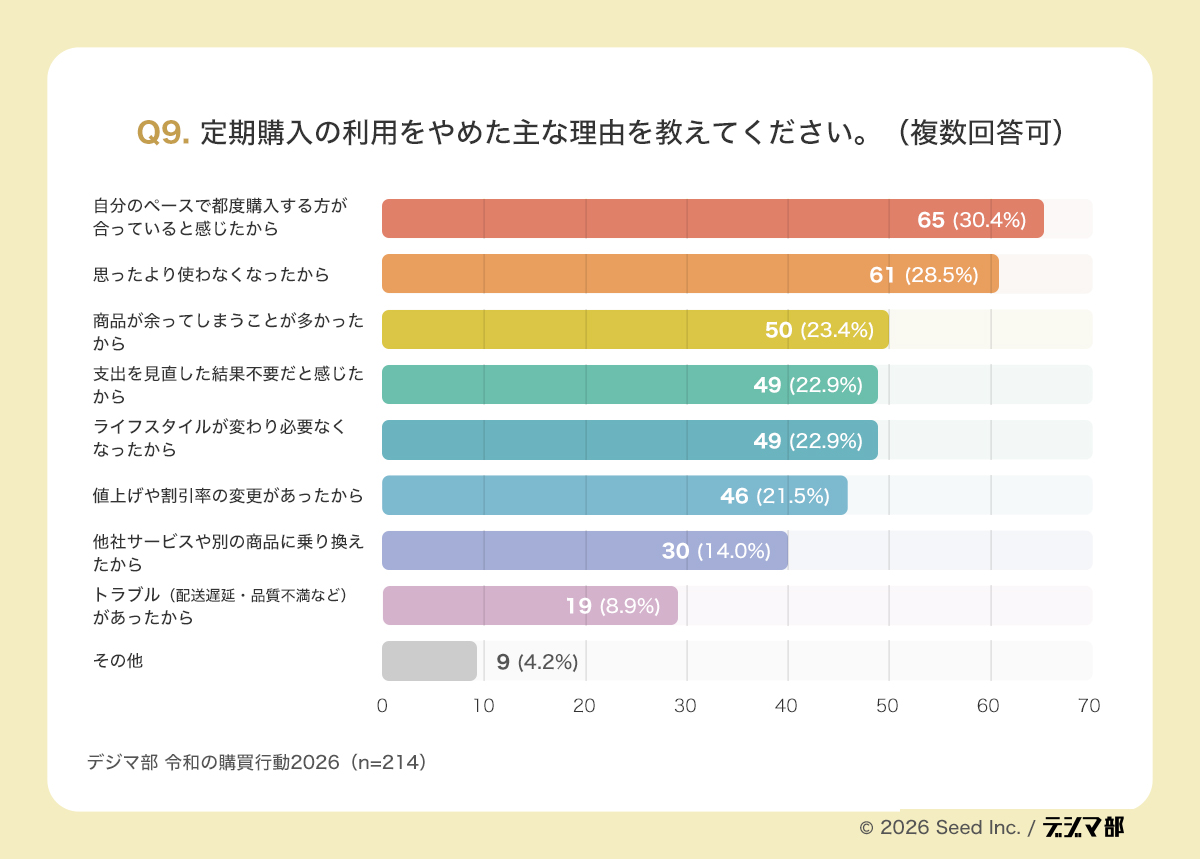
次いで「思ったより使わなくなったから」28.5%、「商品が余ってしまうことが多かったから」23.4%、「支出を見直した結果不要だと感じたから」22.9%、「ライフスタイルが変わり必要なくなったから」22.9%、「値上げや割引率の変更があったから」21.5%と続きました。
解約理由の多くは、商品やブランドへの強い不満ではありません。中心にあるのは、生活者の消費リズムと固定的に届く仕組みとのズレです。継続率を改善するために重要なのは、初回割引を強くすることではなく、配送頻度の変更、スキップ、一時停止、再開といった運用の柔軟性をどれだけ用意できるかです。
未利用者がためらう理由は「お得かどうか」より「余る・やめにくい」
定期購入を利用しない理由の1位は「自分のタイミングで必要なときだけ買いたいから」(46.2%)でした。
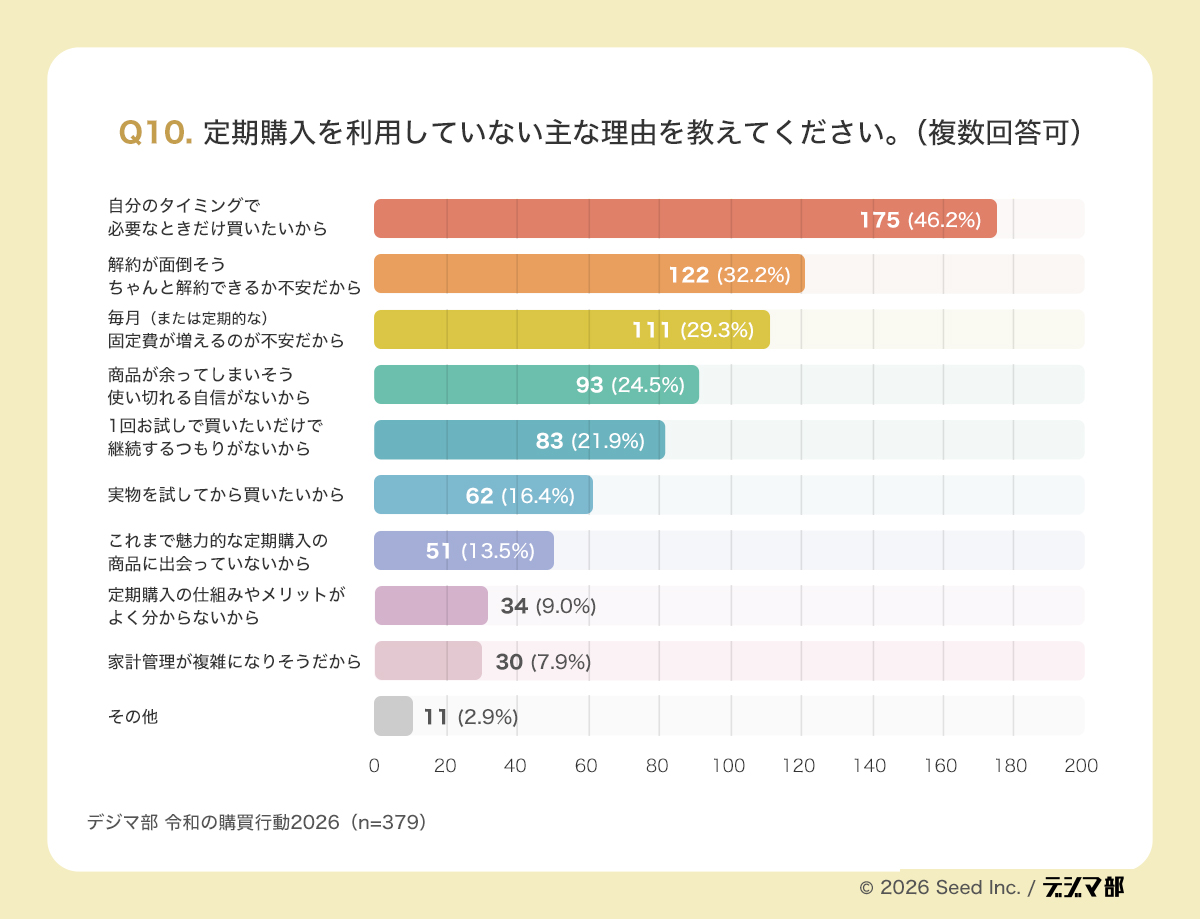
次いで「解約が面倒そう・ちゃんと解約できるか不安だから」32.2%、「固定費が増えるのが不安だから」29.3%、「商品が余ってしまいそう・使い切れる自信がないから」24.5%、「1回お試しで買いたいだけで継続するつもりがないから」21.9%と続きます。
未利用者にとってサブスクは、単なるお得な販売形式ではなく、在庫管理のストレスと解約不安を伴う「契約」として認識されています。「余らないか」「期間や数を柔軟に変更できるか」「ちゃんとやめられるか」の3つが揃わない限り、サブスクは魅力より先に警戒されやすいのです。
2022年6月1日施行の改正特定商取引法により、通信販売の最終確認画面で定期購入かどうか・2回目以降の価格・解約方法などをわかりやすく表示することが求められています(※2)。解約条件を目立たなくする設計は、法令面でも信頼面でも逆効果です。
解約方法を申込前から明示することは、未利用者の「やめにくそう」という不安を解消する施策にもなります。表示内容の詳細は消費者庁のガイドラインを確認し、必要に応じて専門家に相談してください。
サブスクで売っているのは商品ではなく、「安心して続けられる運用体験」
Q7〜Q10を通して見ると、サブスクの成長を左右しているのは商品の魅力だけでなく、継続に対する心理的負担をどこまで減らせるかです。
通販事業の責任者やWebマーケティング担当者が設計すべきなのは、単なる初回オファーではありません。以下のような「拘束される感じがしないサブスク体験」をどうつくるかです。
- 配送頻度を変更できる
- 1回スキップできる
- マイページから簡単に停止・解約できる
- 在庫が余ったときに調整しやすい
サブスク施策で実際に売っているのは、「切らさずに済む」「考えなくて済む」「でも不要ならすぐ止められる」という安心設計です。次回お届けの5〜7日前に「スキップ・変更はこちら」と案内するメールを送るだけでも、在庫過多による解約を防ぎやすくなります(日数は一般的な目安です)。
8. ユーザーレビューは「低評価」まで読まれる 失敗回避型消費のリアル
検索結果や商品ページ、SNSの投稿だけでは、生活者はなかなか購入を決めません。公式情報だけでなく、ECモールや比較サイト、SNS、口コミなど複数の情報源を横断しながら判断しています。その中で、購買判断の精度を高める材料として存在感を増しているのがユーザーレビューです。
7割超がユーザーレビューを信頼している
Q11では、ECサイトや比較サイトのユーザーレビューを「ある程度信頼している」が61.0%、「とても信頼している」が11.4%で、7割超が一定以上レビューを信頼していました。
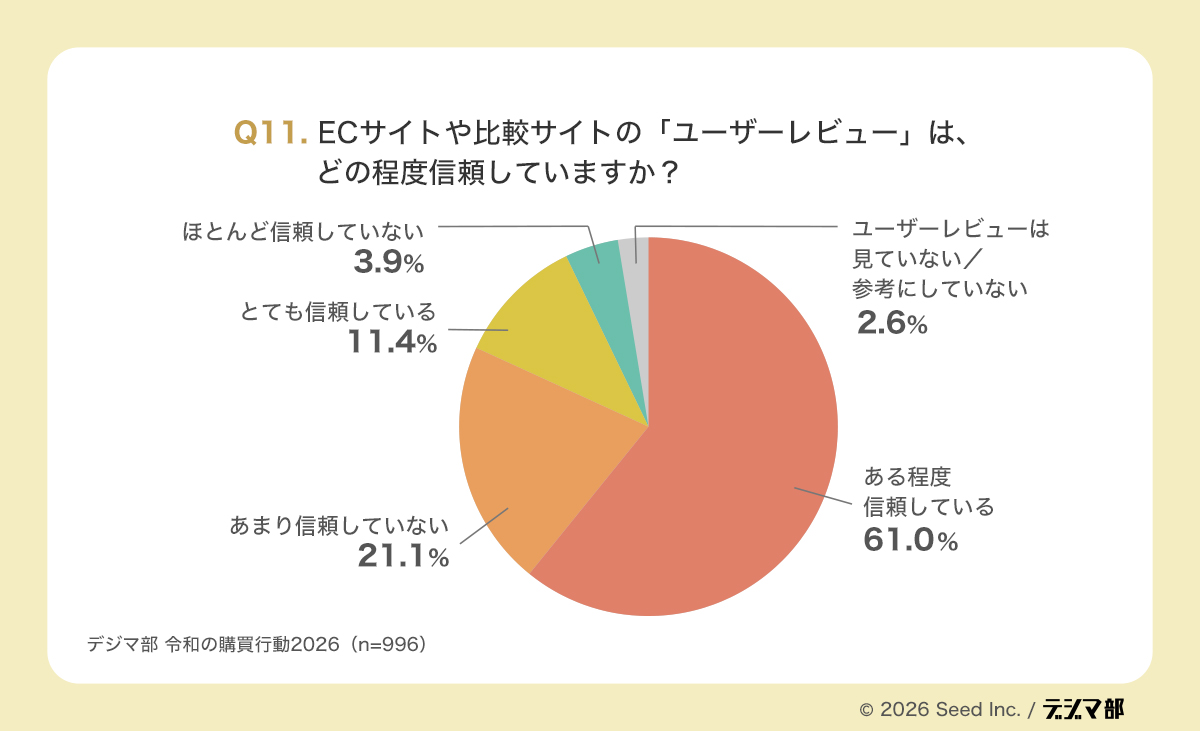
一方で「あまり信頼していない」は21.1%、「ほとんど信頼していない」は3.9%、「そもそも見ていない・参考にしていない」は2.6%にとどまります。レビューは一部の慎重な人だけが見る情報ではなく、多くの生活者にとって見ておくのが当然の判断材料になっています。
高評価と低評価はほぼ同じ割合で読まれている
Q12では、商品レビューを「高評価・低評価の両方をバランスよく読む」が47.1%で最多となりました。
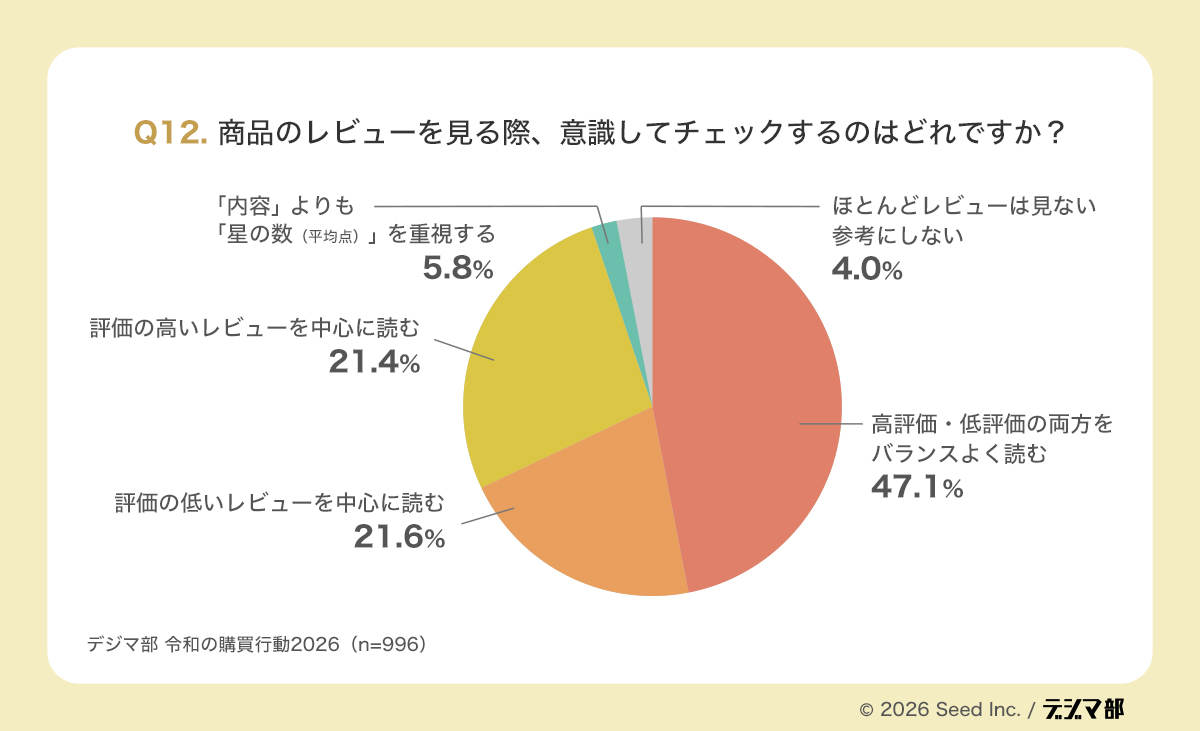
「評価の低い(星1・2)レビューを中心に読む」が21.6%、「評価の高い(星4・5)レビューを中心に読む」が21.4%で、両者はほぼ並んでいます。「星の数(平均点)を重視する」は5.8%、「ほとんどレビューは見ない」は4.0%にとどまりました。
生活者はレビューを「背中を押してもらうため」だけに読んでいるわけではありません。良い点と悪い点を見比べながら、自分にとってのリスクや不一致がどこにあるのかを確かめています。レビューは、もはや参考情報ではなく「失敗回避のための判断インフラ」です。
レビュー欄を「判断インフラ」として設計する方法
いま求められているのは、レビュー欄を好意を演出する場所ではなく、購入判断に必要な情報を過不足なく見せる場として設計することです。
サイズ感、使い勝手、耐久性、配送、サポート、期待とのギャップなど、不安に思いやすい論点ごとにレビューを読みやすくすることは、CVR改善に直結しやすい施策です。低評価レビューも含めて可視化し、企業側が補足や改善姿勢を示せば、透明性の高さそのものが信頼の材料になります。
- ①レビューを「サイズ」「使用感」「配送」などのタグで絞り込めるようにする
- ②低評価レビューには2〜3営業日以内を目安に、事実確認と改善内容を返信する
- ③低評価で多い不満をFAQや商品説明に反映し、「合わない人」も明記する
低評価レビューの削除や非表示、対価を伴う高評価レビューの依頼は、ユーザーの不信感を招くだけでなく、景品表示法上のステルスマーケティングに該当するおそれがあります(※3)。
良い点だけでなく悪い点まで把握したうえで納得して買ってもらえれば、購入後の「思っていたのと違った」が減り、返品や離脱の抑制にもつながります。星の数を良く見せることより、ユーザーが自分に合うかどうかを判断しやすい状態をつくることが、レビュー設計の本質です。
関連記事:LP構成の作り方|CVRを上げる10の必須要素と7つの手順
9. 商品購入前の情報収集で使われるSNSは「SNS全般」ではない
商品購入前の情報収集において、SNSや動画プラットフォームの存在感は年々高まっています。ただし重要なのは、「SNSが強い」という一言でまとめないことです。どのプラットフォームが使われているかにははっきりとした差があり、それぞれ役割も異なります。
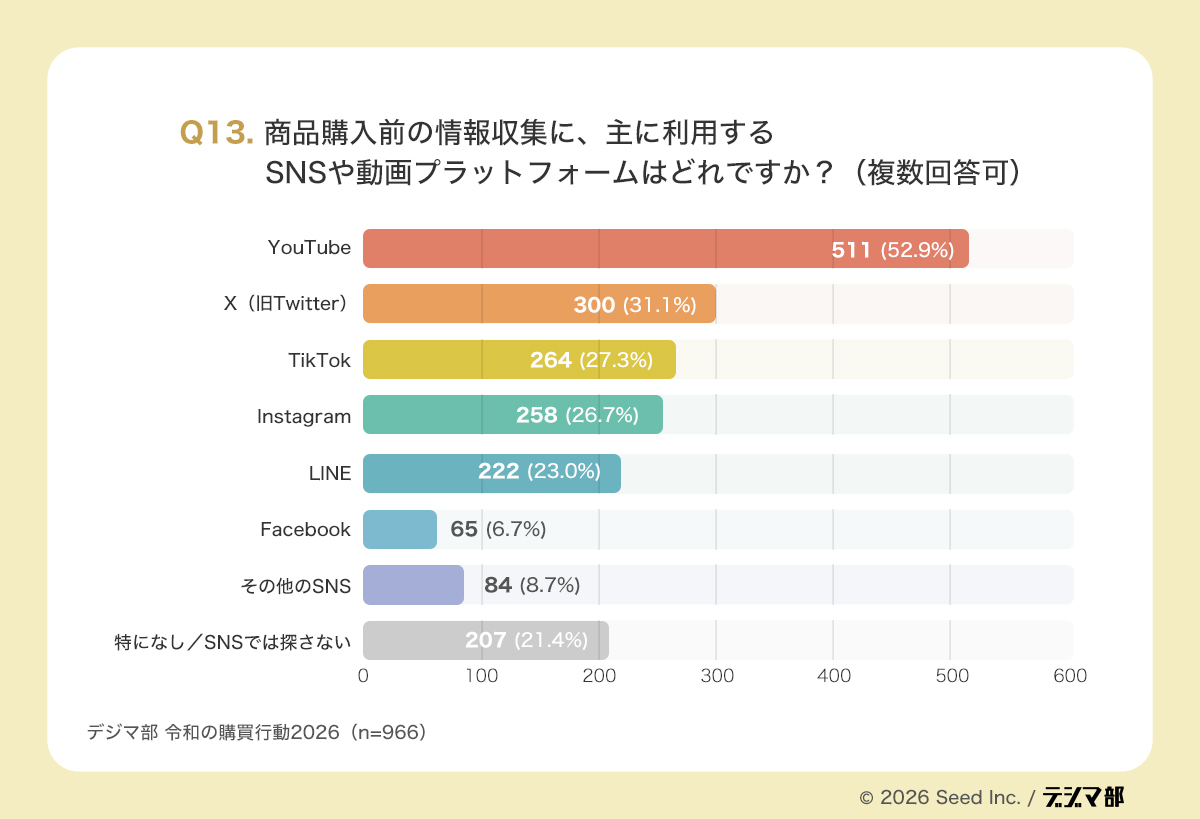
全体では、YouTubeが52.9%で突出しています。次いでX(旧Twitter)31.1%、TikTok 27.3%、Instagram 26.7%、LINE 23.0%と続き、Facebookは6.7%にとどまりました。その他のSNSも8.7%あり、「特になし/SNSでは探さない」も21.4%存在します。
情報収集のSNS化が進んでいるとしても、その中心は短文SNSや写真SNSではなく、動画で理解を深められるYouTubeです。YouTubeはレビュー、比較、使い方、開封、実演など、購入前に知りたい情報を長い尺で確認できるため、検討材料としての情報収集に向いています。
| 媒体(全体の利用率) | 情報収集での主な役割 |
| YouTube(52.9%) | レビュー・比較・実演動画による「深い理解」と疑似体験 |
| X(31.1%) | 速報性と口コミの広がりによる「生の反応・評判確認」 |
| TikTok(27.3%) | 短尺動画による「気になる商品の発見」と直感的理解 |
| Instagram(26.7%) | 世界観や利用シーンの「視覚的な確認」 |
| LINE(23.0%) | 企業アカウント・クーポン・友人共有など「接触後の継続接点」 |
年代別に見ると、SNS・動画の役割はさらに明確に分かれる
YouTubeは若年層だけの媒体ではなく、世代をまたいで使われる共通の「動画検索インフラ」になっています。
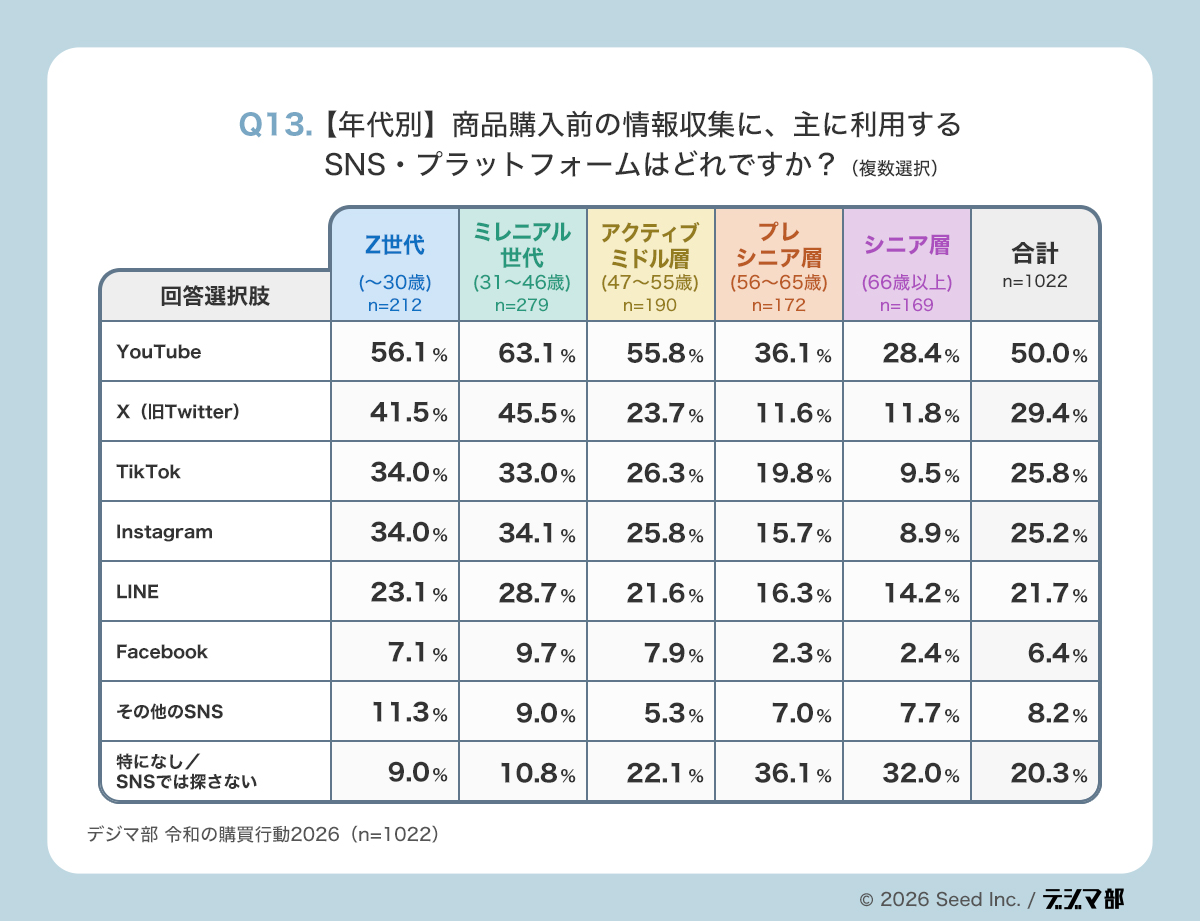
YouTubeの利用率はZ世代56.1%、ミレニアル世代63.1%、アクティブミドル層55.8%、プレシニア層36.1%、シニア層28.4%です。特に31〜46歳で6割を超えている点は、購買力の高い中核世代でYouTubeの実用性が非常に高いことを示しています。
X(旧Twitter)には鮮明な年代差があり、Z世代41.5%、ミレニアル世代45.5%に対し、47〜55歳23.7%、56〜65歳11.6%、66歳以上11.8%まで下がります。Xは若年〜中堅世代における「リアルタイムの評判確認」の場として機能しています。
TikTokはZ世代34.0%、ミレニアル世代33.0%に対して66歳以上では9.5%、InstagramもZ世代34.0%、ミレニアル世代34.1%に対して66歳以上では8.9%です。LINEはZ世代23.1%、ミレニアル世代28.7%、アクティブミドル層21.6%、プレシニア層16.3%、シニア層14.2%と、極端な偏りがありません。
見逃せないのが「特になし/SNSでは探さない」の割合です。Z世代9.0%、ミレニアル世代10.8%に対し、アクティブミドル層22.1%、プレシニア層36.1%、シニア層32.0%まで上がります。SNS運用を強化すれば全世代に届くわけではなく、SNSが効きやすい層と、そもそもSNSを情報収集の場として見ていない層がはっきり分かれているのです。
マーケティングで見るべきなのは、「どのSNSを使うか」ではなく「誰に何を見せるか」
SNS戦略で本当に重要なのは、媒体単位の議論ではなく「その世代がどの媒体で、何を、どの形式で確認したいのか」という情報の受け取られ方の違いです。
- 若年層向け:TikTok・Instagramで関心を喚起し、Xで評判を補強し、YouTubeで納得感を深める
- 31〜46歳向け:YouTubeとXの比重が高く、検索やECモールも加わるため、短尺の接触と詳細な比較材料の両方を用意する
- 中高年層向け:YouTubeは有効だがTikTok・Instagramの優先度は下がる。「SNSでは探さない」層には検索・公式サイト・店頭での情報整備を優先する
SNS戦略は「どの媒体が伸びているか」で決めるものではなく、誰の購買行動のどの段階を取りに行くのかで設計すべきです。自社顧客の年代構成を確認し、上位2世代が使う媒体から優先的に予算を配分すると判断しやすくなります。
関連記事:SNS広告の種類と特徴を6大媒体で比較|企業の選び方と予算も解説
関連記事:YouTube広告の費用はいくら?6種類の料金相場と選び方を解説
10. インフルエンサーは「効く」が、「そのまま信じられる」わけではない
影響力と信頼は別物になった、令和の購買判断
インフルエンサー施策で注意すべきなのは、「見られていること」「信頼されていること」「購買につながること」はそれぞれ別の話だという点です。
Q14〜Q18の結果を見ると、生活者はインフルエンサーの情報を一定程度参考にしながらも、無条件に信じているわけではありません。誰が発信しているか、広告かどうか、自分との距離感はどうかを冷静に見極めながら、情報を使い分けています。インフルエンサーは信頼の主役ではなく、比較・検討材料のひとつとして位置づけられているのが実態です。
まず信頼されるのは「有名人」ではなく「専門性」である
Q14では「いずれのインフルエンサーも特に信頼しない」が38.7%で最多、次いで「専門家・評論家タイプ」が32.9%でした。
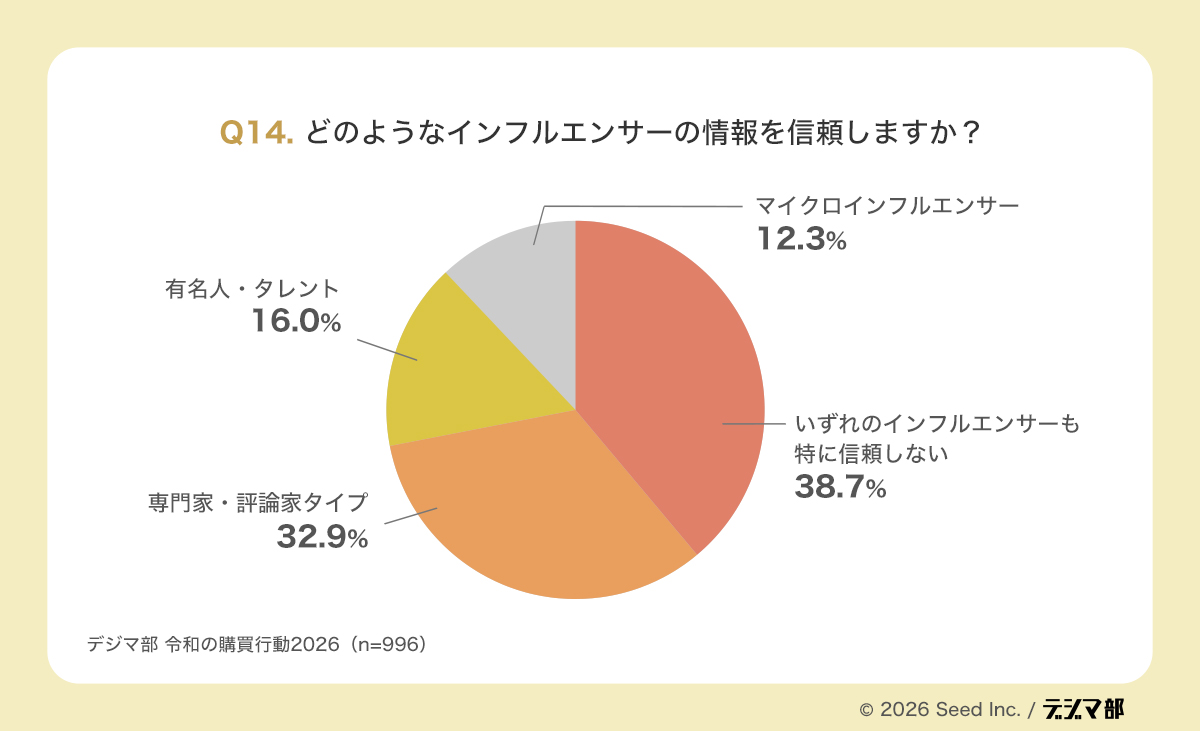
「有名人・タレント」は16.0%、「マイクロインフルエンサー」は12.3%にとどまります。インフルエンサーという存在そのものに信頼が集まっているわけではなく、「その人が何者で、なぜその商品を語る資格があるのか」が問われているのです。有名さやフォロワー数だけでは、信頼の根拠として不十分です。
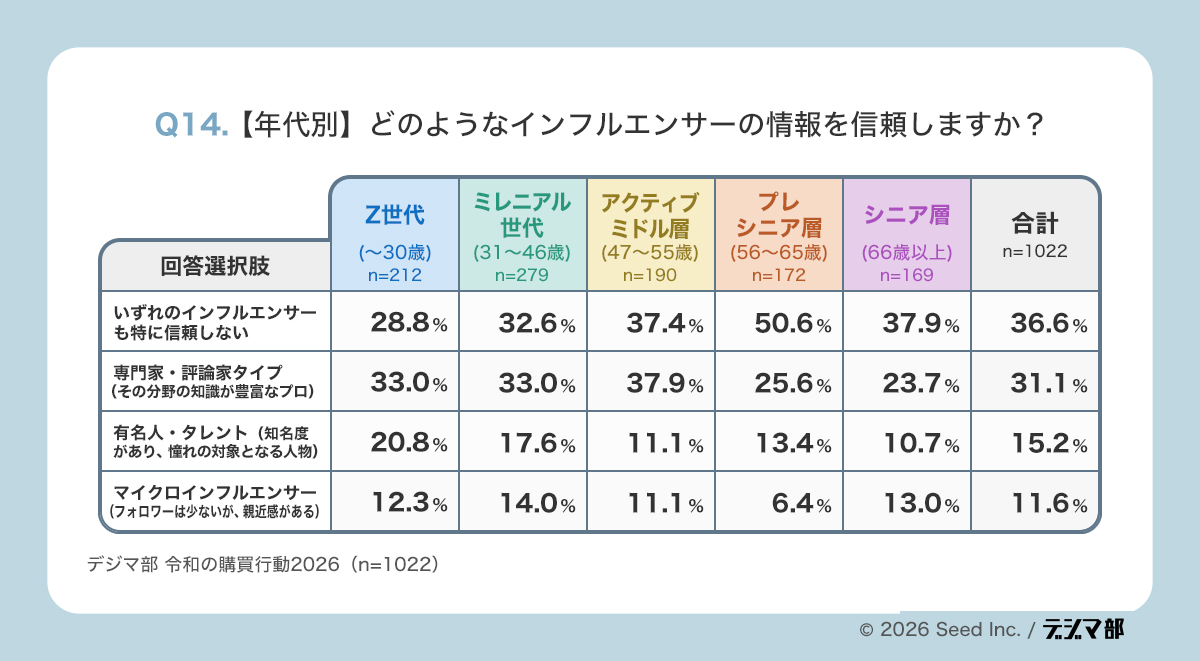
年代別では、Z世代の「いずれも信頼しない」は28.8%にとどまる一方、56〜65歳では50.6%まで上がります。「専門家・評論家タイプ」はZ世代33.0%、31〜46歳33.0%、47〜55歳37.9%と高く、56歳以上では26%以下です。若年〜中年層では専門性のある発信者なら信頼する余地があり、高年齢層ではインフルエンサーという枠組み自体への慎重さが強いと考えられます。
自由回答で見えてきた「信頼できる人」の条件は、知名度よりも“本音・専門性・実使用感”
自由回答で具体名として最も多く挙がったのはHIKAKIN(ヒカキンを含む)で、ひろゆき、大谷翔平、ヒカル、かずのすけなどが続きました。
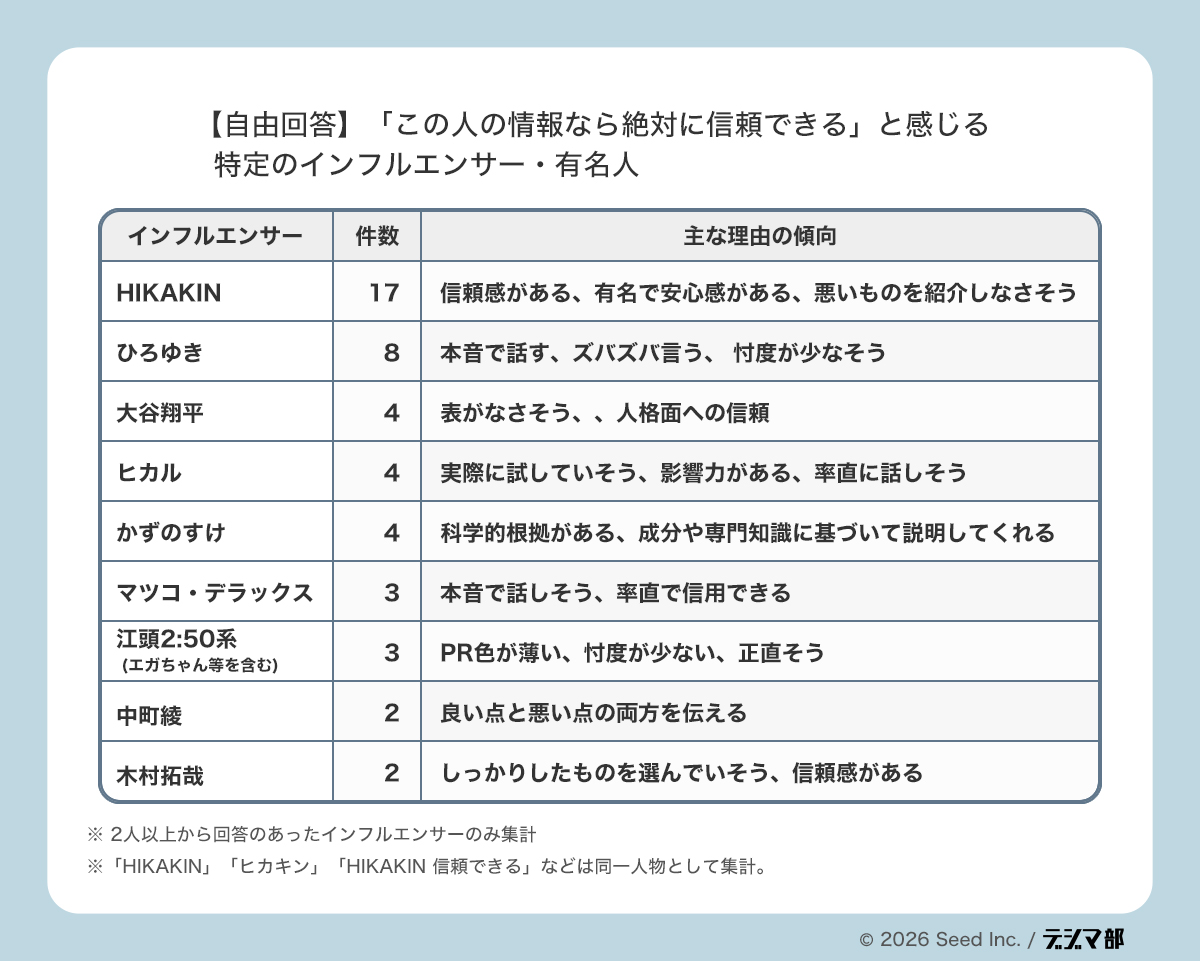
回答理由を読むと、生活者が信頼しているのは「人気がある人」そのものではなく、人気の背景にある安心感・本音感・専門性・誠実さだとわかります。HIKAKINは「変なものを勧めなさそう」という安心感、ひろゆきや江頭2:50系は「忖度がなさそう」という本音感、かずのすけは美容・成分に関する専門知識や根拠の提示が評価されています。
一方で、自由回答全体では、家族・友人・身内や一般ユーザーの口コミ・レビュー、専門家・専門メディアを挙げる回答も多く見られました。
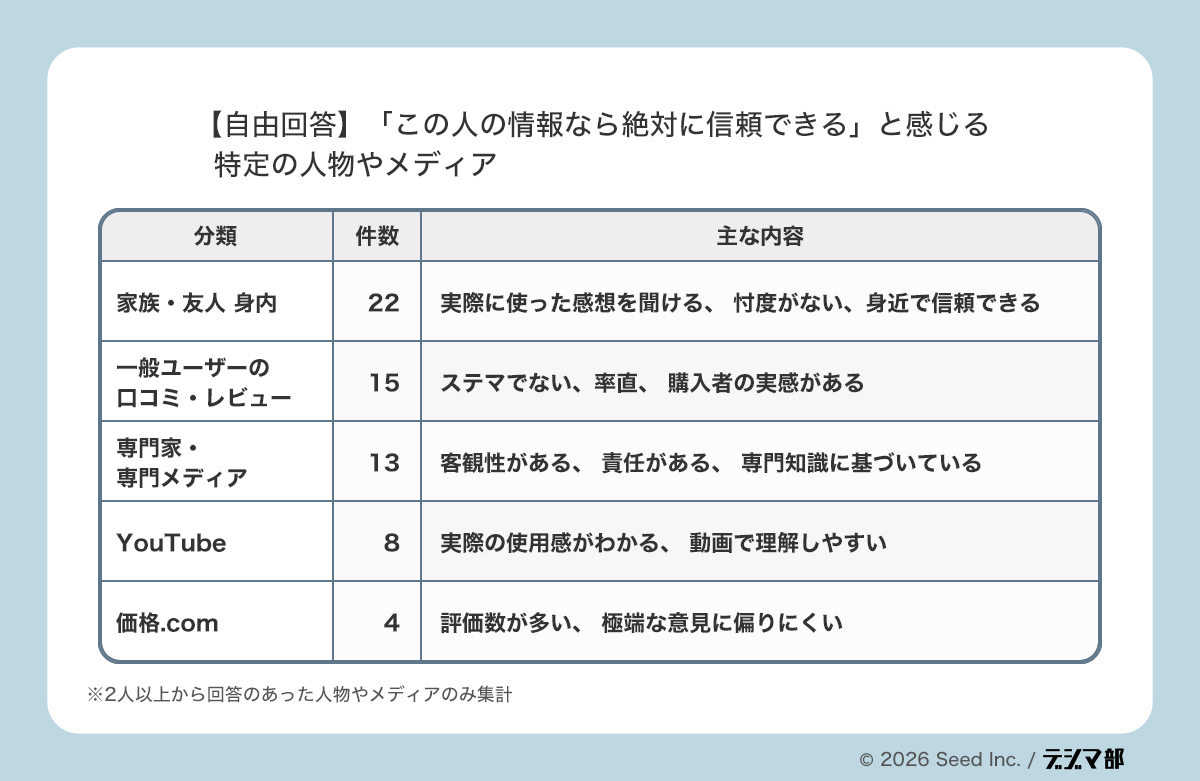
フォロワー数より、「この人なら信用してよい」と思わせる理由を発信内容の中でどこまでつくれるかがポイントです。依頼時には、良い点だけでなく「向いていない人」や使用期間も含めて語ってもらう構成にすると、納得感が高まりやすくなります。
信頼される発信者は、実際に購買のきっかけにもなっている
Q15では、インフルエンサーの投稿がきっかけで商品を購入した経験が「1〜2回程度ある」32.2%、「何度もある」18.5%で、約半数が購入経験を持っていました。
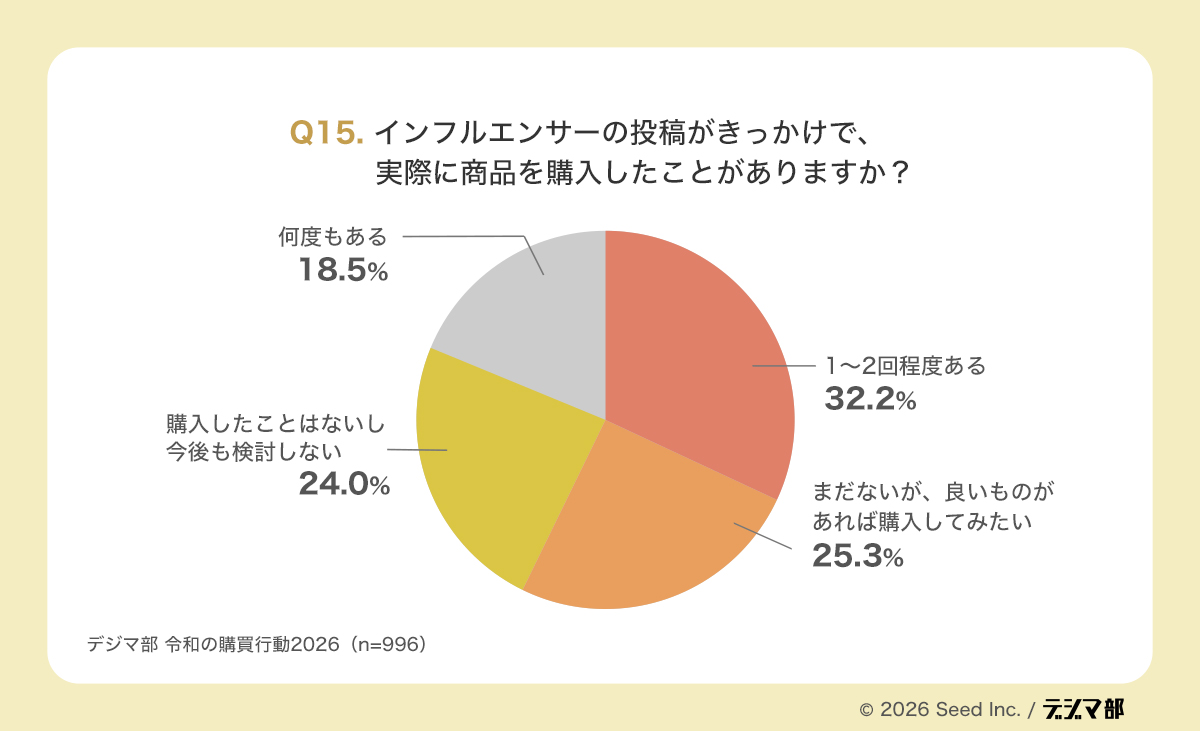
一方で「まだないが、良いものがあれば購入してみたい」25.3%、「購入したことはないし、今後も検討しない」24.0%も存在します。インフルエンサー施策は実際に購買を動かしていますが、誰にでも均一に効くわけではありません。
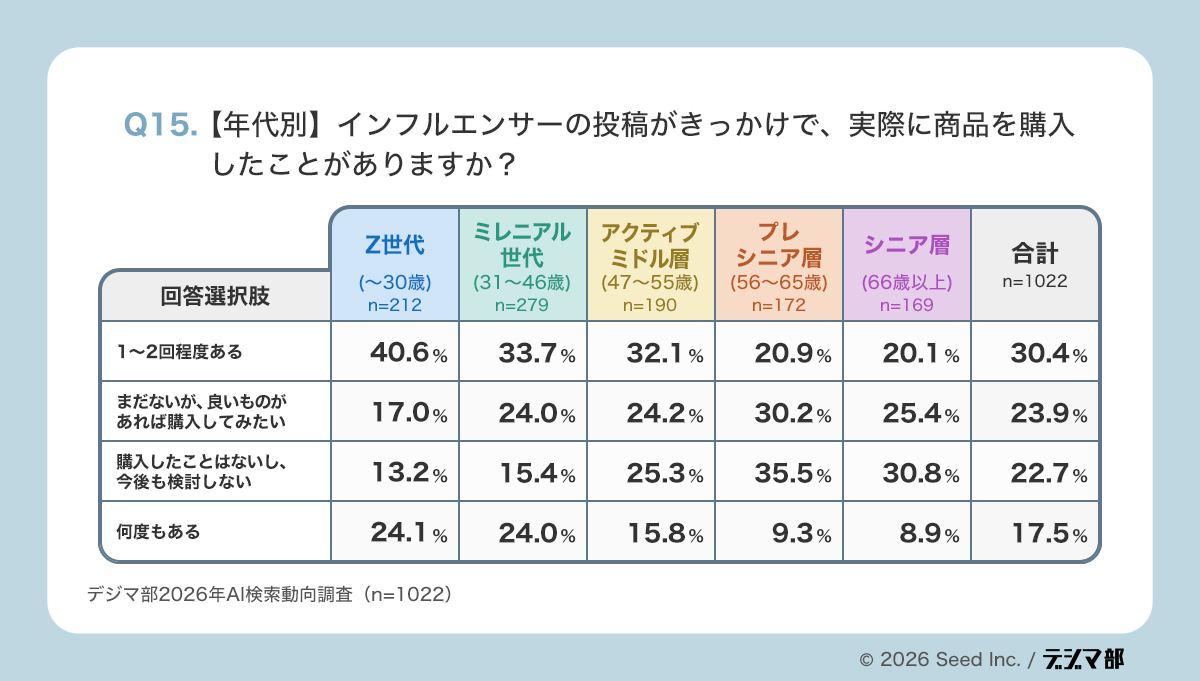
購入経験者の合計は、Z世代で64.7%、31〜46歳でも57.7%に達する一方、56〜65歳では30.2%、66歳以上では29.0%まで下がります。「購入したことはないし、今後も検討しない」は56〜65歳で35.5%、66歳以上で30.8%です。同じ施策でも、若年層にはCV施策として、中高年層には認知・理解補助として捉えるほうが現実的です。
「推し」の影響は無視できないが、商品選択では“ブランド・条件優先”が依然として主流
Q16では「特にブランドや推しには影響されない」が39.2%で最多となりました。
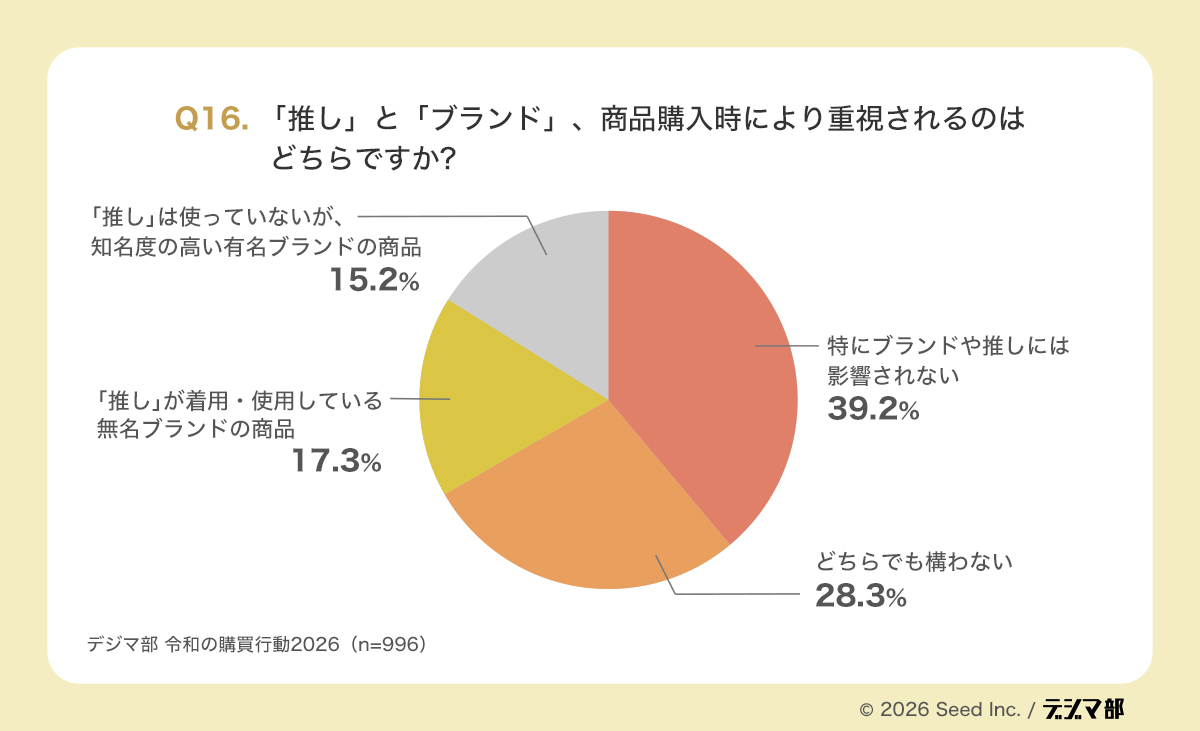
次いで「どちらでも構わない」28.3%、「『推し』が着用・使用している無名ブランドの商品」17.3%、「『推し』は使っていないが、知名度の高い有名ブランドの商品」15.2%でした。生活者は推しの投稿で商品を知っても、最後の判断ではブランド、価格、品質、信頼性を改めて見ています。
インフルエンサーで話題化できても、それだけで売り切れるわけではありません。最終的な購買を取り切るには、商品ページ、レビュー、価格訴求、比較しやすさといった本体側の受け皿が必要です。インフルエンサーは入口になれても、出口を保証する存在ではないのです。
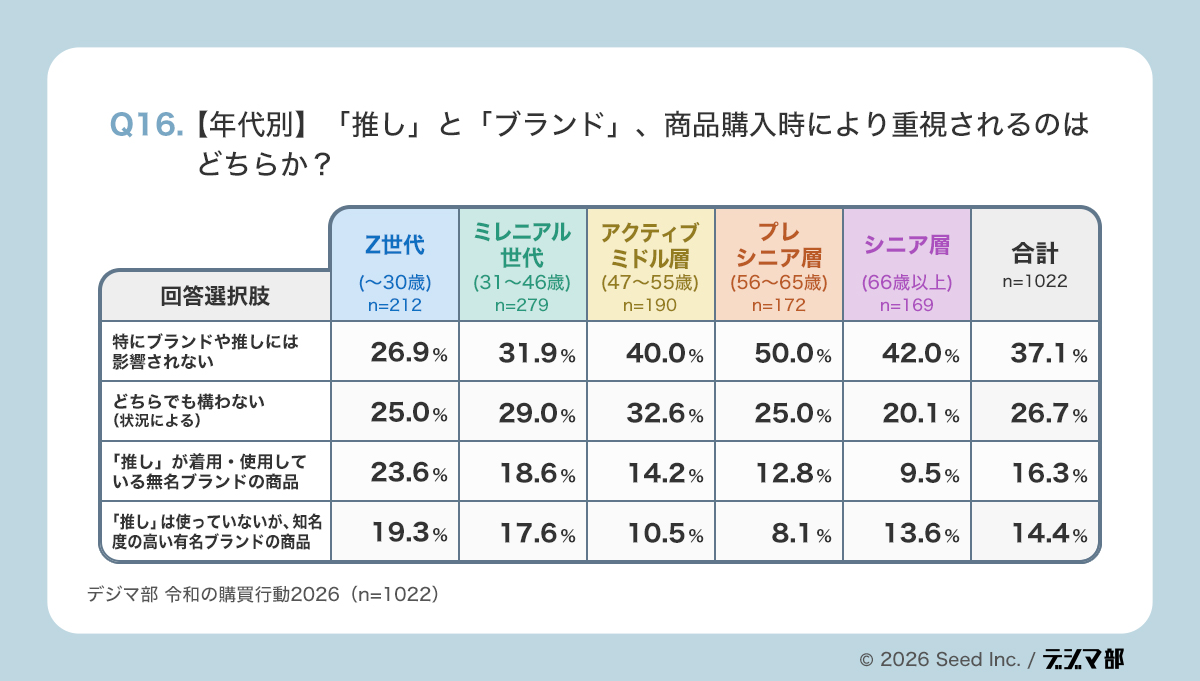
年代別では「特にブランドや推しには影響されない」がZ世代26.9%に対し、56〜65歳50.0%、66歳以上42.0%です。「推しが使う無名ブランド」を選ぶ比率はZ世代23.6%、31〜46歳18.6%、66歳以上9.5%でした。インフルエンサー起用でブランドの弱さを補えるのは、主に若年層中心の商品カテゴリーだと考えたほうが実務的です。
広告だと明示されたとき、インフルエンサー情報の受け止め方はどう変わるのか
Q17では、投稿に「#PR」などの表記がある場合の印象として「中立:印象は特に変わらない」(38.5%)が最多でした。
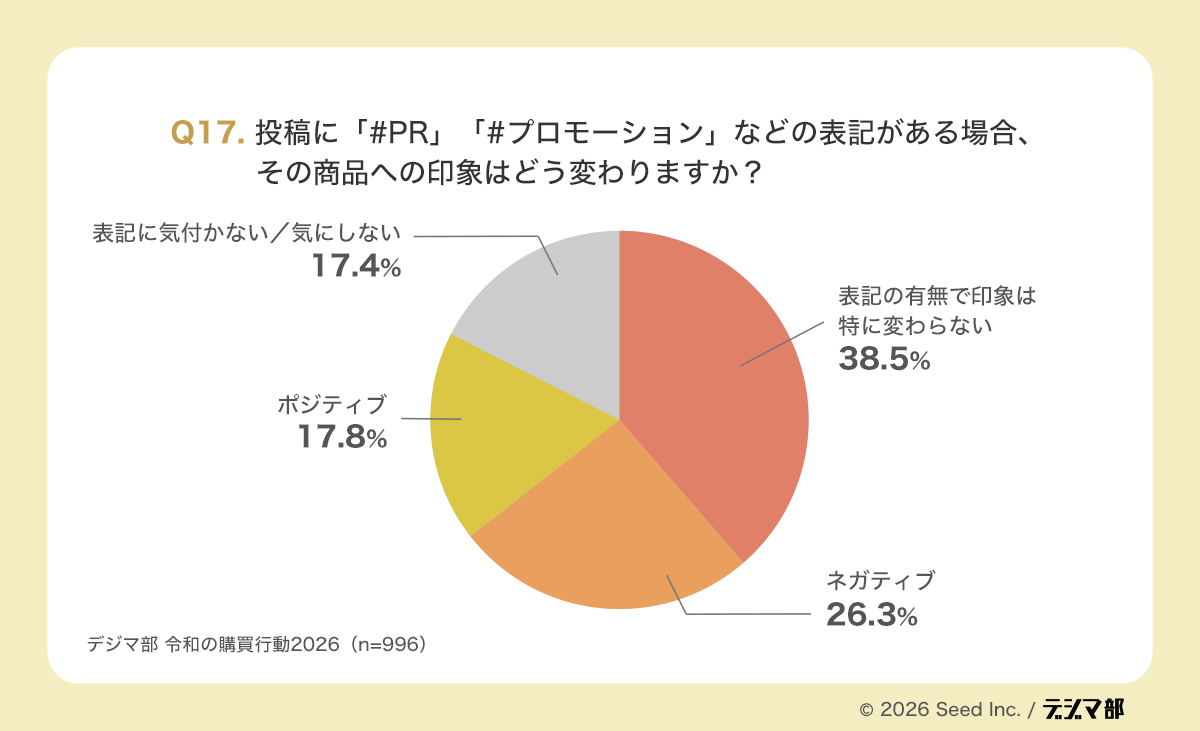
次いで「ネガティブ:広告だとわかると購買意欲が下がる」26.3%、「ポジティブ:広告と明記されている方が誠実で信頼できる」17.8%、「気付かない/気にしない」17.4%です。PR表記は一律に不利でも有利でもなく、生活者は広告であることそのものより、広告であってもなお参考になる内容かどうかを見ています。
2023年10月1日から、広告であることを隠すステルスマーケティングは景品表示法違反となっています(※3)。PR表記を省略・不明瞭にする運用は、法令違反のリスクがあるため避けてください。
問われているのはPR表記を隠すことではなく、PRであることを明かしたうえでも納得感を失わない情報になっているかです。使い方や向き不向き、実感のこもったコメントまで含めて伝えられるかどうかが、受け止められ方の差につながります。
関連記事:【広告主向け】ステマ規制とは?アフィリエイトへの影響とPR表記方法の正誤をわかりやすく解説
それでも最後に強いのは、身近な人の声である
Q18では「友人・知人の推奨」と「好きなインフルエンサーの情報」のうち、「身近な友人・知人の情報」をより信頼する人が42.5%で最多でした。
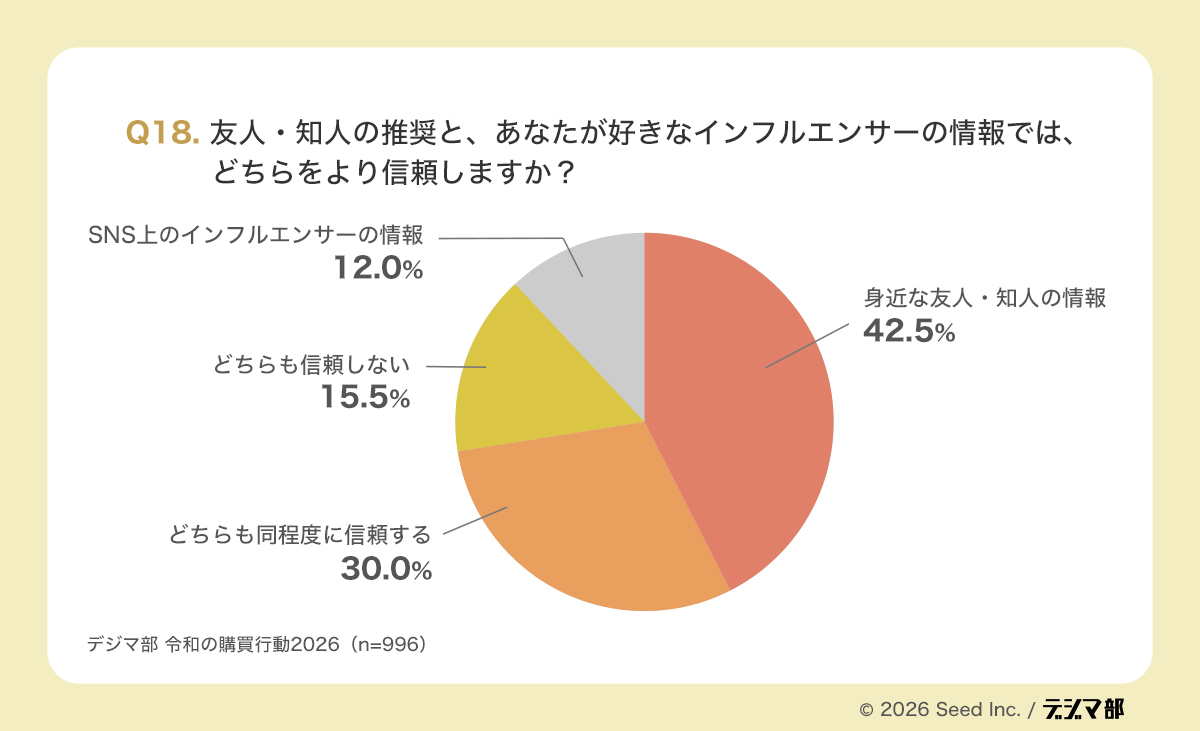
次いで「どちらも同程度に信頼する」30.0%、「どちらも信頼しない」15.5%、「SNS上のインフルエンサーの情報」12.0%です。インフルエンサーは確かに購買を動かしますが、“最後に信じる声”としては、まだ身近な他者のほうが強いのです。
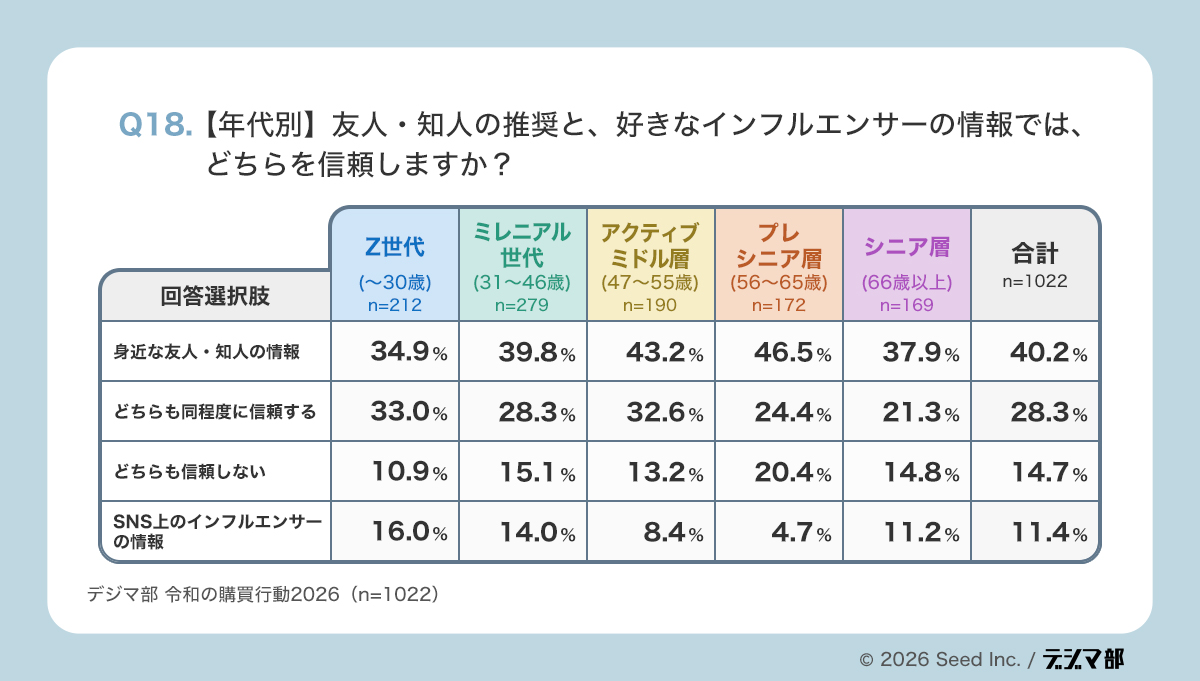
年代別では「身近な友人・知人の情報」が31〜46歳39.8%、47〜55歳43.2%、56〜65歳46.5%と高く、「SNS上のインフルエンサーの情報」はZ世代16.0%、31〜46歳14.0%、56〜65歳4.7%です。インフルエンサーで認知を取り、身近な口コミやレビューで信頼を補完する構造を前提に設計することが重要です。
インフルエンサー施策で本当に見るべきなのは、「誰が言うか」より「何が残るか」
Q14〜Q18を通して見えるのは、インフルエンサーを「売上を直接つくる存在」として単独で過信すべきではないということです。
信頼されやすいのは有名さより専門性であり、購買も若年層を中心に確かに起きています。一方で最終判断ではブランドや条件が見られ、最後に強く信頼されるのは身近な人の声です。インフルエンサー施策は、専門性のある発信、レビュー、UGC、比較情報、商品ページの説得力と組み合わせたときに、はじめて強く機能します。
これからの勝負は「誰に投稿してもらうか」だけでなく、その投稿のあとに、どのような信頼導線を用意できるかにかかっています。投稿から商品ページへの遷移率、ページ内でのレビュー閲覧率、購入率を分けて計測すると、どこで信頼が途切れているかを特定できます。
関連記事:SNSアフィリエイトとは?広告主向けに始め方・メリット・成功のポイントを解説
インフルエンサーを活用した成果につながる施策設計は、無料の資料でも詳しく紹介しています。
【成果の出るインフルエンサーアフィリエイト戦略】を無料公開中!

- 1ポストで400件以上のCV獲得、あるいは月間数千万円の売上突破。こんな実績を「成果報酬型」で実現する最新のインフルエンサーアフィリエイトをご存じでしょうか?こちらのガイドでは、インフルエンサーアフィリエイトの基本から主要SNSごとの特徴、そして実務で押さえるべきリスクや対策ポイントまでをわかりやすく解説しています。マーケターやEC担当者はもちろん、経営層にとっても今後の戦略立案に役立つ必読のガイドです。
資料は無料ダウンロード可能ですので、ぜひお気軽にダウンロードください。
11. リアル店舗に行っても、購買判断はその場で完結しない
店頭接触とネット比較が一体化した「往復型購買」が当たり前に
往復型購買とは、店舗で実物を確認し、ネットで口コミや価格を補強し、最後は自分で判断する購買行動のことです。Q19〜Q21からは、購買行動が「ネットかリアルか」の二択ではなくなっている実態が見えてきます。
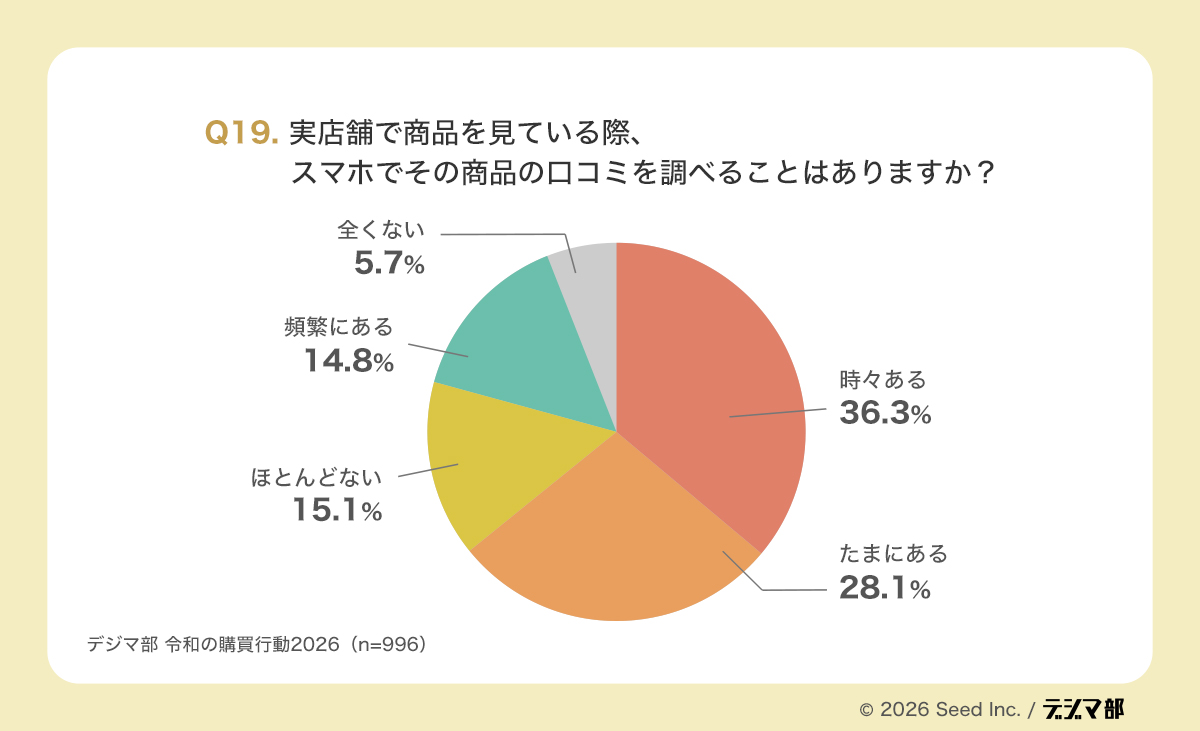
Q19では、実店舗で商品を見ている際にスマホで口コミを調べるかという問いに対し、「時々ある」36.3%、「たまにある」28.1%、「頻繁にある(ほぼ毎回調べる)」14.8%となり、約8割が店頭で口コミを確認した経験を持っていました。「全くない」は5.7%にとどまります。
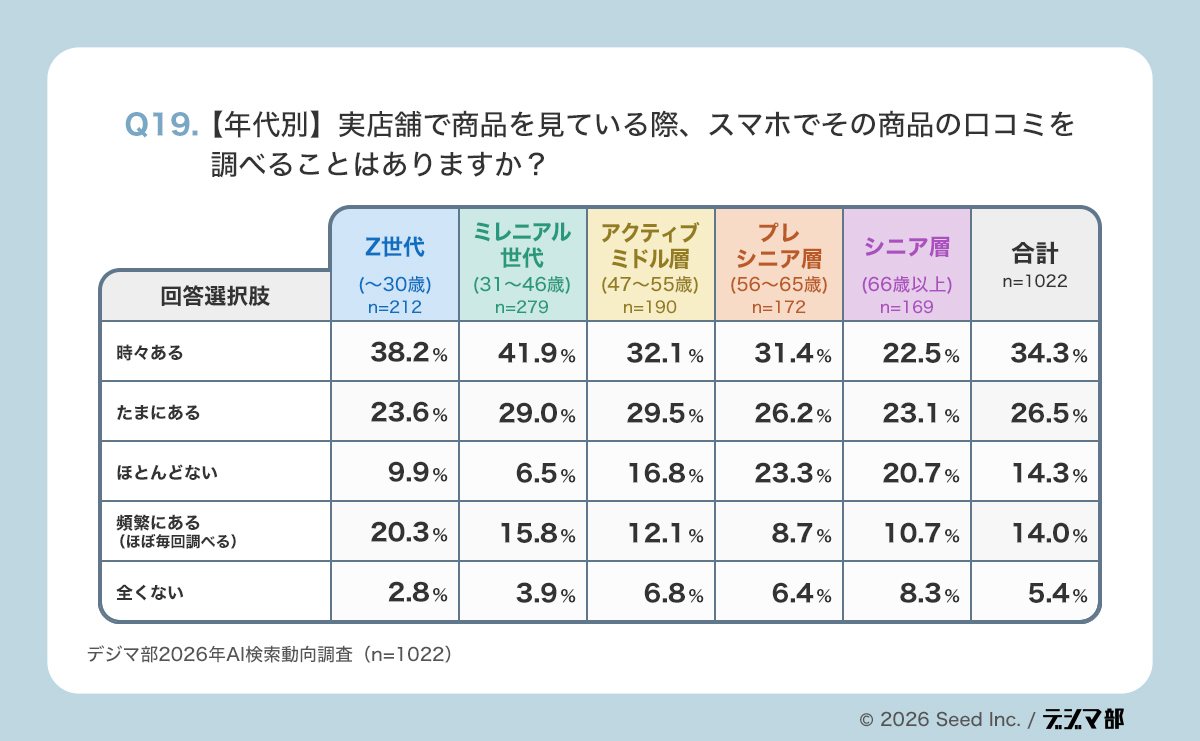
「頻繁にある」と「時々ある」の合計は、Z世代58.5%、ミレニアル世代57.7%に対し、56〜65歳40.1%、66歳以上33.2%です。店舗は購買完了の場であると同時に、ネット上の情報と照らし合わせながら判断を深める場になっています。店頭POPに商品名の検索キーワードやQRコードを載せ、口コミや詳細ページへすぐたどり着けるようにしておくと、比較の途中で他社商品に流れるのを防ぎやすくなります。
関連記事:MEO対策のやり方7ステップ|自分でできるGoogleマップ集客の基本
実物は店舗で確認し、購入はオンラインで済ませる行動も広く定着している
ショールーミングとは、実店舗で商品を見たり試したりしたうえで、購入はオンラインで行う行動です。Q20では76.6%がショールーミングを経験していました。
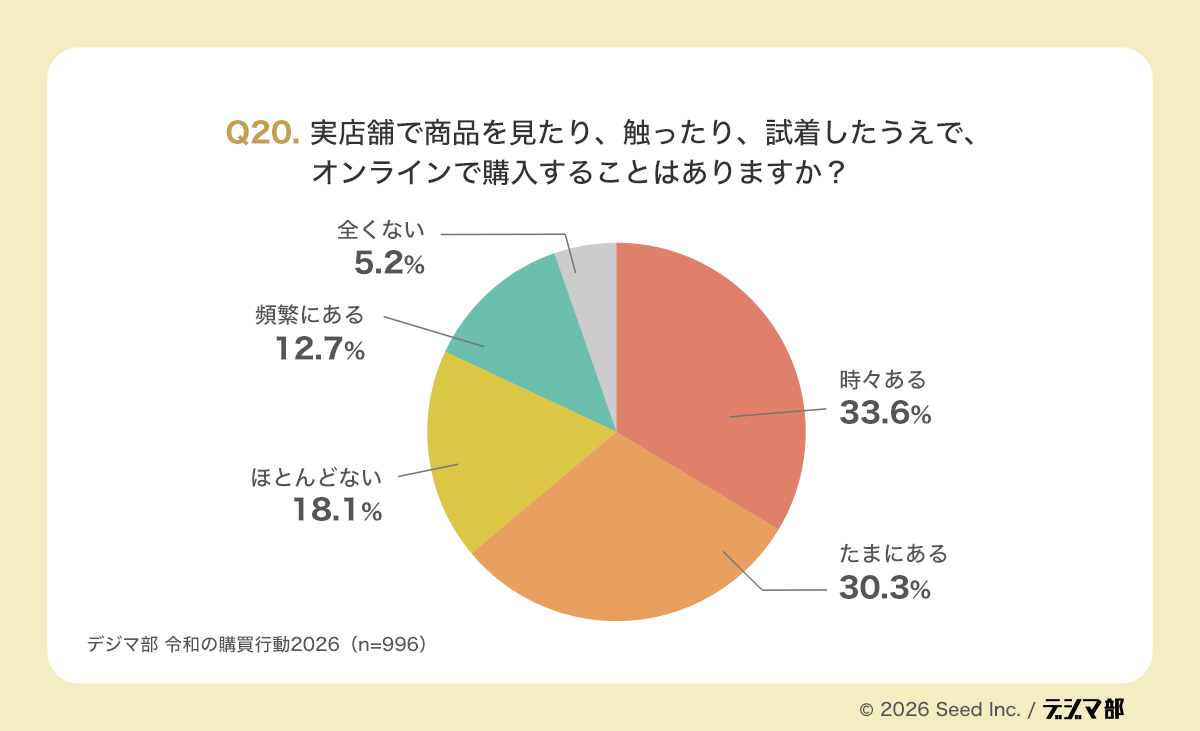
内訳は「時々ある」33.6%、「たまにある」30.3%、「頻繁にある」12.7%です。実物確認やサイズ確認を店舗が担い、最終的な購入は価格や在庫、配送条件の良いオンライン側で完了する。そうした役割分担が広く浸透しています。
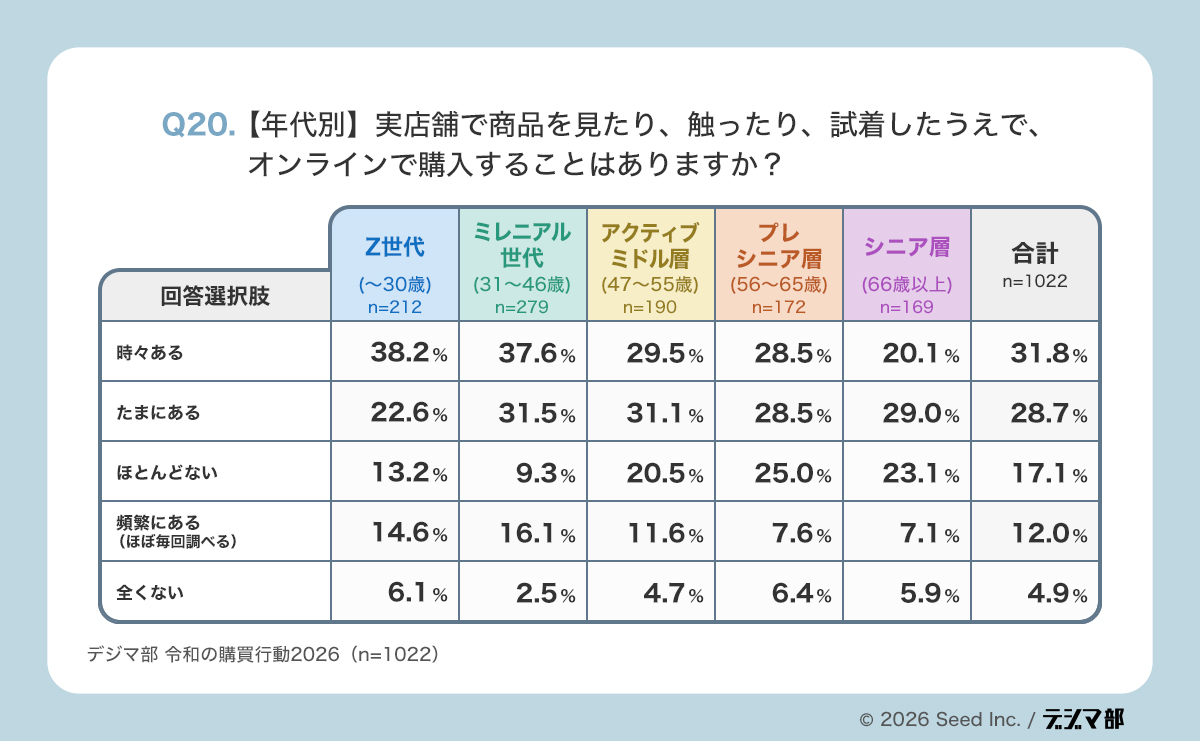
「頻繁にある」と「時々ある」の合計は、Z世代52.8%、ミレニアル世代53.7%と高く、66歳以上では27.2%にとどまります。リアル店舗を“確認用”、オンラインを“購入用”として使い分ける発想は、若年層ほど自然なものになっています。
店員と口コミが食い違っても、最終的には「自分で比較して決める」
Q21では、店員の説明とネット上の口コミで意見が分かれた場合、「両方を比較し、自分で判断する」が45.5%で最多でした。
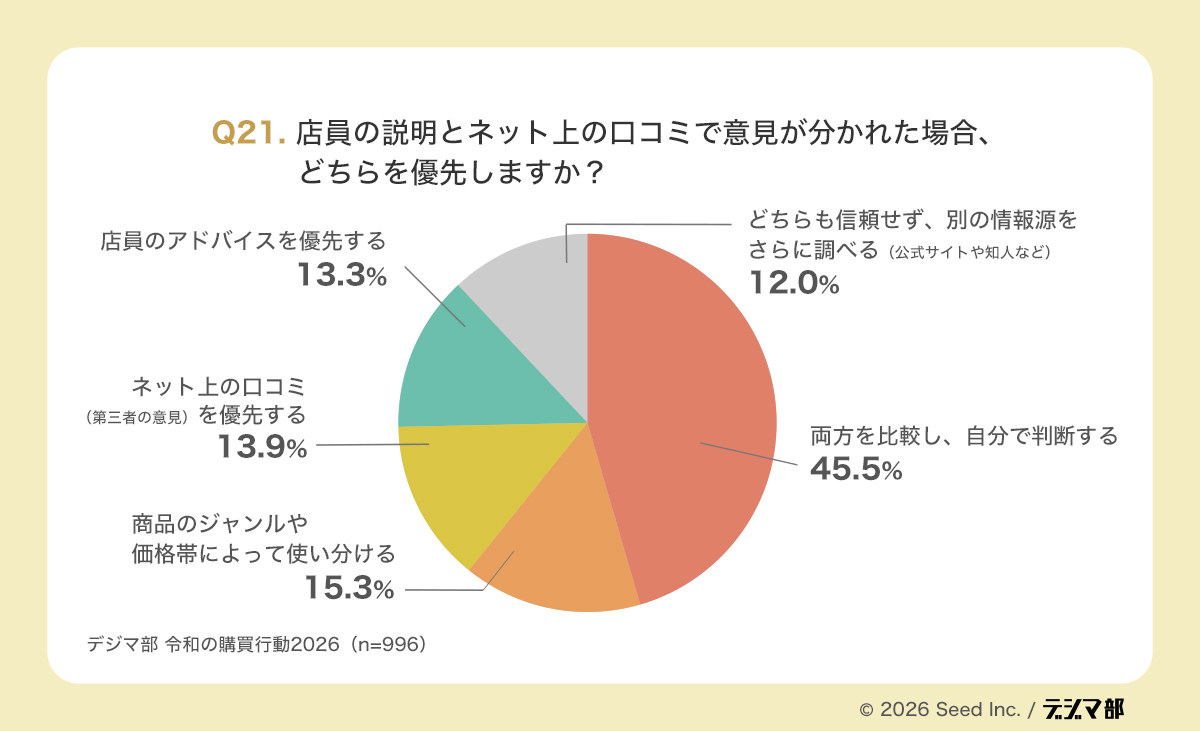
次いで「商品のジャンルや価格帯によって使い分ける」15.3%、「ネット上の口コミを優先する」13.9%、「店員のアドバイスを優先する」13.3%、「どちらも信頼せず、さらに別の情報源を調べる」12.0%です。生活者は一つの情報源を鵜呑みにせず、最後は自分が比較して決める姿勢を強めています。
リアル店舗とネットは競合ではなく、同じ購買行動の中で役割分担している
Q19〜Q21からわかるのは、リアルとネットが競い合っているのではなく、同じ購買行動の中で役割分担しているということです。
店舗は実物に触れ、サイズ感や質感を確かめる場。ネットは口コミや価格、比較情報を補う場。そして最後に、生活者自身がそれらを横断して判断します。店舗で見られた商品がオンラインで比較しやすい状態になっているか、商品ページが店舗で生まれた興味を受け止められるか。勝負どころは、チャネル間の競争ではなく、チャネル間の接続にあります。
表記が店舗とECでずれていると、検索した際に別商品や他社の比較記事に流れやすくなります。まずは主力商品3〜5点から点検すると、負担を抑えて始められます。
12. 支出はネット一極化していない
購買行動がネット化しているといっても、実際の支出配分まで一気にオンラインへ移行しているわけではありません。Q22・Q23を見ると、生活者の買い物はネットとリアルの両方にまたがっており、その比率も一様ではありません。
購買金額の中心は月1万〜3万円未満、配分は「ネット偏重」でも「リアル偏重」でもなく分散している
Q22では、ひと月あたりの買い物金額は「5,000円〜1万円未満」29.6%と「1万円〜3万円未満」29.2%が中心でした。
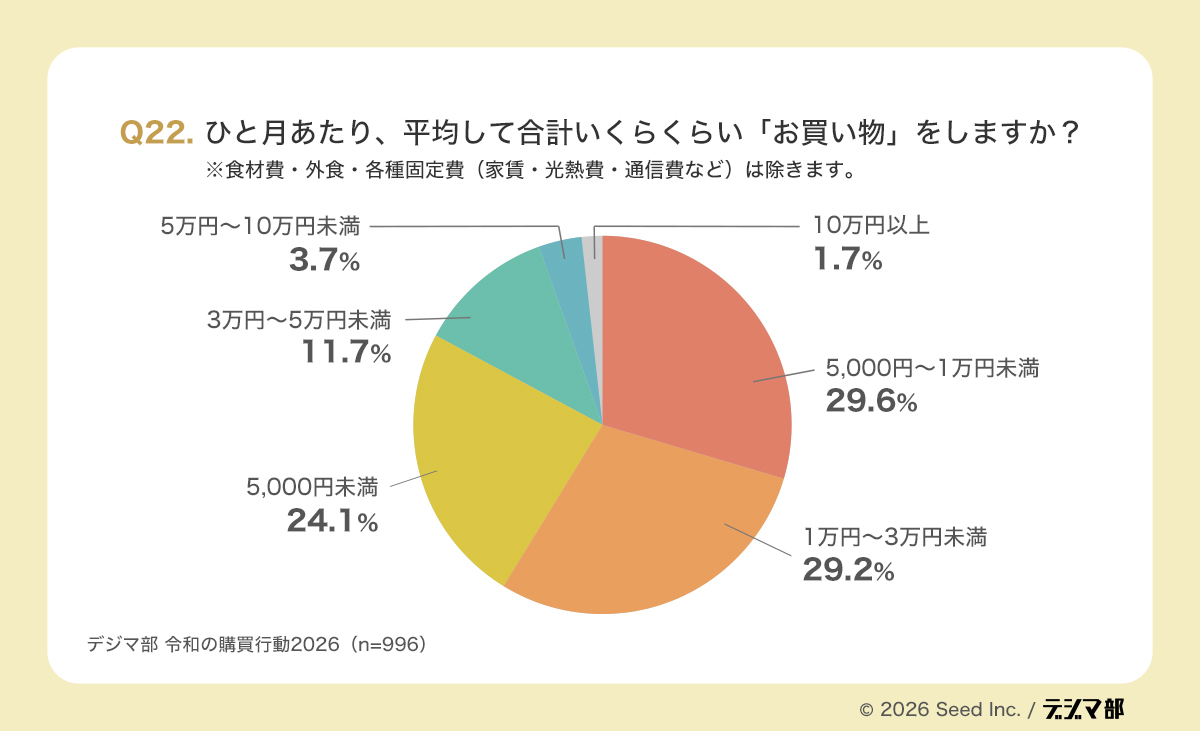
次いで「5,000円未満」24.1%で、「3万円〜5万円未満」11.7%、「5万円〜10万円未満」3.7%、「10万円以上」1.7%と高額帯は少数派です。多くの事業者にとって勝負になるのは、一部の高額購入者よりも、月々の中規模な支出の中で選ばれるかどうかです。価格帯が数千円の商品であれば、送料無料ラインやまとめ買い割引を月間支出の中心帯に合わせて設計すると、選ばれやすくなります。
ネット購入の比率は高いが、「ほぼ100%ネット」は少数派
Q23では、月間購買金額に占めるネットとリアルの割合は「ネット7:リアル3程度」が31.3%で最多でした。
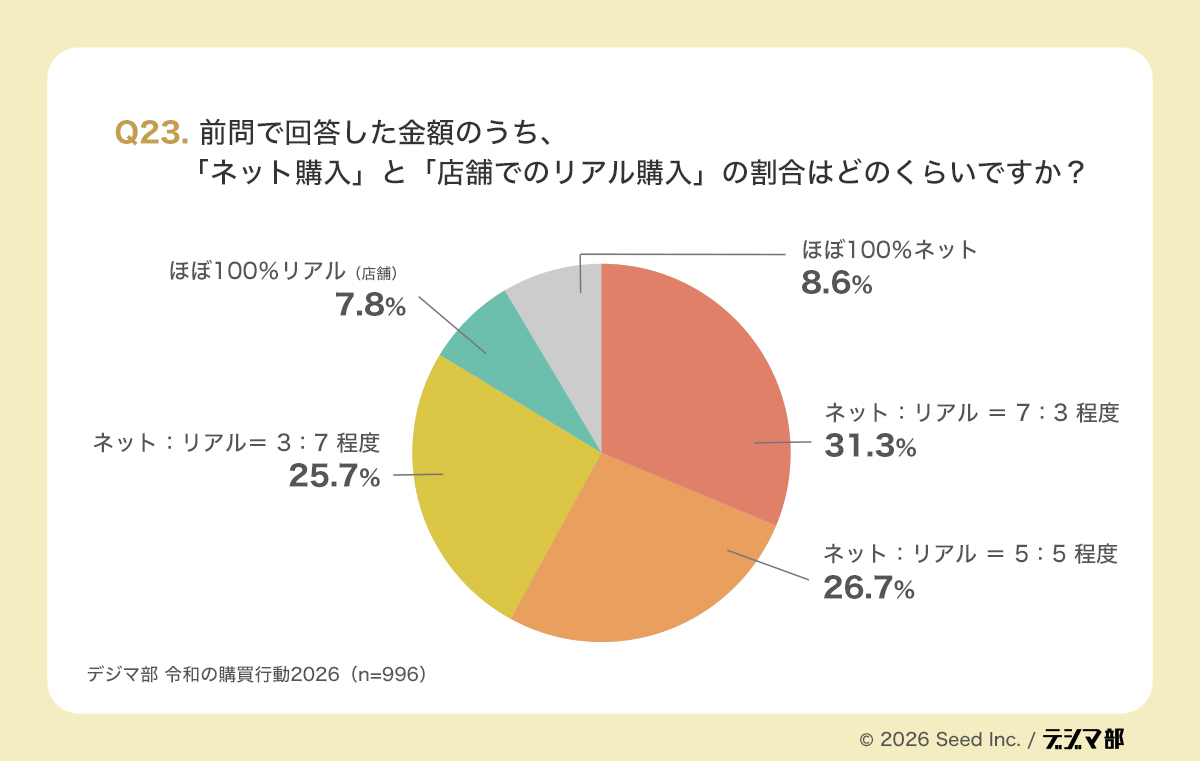
一方で「ネット5:リアル5程度」26.7%、「ネット3:リアル7程度」25.7%もほぼ並び、「ほぼ100%ネット」8.6%、「ほぼ100%リアル」7.8%は少数派です。多くの生活者はネットとリアルを組み合わせながら購買しています。
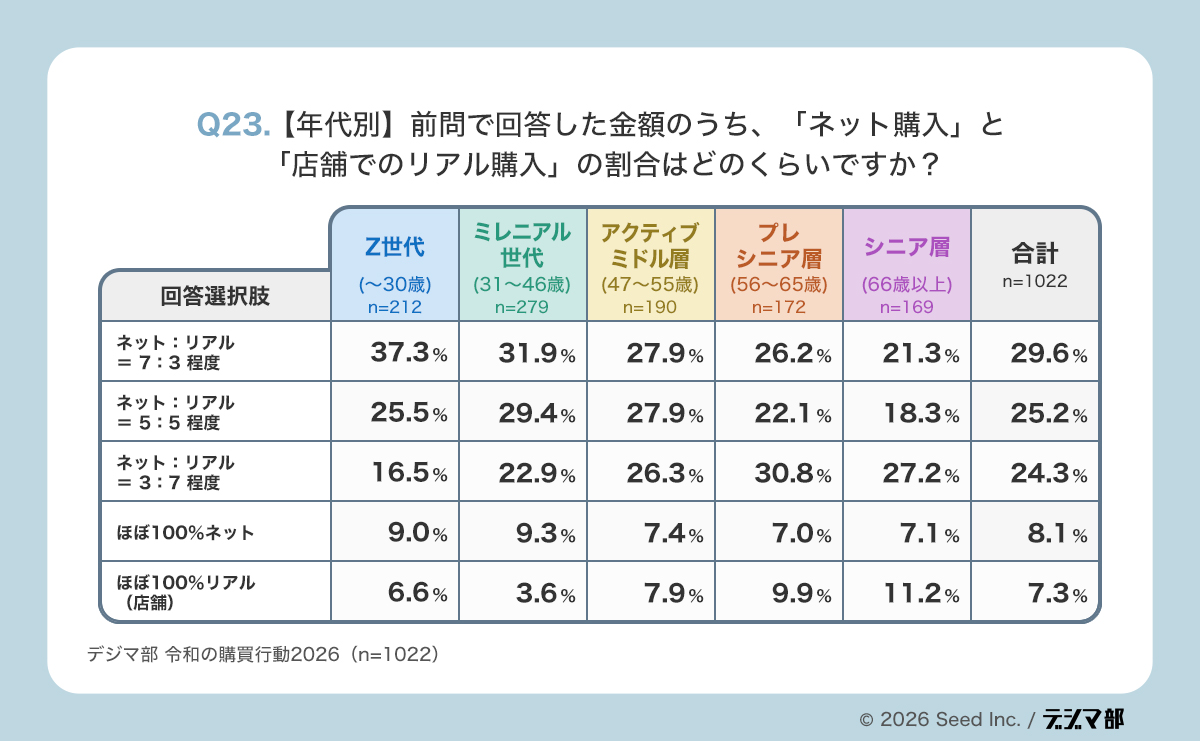
「ネット7:リアル3」はZ世代37.3%、ミレニアル世代31.9%に対し、66歳以上では21.3%です。「ネット3:リアル7」は56〜65歳30.8%、66歳以上27.2%と高く、「ほぼ100%リアル」も66歳以上で11.2%と相対的に高めです。若年層ほどネットを主軸にしつつ、どの世代でも中心は併用型だといえます。
ネットとリアルは置き換え関係ではなく、支出配分の中で共存している
いまの購買市場を捉えるうえで重要なのは、ネットがリアルを置き換えるという見方ではなく、ネットとリアルが異なる役割で支出を取り合っているという見方です。
自社カテゴリやターゲット世代において、どの購買がネットに流れやすく、どの購買がリアル店舗に残りやすいのかを見極め、ネットで勝つべき商品とリアル接点を前提に設計すべき商品を分けて考える必要があります。これからの設計で問われるのは、その人の月間支出の中で、自社がどの場面を取りにいけるのかという視点です。
購買行動の変化に対応するマーケティング見直し5ステップ
ここまでの調査結果を踏まえ、広告主が自社のマーケティングを見直す際の進め方を5つのステップに整理しました。順番に進めることで、施策の抜け漏れと重複を防げます。
ステップ1〜2:顧客の購買導線を可視化し、離脱点を特定する
カスタマージャーニーとは、顧客が商品を知ってから購入・継続に至るまでの行動や心理の流れです。まずはこれを自社の実データで描くことから始めます。
- ステップ1:購買導線の可視化 購入者アンケートやアクセス解析で、「最初に何で知ったか」「購入前にどこで確認したか」「どこで買ったか」を把握する
- ステップ2:離脱点の特定 広告→LP→商品ページ→カート→購入完了の各段階の通過率を確認し、最も落ちている段階を1つ特定する
離脱点が「比較・確認」の段階にあれば公式サイトやレビュー、「購入完了」の段階にあれば決済やフォームが優先課題です。課題を1つに絞ることで、限られた予算でも成果につながりやすくなります。
ステップ3〜5:信頼材料を揃え、チャネル間をつなぐ
離脱点が特定できたら、その段階で不足している「信頼材料」を補い、チャネル間の接続を強化します。
- ステップ3:信頼材料の整備 レビュー・比較表・保証・解約条件・専門家の解説など、確認段階で求められる情報を揃える
- ステップ4:入口の面での確保 自社顧客の上位チャネル(検索・モール・SNS・AI検索)に優先順位をつけて接点を設ける
- ステップ5:計測と改善 チャネル別の流入数だけでなく、チャネルをまたいだ購入率を月1回程度確認し、改善を繰り返す
重要なのは、どこか一つの施策を強くすることではありません。認知から比較・確認、購入、継続までを途切れない一本の導線として設計することが、比較され、確認されることが前提の時代に選ばれる条件です。
チャネルごとに担当や代理店が分かれていると、各施策の数値は良くても全体の購入率が伸びない「部分最適」に陥りがちです。
施策ごとのKPIに加えて、全体の購入率やLTVといった共通指標を1つ設定しておくと、チャネル横断での判断がしやすくなります。
関連記事:コンテンツマーケティングのやり方6ステップ|SEOで成果を出す4つのコツ
消費者の購買行動2026に関するよくある質問
Q.2026年の消費者の購買行動の最大の特徴は何ですか?
最大の特徴は、「買う前に確かめること」が購買行動の中心になっている点です。
本調査では、最も信頼する情報源がECモールのカスタマーレビュー(17.3%)で、マスメディア(7.0%)の2倍以上でした。また、店頭でスマホから口コミを確認する人は約8割、レビューを高評価・低評価のバランスで読む人は47.1%にのぼります。
消費者は複数の情報源を横断して比較し、失敗しないかを確認したうえで購入しています。企業には、比較・確認されることを前提にした情報設計が求められます。
Q.商品購入前の情報収集で最も使われている手段は何ですか?
最初に利用する手段として最も多いのは検索エンジン(32.7%)ですが、圧倒的ではありません。
ECモール(23.9%)、SNS・動画(15.5%)、公式サイト(12.9%)、生成AI・AI検索(6.5%)と入口は分散しています。SNS・動画の中ではYouTubeが52.9%で最も多く使われていました。
そのため、SEOだけ、SNSだけといった単一チャネルの対策ではなく、自社顧客が使う上位チャネルを「面」で押さえる対策が有効です。
Q.ECモールと公式サイトはどちらに注力すべきですか?
どちらか一方ではなく、役割を分けて両方を活用するのが現実的です。
最もよく利用する購入チャネルはECモールが63.8%と圧倒的で、公式サイトは9.0%でした。一方で、公式サイトは信頼する情報源の第2位(13.3%)であり、正確な情報を確認する「検品所」として機能しています。
ECモールで新規顧客との接点と購入機会を確保し、公式サイトで仕様・保証・解約条件などの確認ニーズに応え、LINEやメールで継続購入につなげる設計が考えられます。
Q.インフルエンサー投稿のPR表記は購買に悪影響がありますか?
本調査では、PR表記があっても「印象は特に変わらない」が38.5%で最多であり、一律に悪影響とはいえません。
「ネガティブ」は26.3%、「ポジティブ」は17.8%で、生活者は広告かどうかより、広告であっても参考になる内容かを見ています。また、2023年10月1日からステルスマーケティングは景品表示法違反となっており、PR表記は必須です(※3)。
PR表記を前提に、使い方や向き不向きまで伝える納得感のある投稿内容を設計することが重要です。
Q.定期購入(サブスク)の継続率を上げるにはどうすればよいですか?
継続率を上げる鍵は、初回割引の強化よりも「運用の柔軟性」と「解約への不安の解消」です。
解約理由の上位は「自分のペースで都度購入する方が合っている」(30.4%)、「思ったより使わなくなった」(28.5%)、「商品が余ってしまう」(23.4%)でした。配送頻度の変更、スキップ、一時停止、マイページからの簡単な解約といった機能が有効です。
なお、通信販売の定期購入では、最終確認画面で2回目以降の価格や解約方法などをわかりやすく表示することが特定商取引法で求められています(※2)。
Q.本調査結果を引用・転載してもよいですか?
本調査結果は、以下の利用条件を守っていただければ引用・転載が可能です。
- 出典元として、必ず「デジマ部」を明記してください。
- ウェブサイトへ引用・転載する際は、出典元として当記事へのリンク(ハイパーリンク)を設置してください。
URL:https://www.seedinc.jp/column/marketing/purchase-trends-2026/
社内資料や提案資料で利用する場合も、出典の明記をお願いします。
まとめ
今回の調査を通して見えてきたのは、令和の消費者が慎重になったというより、購買判断のあり方そのものを変えているという事実です。検索し、SNSを見て、レビューを読み、動画で確認し、必要があればリアル店舗で実物に触れたうえで、最後は自分で比較し納得してから買います。
信頼の主役はレビュー・口コミ・身近な他者の声へと移り、公式サイトは「PRの場」から「確認の場」へ、ECモールは比較・決済・配送まで含めた購買インフラへと変化しました。スマホ決済の浸透も、サブスクの解約や在庫の壁も、インフルエンサーが無条件には信じられないことも、すべて「自分にとって納得できるか」「失敗しないか」という基準の表れです。
これから勝つ企業は、レビューを読まれ、低評価も見られ、広告であることも理解されたうえで、それでも「ここなら大丈夫だ」と思ってもらえる企業です。競争力とは、強く押し切る力ではなく、比較されたあとに残る説得力だといえます。
まずは自社の購買導線で最も離脱している段階を1つ特定し、その段階で不足している信頼材料を補うことから始めてください。この記事で紹介した方法を参考に、できることから実践してみてください。
購買行動の変化に合わせたマーケティング見直しにお悩みなら『デジマ部』の無料相談をご活用ください
本記事で見てきたとおり、いまの消費者は検索、SNS、レビュー、ECモール、公式サイト、リアル店舗を横断しながら、比較し、確認し、納得したうえで購買を決定しています。SEO、広告、SNS運用、レビュー設計、EC導線、CRMを個別に最適化するだけでは十分ではなく、購買体験全体を一貫して設計し直す視点が重要です。
デジマ部を運営する株式会社シードでは、企業ごとの課題に応じて、集客から比較検討、購入、継続までを見据えたマーケティング支援・コンサルティングを行っています。次のような課題をお持ちの企業様は、お気軽にご相談ください。
- 今の購買行動に合わせてマーケティング戦略を見直したい
- SEO、広告、SNS、EC、レビュー施策をバラバラではなく一体で設計したい
- 施策は実施しているが、比較・確認の段階で離脱している気がする
- LTV向上や継続率改善を見据えて、購入後まで含めたマーケティング設計を行いたい
- 今後の集客や売上の伸ばし方を、全体設計から整理したい
▼株式会社シードのマーケティング支援・コンサルティングサービスはこちら
https://www.seedinc.jp/marketing/consulting/
▼お問い合わせはこちら
https://www.seedinc.jp/column/contact/
『デジマ部』が選ばれる理由
独自調査に基づく、消費者インサイトと施策の専門性
デジマ部では、本記事の1,022名調査のように、自社で消費者調査を行い、最新の購買行動を把握したうえで施策を提案しています。
アフィリエイト広告、運用型広告、AIO・SEO対策、Web制作・LPOなど、購買導線の各段階に関わる施策を専門領域として扱っています。データに基づいて「どの段階に、どの施策を打つべきか」を整理できる点が強みです。
集客から購入・継続まで一気通貫で相談できるサポート体制
株式会社シードでは、集客から比較検討、購入、継続までを見据えたマーケティング支援を一つの窓口で相談できます。
施策ごとに依頼先が分かれていると、チャネル間の接続が弱くなりがちです。購買体験全体を俯瞰した設計から個別施策の実行までまとめて相談できるため、部分最適に陥らず、全体の成果を見ながら改善を進められます。
無料相談については「デジマ部の無料相談・お問い合わせ」で詳しく紹介しています。
運用型広告の悩みを解決!
1『無料相談会』:最短30分で運用改善ポイントをご案内
2『運用型広告サービス資料』:運用型広告の運用代行サービスの概要資料
3『各広告媒体の特徴とメリット・デメリット』:Google/Yahoo!/Meta/LINE等を比較
【出典】
- 本記事の調査データ:株式会社シード「購買行動における情報接点と信頼度」に関する調査(2026年1月20日〜1月26日、インターネット調査、有効回答数1,022人)
- ※1 令和6年度電子商取引に関する市場調査の結果を取りまとめました|経済産業省(2024年の国内BtoC-EC市場規模は26.1兆円、前年比5.1%増)
- ※2 伊藤消費者庁長官記者会見要旨(2022年2月9日)|消費者庁(改正特定商取引法の施行日2022年6月1日、最終確認画面での定期購入・2回目以降の価格・解約方法などの表示)
- ※3 令和5年10月1日からステルスマーケティングは景品表示法違反となります。|消費者庁(ステルスマーケティング規制の施行日と概要)
※上記以外の数値は業界で一般的に使われている目安値であり、特定の調査に基づく確定値ではありません。
